半年狂揽163亿美元,8000亿赌约锁死AI王座
文|魏琳华
编|刘俊宏
2026年10月26日,Anthropic正式向美国证券交易委员会(SEC)公开递交了S-1招股说明书,计划在纳斯达克全球精选市场挂牌上市,股票代码为“ANT”。
在生成式AI狂飙突进的第四个年头,这家成立仅五年、商业化不过三年半的前沿大模型实验室,交出了人类商业史上增长最快的财务答卷,也向华尔街抛出了一个前所未有的资本命题。
这份长达300多页的招股书,讲的是一件事:在Scaling Law(缩放定律)依然生效的技术路径上,Anthropic正用超大规模的资本与算力锁定,强行换取并维持一段长达数年的技术领先窗口。
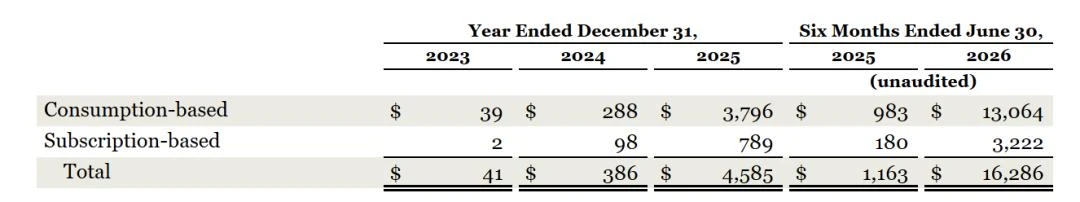
招股书披露的核心数据极具冲击力。2026年上半年,Anthropic实现营收162.86亿美元,同比暴涨约1300%,仅用半年时间就达到了2025年全年营收的3.55倍。
在10月中旬的IPO路演预热中,Anthropic向潜在投资者透露的最新数据更为惊人,2026年第三季度单季营收进一步冲高至168亿美元,环比大涨45%,单季收入已全面超越上半年总和。
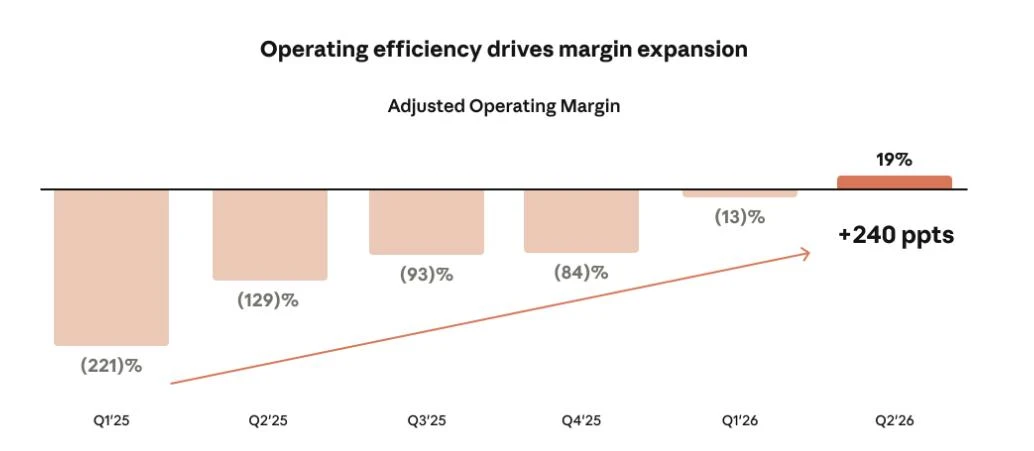
与此同时,公司在2026年第二季度首次跨越了盈利拐点,单季实现GAAP经营利润9.74亿美元,Non-GAAP经营利润达22.35亿美元,对应调整后经营利润率19%。
亮眼的财务数字背后,Anthropic展现出一种近乎偏执的技术狂热。如果说老对手OpenAI在商业化路径上更偏向“产品优先”,试图通过消费级超级应用建立流量帝国,那么Anthropic则彻底走向了“技术优先”。
在招股书中,公司把自己定为一家研究实验室,这种纯粹性甚至延伸到了公司治理结构上:七位联合创始人承诺捐出个人80%的股权用于慈善,却通过特殊股权架构牢牢锁死了超过半数的投票权与董事会控制权,确保公司的一切决策以技术演进与AI安全为先。
他们的确在践行从OpenAI离开时的初衷。
在过去一年多的时间里,Claude系列模型在代码生成与企业级复杂推理任务上的统治地位,证明了Anthropic至少是目前全球最有希望跑通“巨额算力投入—模型能力跃迁—商业收入暴涨”这一叙事的头号玩家。
但透过文件里那些令人眩晕的数字与重资产安排,也能清晰感受到这家公司背负着不得不扛起的沉重期望:
当AI成为一项需要持续巨额资本投入的通用基础能力时,一家公司究竟能否、以及以何种方式,把这种动辄数千亿美元的算力豪赌变成可维持的技术领先与财务回报?
拆解招股书 这台AI印钞机是如何运转的?
Anthropic恐怖的收入增长速度是由什么业务撑起来的?聚焦到收入构成上,目前撑起收入大头的仍然是模型API。
招股书显示,2026年上半年Anthropic的162.86亿美元总营收中,高达80%的收入来自按量计费,剩下20%来自固定月费的订阅服务。以2026年第三季度的收入构成来看,发布于过去6个月内的新版本模型,贡献了当季超过80%的营收。
按量计费的收入,相当于一场关于模型能力的公投——领先的技术优势能为它换来真金白银,但下一代如果不够强,这门生意也没有太多惯性可以依靠。
相比之下,占营收20%的订阅业务,更像是加速客户调用大模型的“漏斗”。和对话相比,代码、智能体等场景消耗的Token量翻倍,用户在Anthropic的费用支出也跟着水涨船高。
其中,最重要的两款应用是编程智能体Claude Code和面向通用知识工作者的Claude Cowork。作为Anthropic“逆袭”的关键,Claude Code凭借能够自主规划、编写、测试和调试生产级代码的能力,它全量推出三个月就做到5亿美元年化收入,2026年2月已达到25亿美元年化。Claude Code最重度的企业用户,花费约为非Claude Code用户的20倍。
桌面端智能体Claude Cowork,则把底层代码能力封装起来,让非技术岗位的白领也能通过自主操作文件和应用完成复杂工作流。虽然没有具体数据披露,但Anthropic提及,其早期被采用速度甚至超越了同期的Claude Code。
靠着模型+产品的组合优势,Anthropic不仅在B端客户上赚得盆满钵满,还摆脱了初创公司常见的“大客户依赖症”:
招股书披露,2026年前九个月,Anthropic没有任何单一客户贡献超过总营收的10%,前五大客户合计贡献约25%的营收。
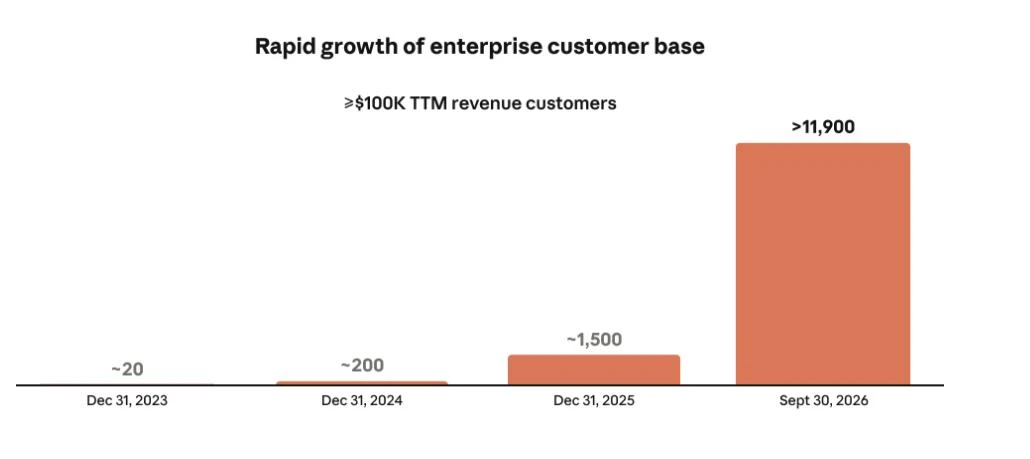
此外,企业级客户的裂变速度极其惊人。招股书披露,年消费超10万美元的客户从2023年底的约20家飙升至2026年9月30日的超过11900家;年消费超100万美元的客户突破1900家;年消费超1000万美元的超级客户达到约250家。
更令传统SaaS行业叹为观止的指标是净收入留存率(NRR),简单来说,相当于去年同期付费的企业客户,在今年同期的支出规模平均膨胀到了原来的9倍。
和原来席位型SaaS的模式相比,前者需要靠持续升级套餐和“加座”的方式吸引用户转化,而Anthropic在内的AI公司模式其实都是按量计费,它的计算方式剔除了订阅。当智能体(Agentic AI)时代到来,长周期、多步骤的复杂任务消耗的Token量往往是普通对话的数倍,只要单次任务划算,客户的调用量就会呈指数级放大。
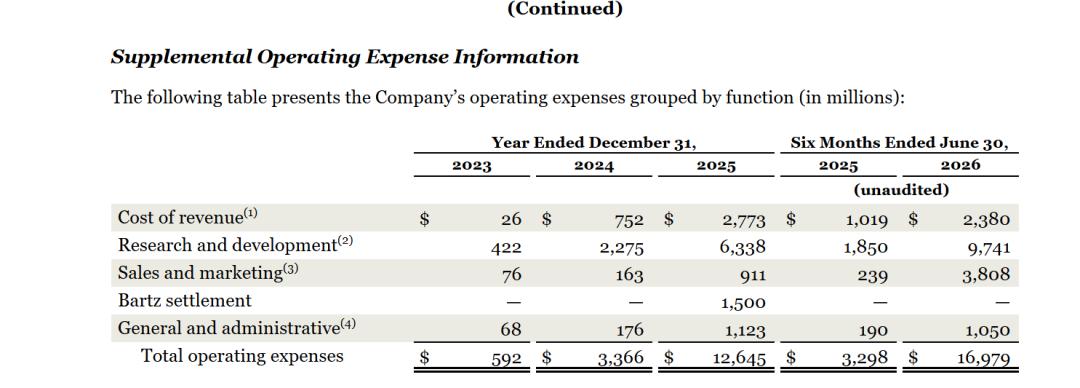
赚钱能力恐怖的Anthropic,如果按照拆解后的衍生毛利口径计算,Anthropic在2026年上半年的表现堪称暴利:上半年营收162.86亿美元,而直接用于服务客户推理负载的销售成本仅为23.80亿美元,对应衍生毛利率高达85.4%。
一家算力消耗巨大的大模型公司,毛利率是怎么干到85%以上的?这就不得不提Anthropic自己把算力成本分开计算的方式:
在会计处理上,Anthropic将算力成本按用途一分为二:直接服务客户API调用和应用的推理算力计入销售成本;而用于预训练、后训练下一代模型、安全对齐研究以及内部自用的训练与研究算力,则统统装进了研发费用。
所以,要看利润改善,还是得从整体经营利润率看起。不过,哪怕把天价的训练算力全部算进去,Anthropic在2026年也彻底“支棱”起来了。
2025年全年,公司GAAP经营亏损高达80.60亿美元;到了2026年上半年,GAAP经营亏损急剧收窄至6.93亿美元,剔除了股权激励、非现金慈善捐赠和和解费用,其调整后经营利润已转正至16.18亿美元。调整后经营利润率约为10%。
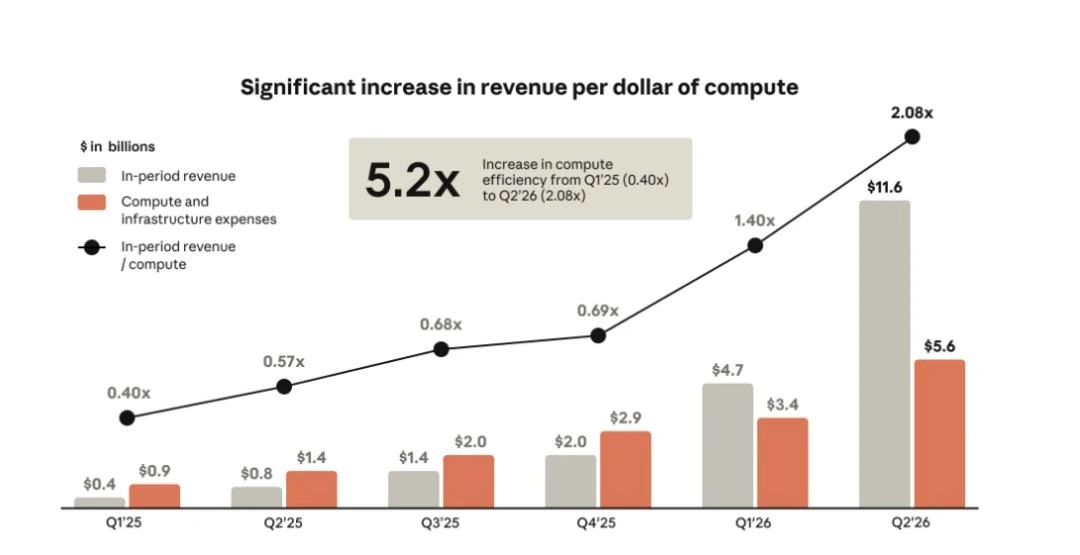
以2026年二季度的情况来看,Anthropic营收为115.55亿美元,算力与基础设施总开支56亿美元,GAAP经营利润首次转正,为9.74亿美元,利润率8%;Non-GAAP为22.35亿美元,利润率为19%。
支撑Anthropic扭亏为盈的,是收入增长与算力成本之间的巨大“剪刀差”。
首先是算力采购的经营杠杆效应,Anthropic的大部分算力需要提前12至18个月预订,成本具有极强的前置性与固定性。2025年第一季度,算力及基础设施费用相当于当季收入的约251%,每1美元算力只能换回0.40美元收入。而到了2026年第二季度,算力总成本占收入的比例已经断崖式下降至约48%。
Anthropic已经跨越了“算力烧钱高于收入”的死亡谷,进入了收入能够覆盖全部当期算力并产生利润的阶段。它是SaaS边际成本递减的反面——前期越重,后期杠杆越大。
其次,它背后离不开底层工程优化与技术闭环带来的真实效率跃升。
招股书反复提到了两个词,“算力乘数”和“闭合循环”。Anthropic把异构芯片整合成一个单一、可互换的算力池,每一单位边际算力实时扔给当前产出最高的负载;另一头,每一代Claude都在参与下一代Claude的研发。用AI造AI,这是递归的复利。
单价下降引发总消耗量与总收入的爆发,帮助公司采购更多算力、开发更好的模型,形成了正反馈循环。
直观的案例是,2026年9月发布的Claude Opus 5.5,客户完成同样复杂任务的实际成本比Opus 5降了约40%。
至于外界初看招股书时最容易被吓到的,是2026年上半年GAAP净亏损807.48亿美元。
拆开看,这是估值涨太快留下的会计痕迹。其中723.88亿来自可转换票据、衍生负债及SAFE的公允价值变动损失,另有87.2亿来自其他金融工具的公允价值调整。
按GAAP,上市前发的可转债算负债。Anthropic的一级市场估值从2025年初一路飙到2026年5月H轮融资的9650亿美元,这些债转成股票值多少钱,账上就得认多少损失。估值涨得越猛,账面亏得越吓人。剔掉这些非现金重估,上半年Non-GAAP净利润是正的26.71亿美元。
最反映生存底气的现金流量表,更是印证了Anthropic如今活得相当滋润。
2026年上半年,Anthropic经营现金流一举转正,录得净流入39.29亿美元,上年同期为净流出15亿美元。扣除上半年4.82亿美元的固定资产采购后,公司的自由现金流高达约34.47亿美元。
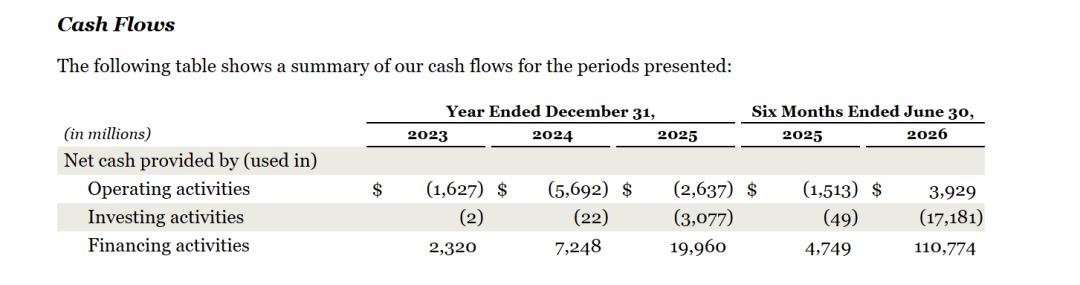
截至2026年6月30日,Anthropic账上躺着1123.89亿美元的现金及现金等价物,外加192.62亿美元的短期投资,流动性储备合计高达1316.51亿美元,相当于上半年总收入的8倍以上。当国内一些AI公司还在为融资奔走,Anthropic一家账上就趴着千亿级美元。
Anthropic的招股书,证明了手握顶层模型的公司,本身就是一台强悍的吸金机器。
AI大舞台怕输你别来
如果说招股书的前半部分展示了一家顶级科技公司的成长奇迹,那么全文读完下来,一个最大的感触只有两个字:不安。
Anthropic正在玩的,是一场人类商业史上从未有过的、开支与收入极端不对称的疯狂赌博游戏。它在用整个产业链的信用和产能,为一家公司的技术路径提供担保。
Anthropic上市,背后“绑架”了一大票硅谷顶级科技资本。它身后站着谷歌、亚马逊、微软、博通、SpaceX,以及一串芯片公司、云厂商和基础设施商。
首先是最重要的问题。为了维持AI长期提供服务和技术领先,Anthropic到底买了多少算力?
招股书披露,Anthropic通过采购承诺与租赁协议锁定的未来算力与基础设施总支出承诺高达约6370亿至8100亿美元。截至6月底,其固定不可取消承诺已达2656亿美元,6月后又密集新签超2450亿美元,总规模穿透至2045年。据彭博社报道,OpenAI预计2026年算力支出约500亿美元。以此为标尺,Anthropic这笔承诺相当于OpenAI按这一强度,连续支付约13至16年的算力账单。
其中,未来十年,Anthropic就必须支出的金额高达数千亿美元,且绝大部分属于不可取消或“照付不议”(Take-or-pay)的刚性义务——无论届时算力是否被实际使用,钱都必须照付。
同时,Anthropic已经将自己与全球科技及半导体产业链的巨头们深度捆绑,签下了一连串天文数字般的多年期合约:在博通(Broadcom)一侧,2026年3月签署为期五年的定制AI加速芯片租赁协议,不含利息的固定租金总额高达约1612亿美元,按季度刚性支付;在谷歌一侧,多年期云与TPU算力协议最低支出承诺约1145亿美元;在亚马逊一侧,算力与Trainium集群最低支出承诺约1100亿美元;在微软一侧,最低支出承诺约449亿美元。
芯片层面的合作,反映出Anthropic对算力利用的态度,正在从“纯云端采购”转向“混合自建模式”。通过跨AWS Trainium、Google TPU、NVIDIA GPU和AMD GPU的多芯片架构,Anthropic大量绕过了中间云厂商的溢价。
这种模式说好听了,是通过混合采购和自建,Anthropic能降低单位算力成本,锁死未来十年的核心产能。
同时这也正是Anthropic身上最危险的不对称——收入是“打表走字”的,客户用多少才付多少;但算力付款是提前约定的,不管最终用不用,钱必须付。
如果未来几年AI需求持续呈指数级爆发,Anthropic的经营杠杆将成倍放大,利润率越来越好看;但只要下游需求增速出现一个季度的放缓,无法覆盖每年高达500亿至650亿美元的算力付款,公司就会瞬间遭遇“产能闲置+现金流枯竭”的双杀。
所以,Anthropic玩的这套模式,与至今为止大部分技术公司的运作逻辑都不同。
常规软件公司的理念是,前期研发投入固定,随着客户规模扩大,边际成本递减,后期躺着释放丰厚利润;而Anthropic所代表的前沿大模型模式恰恰相反——为了维持当前的技术领先供给,它必须把未来五年、十年的预期收入全部提前预支出去,变成今天的数据中心水泥、燃气轮机和定制芯片订单,继续押注一个更大的规模。
从某种角度说,Anthropic把整条AI产业链都串成了“一根绳上的蚂蚱”。谷歌、亚马逊、微软,同时在Anthropic的棋局里扮演着四重角色:既是算力与硬件供应商,又是最大的分销渠道,同时还是核心债权人或者大股东,最后在业务上更是直接的竞争对手。
这种结构,让Anthropic在AI产业链处在一个相当“微妙”的位置。
一方面,在抱团取暖的利益关系下,哪怕竞争客观存在,但没有人会真的希望Anthropic“倒下”。
另一方面,这一产业架构证明Anthropic的领先,相当程度上依赖于这套豪华资本天团的持续输血与供给,而非真正建立起牢不可破的独立壁垒。
给资本市场带来这么大的风险,Anthropic倒是摆出一副“投资者才是臭要饭的”嘴脸。
在招股书里,Anthropic坚定认为自己是一家公益公司。公司明确规定不以股东财务利益最大化为第一目标,要优先考虑AI安全、社会利益,公司七位联合创始人有一半以上的投票权。
总之意思就是“丑话都说前头”——投资者管不了公司发展,只能分利润(如果有的话)。敢赌你就来,怕输你别来。
结语
无论是从人类资本还是AI技术发展看,Anthropic都必须一直赢。否则,就是巨大的泡沫破灭。
但面对如此庞大且脆弱的资本赌局,一个更根本的疑问也浮出水面:这份极其炸裂的财务答卷,究竟是来自于AI技术浪潮本身的红利,还是来自于Anthropic这家公司的能力?
从基本分析工具层面说,Anthropic的人效、客户增长、NRR、经营利润和现金流指标都足够漂亮。
这些数据按照第一种解释,是AI作为一种通用能力正在被快速消费,Anthropic是当前最强的供给方之一。AI需求属于整个行业,Anthropic的领先可能被超越。
但按第二种解释,Anthropic凭借闭合循环建立起的复利级技术代差,正在演化为人类商业史上罕见的物种——既吞噬着全产业链的物理资源,又垄断着顶层认知智能的供给。
两种解释,对应的是完全不同的壁垒和估值。前者是商业逻辑,此消彼长。后一种解释下,Anthropic将有机会成为一个时代的基础设施。
但偏偏,Anthropic的“器量”又太小。
Anthropic目前约七成的收入集中在北美本土市场。通用AI在物理上或许是通用的,但人类的政治与监管壁垒并不互通。当模型进一步进入具身、物理世界和长周期任务,大规模、差异化场景提供的真实反馈会变得更加重要。缺少其中一块,失去的可能不只是市场,还有一部分理解世界的方式。
无论最终结果如何,Anthropic这份招股书称得上是一个“奇观”。
它既是一份属于顶尖大模型实验室意料之中的满分商业成绩单,也是一份向全人类资本市场发出的、毫无保留地豪赌邀请函。
本文来自投稿,不代表增长黑客立场,如若转载,请注明出处:https://www.growthhk.cn/cgo/172676.html
 微信扫一扫
 支付宝扫一扫