11月18日,腾讯公布2026年第三季度财报。最受关注的,是WorkBuddy交出了一份优异的成绩单:日活跃用户超过1000万,每天消耗Token超过100万亿。
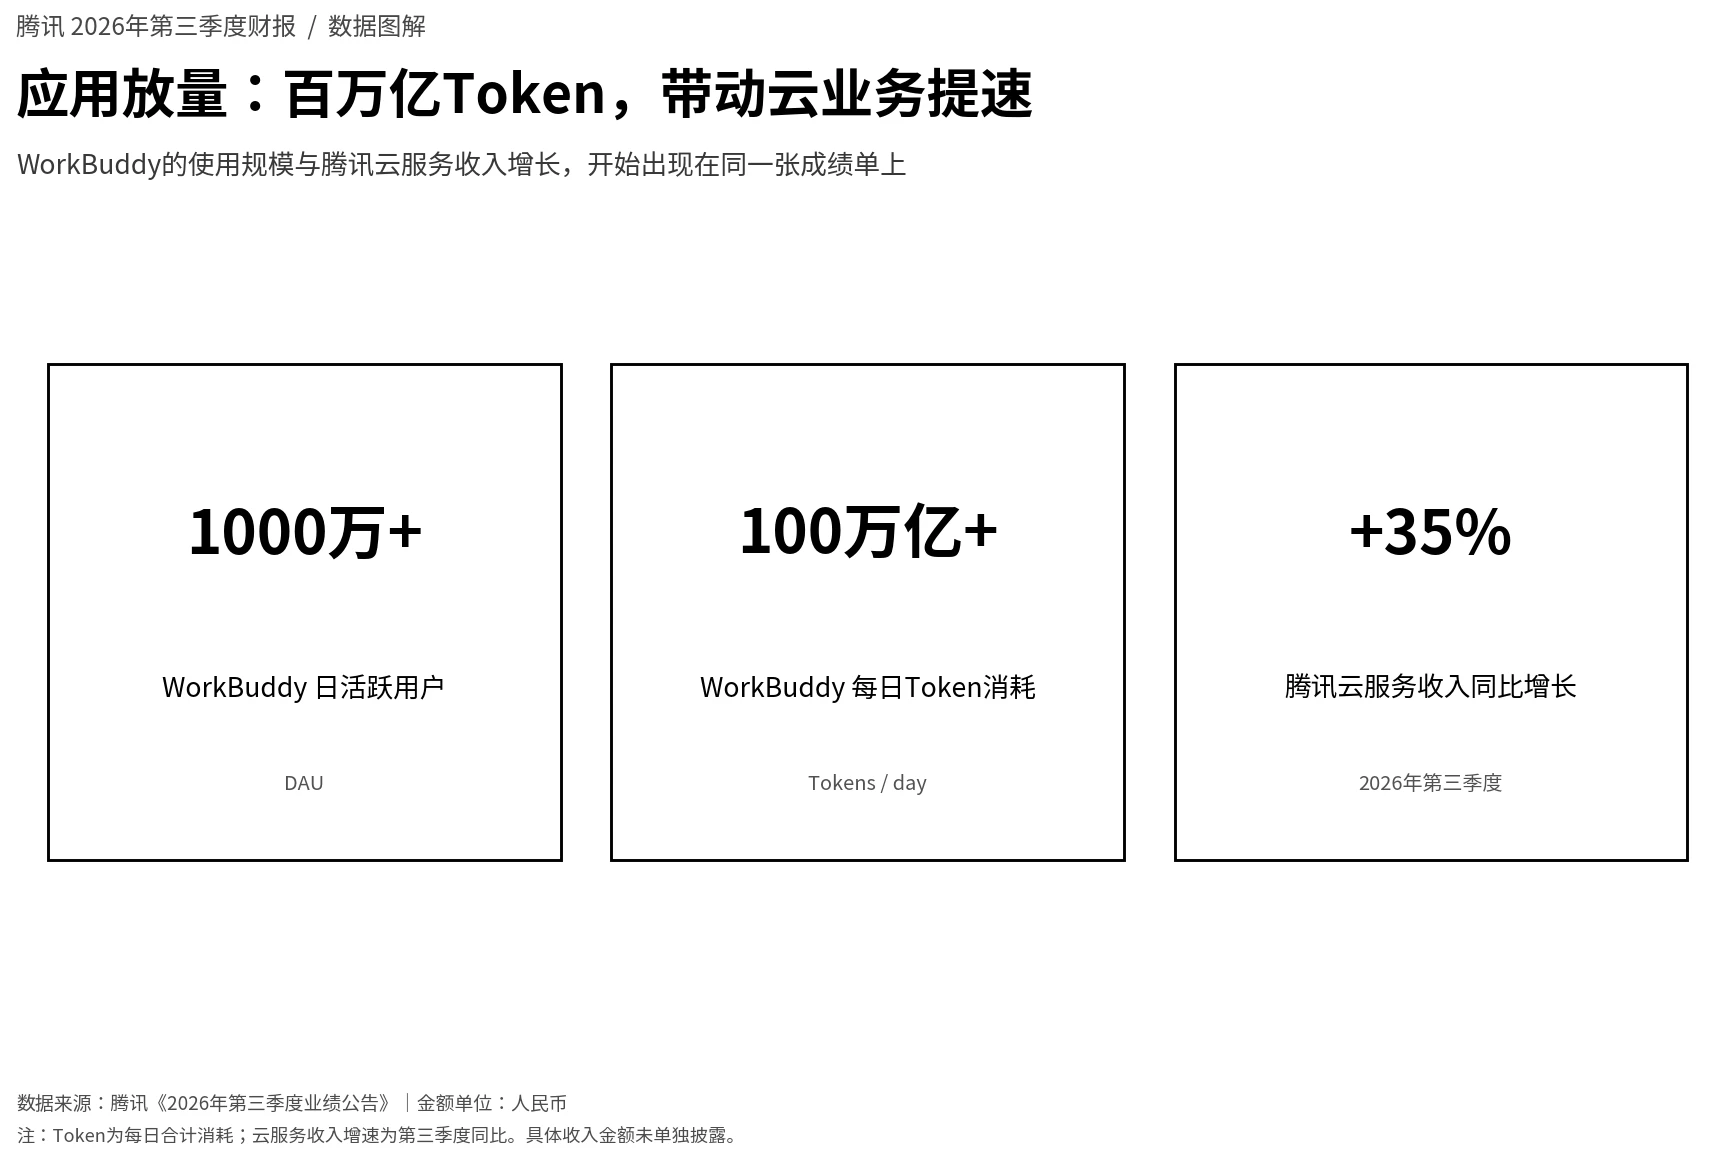
按用户每日大语言模型Token消耗量计算,WorkBuddy已成为国内使用量最高的AI产品。
但亮眼数据的背后,是腾讯越来越重的算力投入。AI应用跑得越快,基础设施成本也在不断攀升。
腾讯还在把AI能力向微信生态延伸。财报显示,微信AI助手小微进一步扩大灰度测试范围和应用场景,并逐步接入小程序、微信小店,尝试推动交易转化。
一个瞄准办公生产力,一个连接内容、服务与消费,腾讯正从不同入口寻找AI应用的商业化机会。
应用增长已经开始带动云业务。三季度,腾讯云服务收入同比增长35%,受益于AI需求和国际市场扩张。WorkBuddy及面向模型服务、GPU租赁增加算力分配,推动了云收入增速提升。
但收入增长的另一面,是利润承压。三季度,腾讯非国际财务报告准则经营盈利为681亿元,同比下降6%;剔除新AI产品贡献后,经营盈利则为833亿元,同比增长8%。
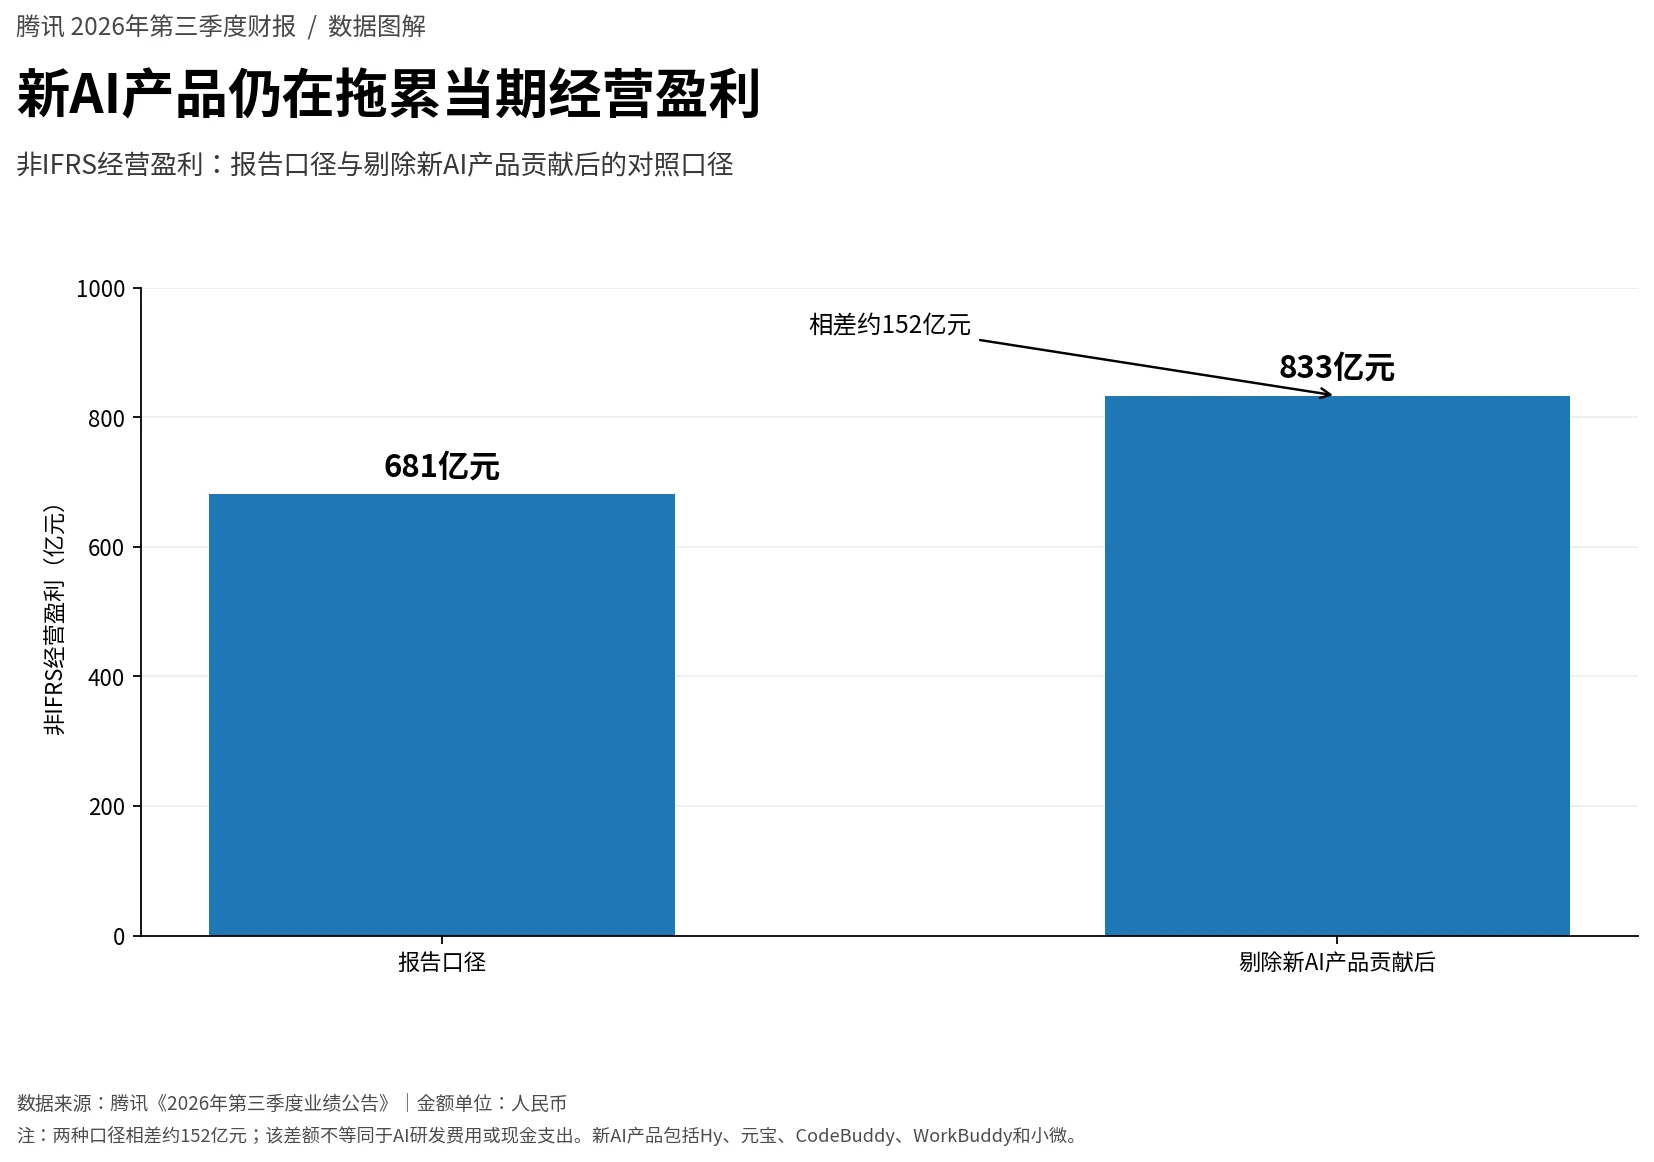
这意味着,Hy、元宝、WorkBuddy和小微等新AI产品目前仍在拖累盈利。
同时,三季度一般及行政开支同比增长29%至441亿元,主要与模型升级、微信AI及各项产品的AI研发投入增加有关。
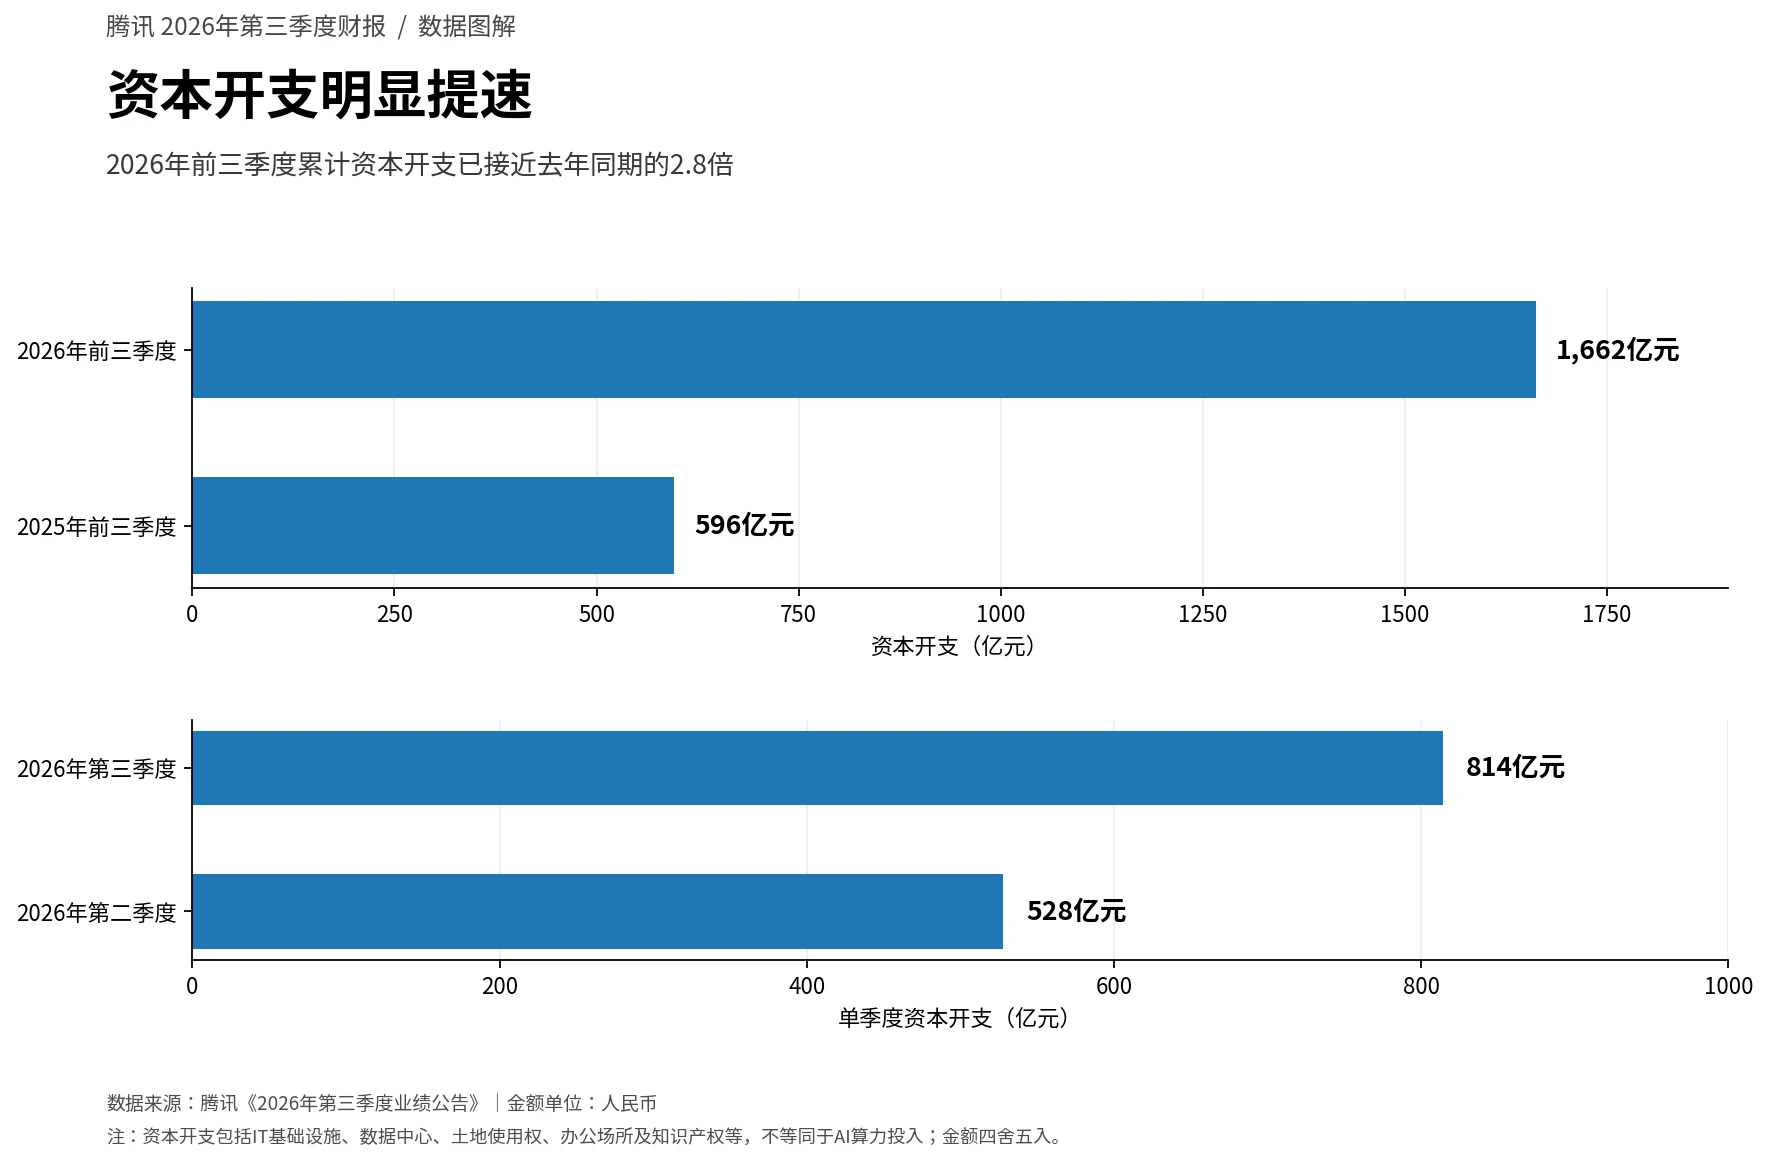
更直观的变化体现在资本开支和现金流上。三季度,腾讯资本开支达到814亿元,高于二季度的528亿元;前三季度累计达到1662亿元,去年同期约为596亿元,算力投入在其中占据相当比重。
三季度,腾讯自由现金流为负691亿元,经营活动现金流净额仅26亿元。公司还透露,期内为Hy模型升级、WorkBuddy推理、产品AI能力建设及云客户需求,支付了大额算力采购预付款。若剔除这部分预付款,自由现金流则为正169亿元。
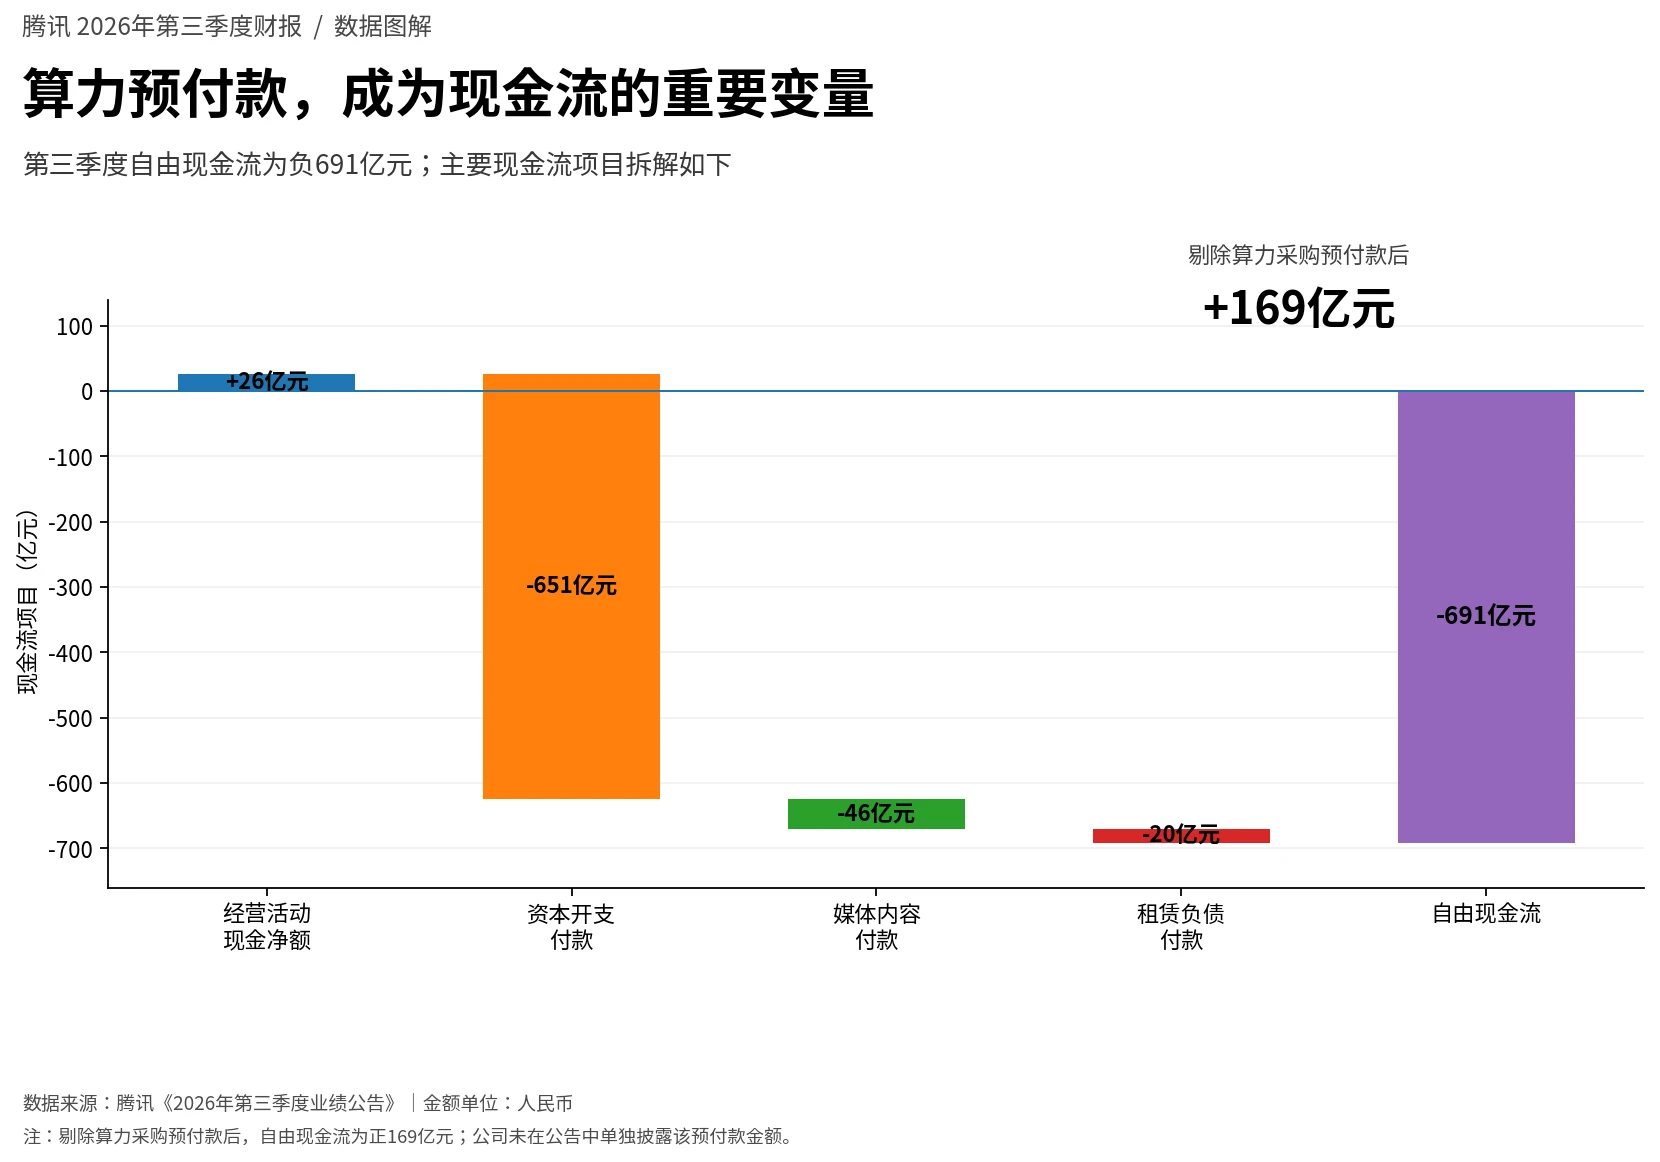
可见,现金流承压的重要原因之一,是腾讯正在提前为未来的算力需求支付成本。
这些投入也开始反映在资产负债表上。截至三季度末,腾讯物业、厂房及设备账面价值达到2425亿元,较2025年末增长约62%;公司也从二季度末净现金582亿元,转为三季度末净债务137亿元,变化主要与大额算力采购有关。
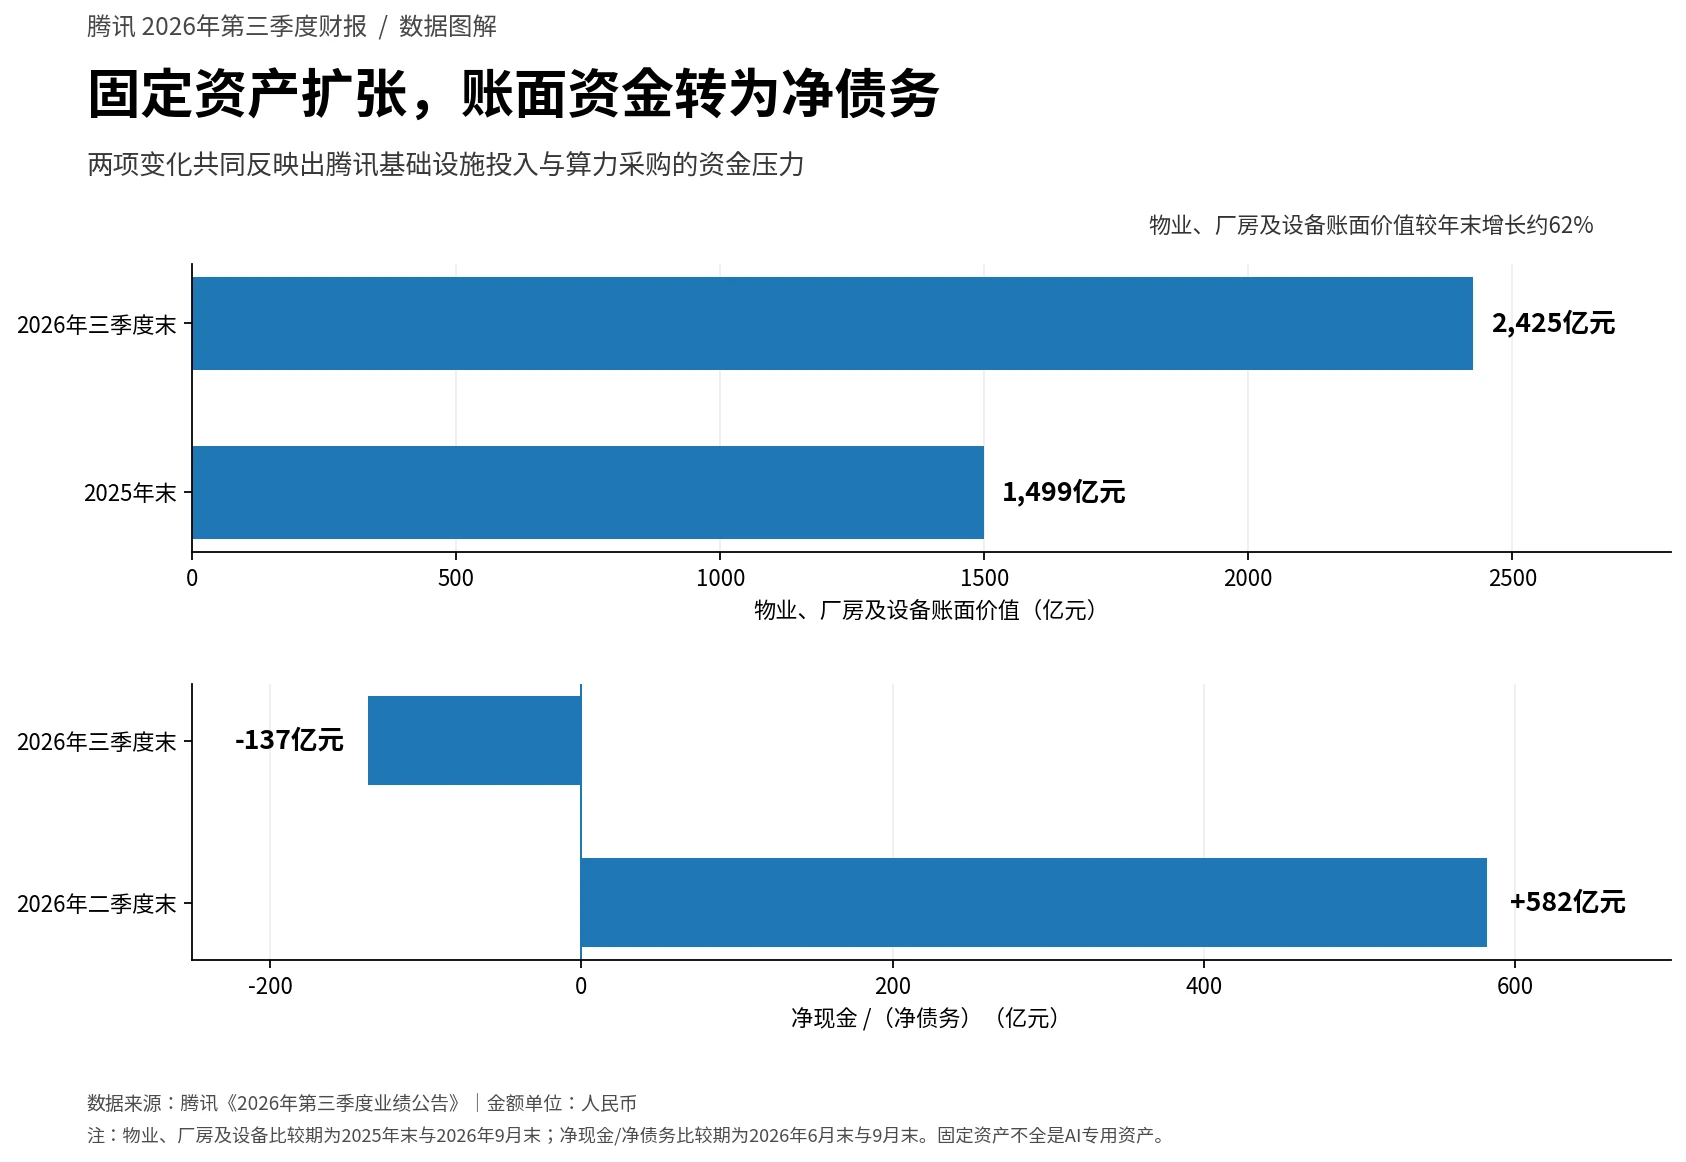
过去依靠流量、内容和软件服务的腾讯,如今正在为AI业务建设更庞大的基础设施。算力采购、数据中心和模型研发,正在成为影响公司经营表现的重要变量。
接下来,WorkBuddy的高Token消耗、小微与微信生态的结合,以及云服务增长,能否转化为足够的商业回报,覆盖不断增加的基础设施成本,将是腾讯AI战略能否跑通的关键。
本文来自投稿,不代表增长黑客立场,如若转载,请注明出处:https://www.growthhk.cn/quan/174317.html
 微信扫一扫
 支付宝扫一扫