作者丨青沐
编辑丨六子
扫地机器人行业,正在迎来新一轮深度大洗牌。
奥维云网数据显示,2026年上半年国内扫地机零售量为309万台,较上年同期减少约14.9万台,同比下滑4.6%;零售额98亿元,同比下跌4%。
行业数据并不乐观,但扫地机龙头品牌却越战越勇。“扫地机双雄”科沃斯和石头科技相继发布2026年三季报,两家公司的营收均保持增长,尤其海外业务贡献了主要增量。
海外增长不只国内双雄。IDC数据显示,2026年第二季度,全球扫地机市场出货788.5万台,前五大厂商拿走了75%的出货量份额和82%的销售额份额,而这五大厂商,全部来自中国。
一边是国内市场量价齐跌,一边是海外市场持续高增,出海已经成为行业的分水岭。但引擎轰鸣之下,出海也并非都是坦途。
01
「不出海,就出局」
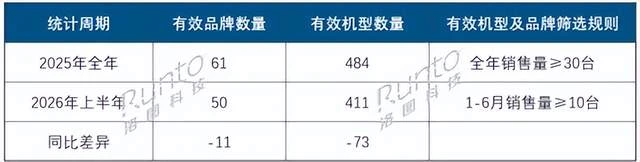
2026年上半年,国内扫地机的零售额和零售量双双出现下滑。同期,据洛图科技数据,整个扫地机行业减少了11个品牌和73款机型,大量千元白牌和旧款机型被销售渠道集体出清。
*图源洛图科技
如今,扫地机行业正在经历一个尴尬的换挡期:产品越来越难卖,即便卖得动,也卖不上价。
一方面,行业高度内卷,扫地机陷入“微创新”瓶颈。
过去几年,扫地机市场的全面爆发,首先得益于产品的代际创新。
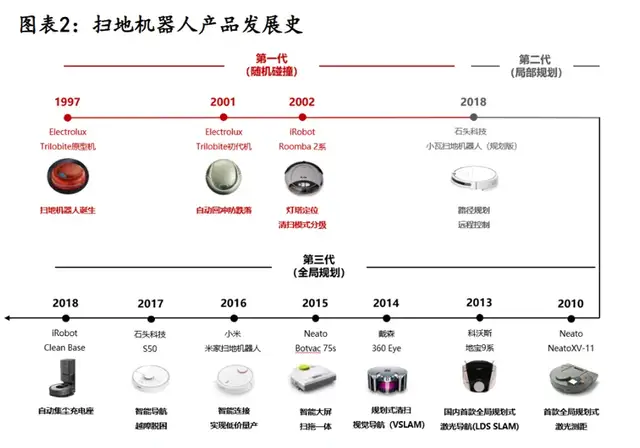
2016年以前,扫地机虽然具备全局规划清扫能力,但仍以“干扫”为主;一直到2016年后,集吸尘和拖洗功能一体的干湿两用扫地机才开始面市。
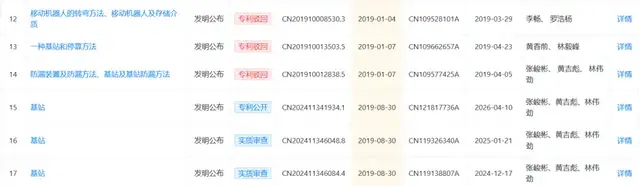
2020年之后,扫地机厂商在技术不断突破,比如石头科技推出智能感知算法;云鲸推出带自动清洗拖布功能的基站,扫地机逐渐向着更多元形态发展。
*图源天眼查-云鲸专利情况
比如扫拖一体机器人、扫拖洗烘一体机器人、智能洗地机等,还有融合集尘+洗拖布+烘干+上下水+除菌等多功能的全能型基站,进一步解放用户双手。
*图源方正证券
但在这之后,行业进入“抢蛋糕”阶段,行业的竞争焦点开始转向营销和价格,技术创新反而一直在“挤牙膏”,功能难免越来越同质化。
另一方面,消费者正逐渐对扫地机祛魅。
在社交平台上,不少消费者吐槽扫地机“好看不好用”,比如避障不到位,清洁有死角;需要用户二次清洁,不能完全解放双手;容易出现毛发缠绕,没用多久就失灵等。
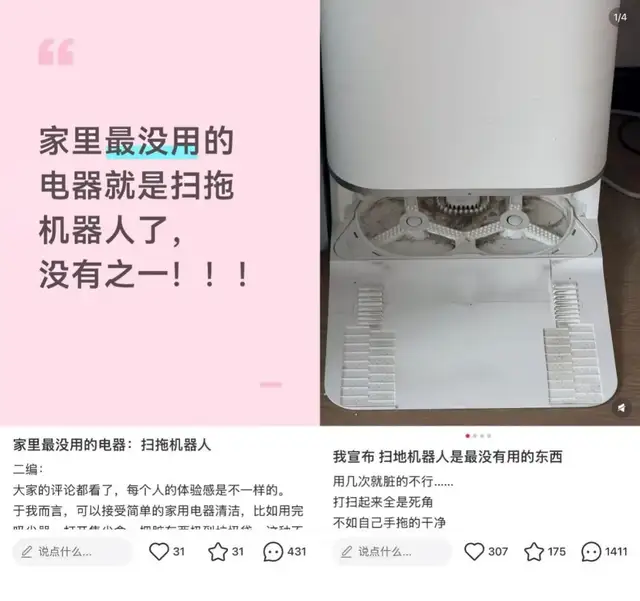
*图源小红书
归根到底,消费者不愿意买账,是因为扫地机还不够好用。然而,要让产品真正好用,需要长期的研发投入,但在行业价格战下,厂商的微薄利润根本撑不起这场攻坚战。
比如科沃斯和石头科技,这几年营收规模虽然一直在涨,但利润规模反而在“瘦身”。2025年,科沃斯和石头科技的销售费用率分别为31.2%和26.2%,但研发费用率分别为5.1%和7.6%。
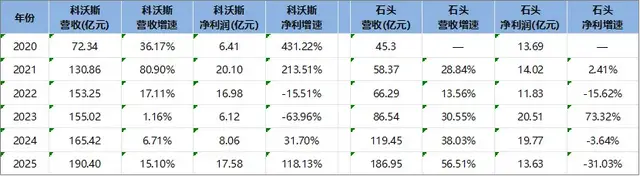
*图源公开财报
当国内市场的增长和利润天花板近在眼前,向外走,就成了唯一的路。
02
「向海外市场“要利润”」
过去三年,中国清洁家电的出海明显提速。
IDC数据显示,2026年第二季度,全球扫地机器人市场出货量厂商份额前五名分别为石头、追觅、科沃斯、小米与MOVA,中国厂商拿下大半江山。
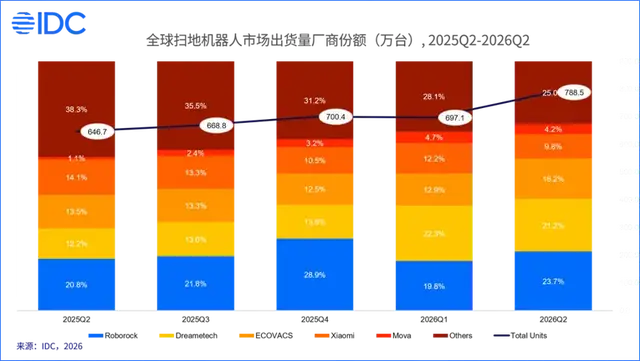
*图源IDC
以科沃斯和石头科技为例,两家公司的海外收入占比都持续提高,且海外收入增速明显高于国内。
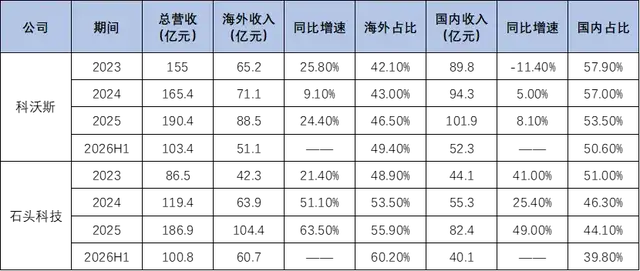
*图源公开财报
但有意思的是,虽然两家公司的海外占比都已过半,但利润走向却一个向上、一个向下。
石头科技前三季度实现归母净利润14.66亿元,同比增长41.23%;科沃斯前三季度实现归母净利润13.69亿元,同比下滑3.47%,三季度的归母净利润更同比下滑72.43%。
目前来看,国内主流品牌出海时间不同、落子不同,有人先啃下海外线下渠道,有人靠营销一路高歌猛进,利润分化的答案,就藏在这些差异里。
石头科技的打法是“深扎根、向高端要利润”。
它出海较早,一开始便瞄准欧美成熟市场,用产品力占住高端价位段。2023年,其在美国亚马逊800美元以上价格段份额占比一度高达62%。
此后,石头科技没有将自己绑定在线上渠道,而是积极跟北美Costco、沃尔玛、欧洲MediaMarkt等主流零售体系合作,通过线上+线下双渠道提升品牌高端形象。
正因如此,其才能在今年材料成本普涨的背景下,实现利润逆势增长——高端市场为其贡献了更高的溢价空间;而丰富的渠道布局又避开了亚马逊Prime Day错期的影响。
追觅虽然出海较晚,却更重营销,实现了更快扩展。它在海外市场同时布局室内清洁、个护小家电、大家电等,以多品类矩阵推动业务的爆发式增长。追觅创始人俞浩曾透露,海外市场占总收入80%。
不过,高举高打也有代价。据界面新闻统计,仅2026年前两个月,追觅在春晚、超级碗等渠道的投入预计不低于5亿元。营销能否一直支撑销量增长,仍待时间检验。
科沃斯出海也较晚,一直到今年二季度,其海外业务收入占比才首次超过国内。
CEO钱程选择另辟蹊径,通过布局割草机器人、擦窗机器人、泳池机器人等新兴品类,试图用新场景对冲扫地机的增长天花板。但这些新兴品类的市场规模尚小,公司研发、营销投入却要先行,难免在短期内拖累利润。
今年前三季度,科沃斯的销售费用为41.23亿元,同比增长5.44%,销售费用率约27.51%。虽然公司已在努力降费,但销售费用率仍较石头科技(21.95%)略高。
还有一些品牌已在内卷中大幅滑落。据奥维云网数据,今年9-10月的大促周期,云鲸线上销售额同比下降51%,成为下滑幅度最大的品牌。分析认为其产品更新节奏太慢,错失了全能基站的卡位期;前两年以营销换增长又碰上流量红利退潮,影响了公司的发展节奏。
此外,小米、大疆等跨界玩家趁势崛起,虽然市场份额占比不高,但由于自带品牌流量,依托自身的生态链和渠道进行铺货,成本压力相对更小,出海之路也走得更顺一些。
03
「出海未必“一帆风顺”」
出海成为必然选择,但并非一路无忧,政策、关税、渠道等每一项的变动,都可能将企业难住。
最大的不确定性来自政策变动。
今年7月,美国联邦通信委员会(FCC)把“外国生产的先进机器人设备”列入受控清单,按照其给出的标准(能自主导航、带传感器、能联网等),部分扫地机将在此列。
除了美国市场,欧洲市场也在增加准入壁垒。2025年11月,欧盟委员会对原产于中国的割草机器人发起反倾销调查,拟征收45.6%-53.3%的反倾销税。
过去,中国厂商依靠成本优势和供应链效率,撬开了海外市场的大门,再加上营销和渠道的一轮猛攻,顺利在海外市场站稳了脚跟。可一旦碰上政策变动的“黑天鹅”,这些招数就仿佛一拳打在了空气里。
更难的挑战在于,海外市场竞争也悄然加速。
表面上看,中国扫地机在全球市场的销量和销额依然双双上涨,但当所有玩家都集体出海,那么海外市场就从蓝海被染成了红海。
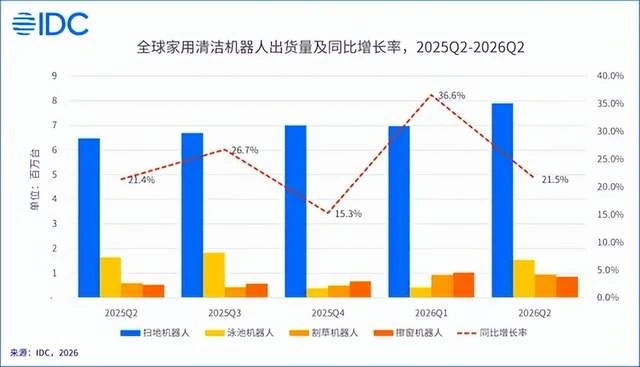
据IDC数据,今年二季度传统旺季,全球清洁机器人的出货量增速已有明显下滑。用户需求出现了变化,成本压力还在上涨,中国厂商要在海外挤出更多利润,不能只靠老经验。
*图源IDC
首先,要扎根海外市场,不只是把货卖出去。
目前,石头科技、追觅等都已在海外设立生产基地,除此以外,它们的渠道和服务中心也陆续“沉”在海外。
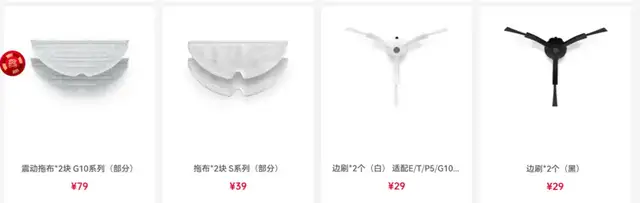
比如石头科技从2023年起,已在美、德、日、韩等地设立多个区域办公室和售后服务中心,还将售后服务做成了长期生意,出售清洁家电的拖布、滤网、尘袋等配件。
*图源石头科技官网
其次,要做精细化运营,抓住海外用户痛点。
中国扫地机走向海外,很容易遭遇水土不服。比如国内家庭以硬质地面为主,欧美家庭普遍地毯多、户型大、养宠比例高,这些差异决定了产品定义必须本地化。
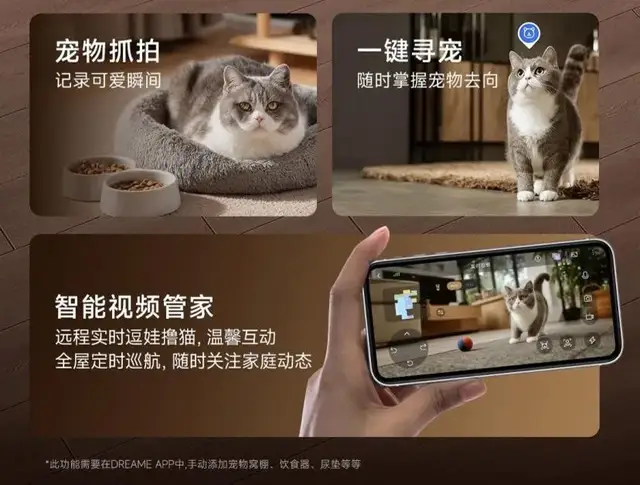
因此,石头科技在2023年推出深度清洁地毯模式,会对地毯区域进行二次清扫;追觅的宠物关爱模式已经迭代至5.0,支持宠物巡航看护、识别宠物周边污渍等功能。
*图源互联网
最后,聚焦更大的家庭清洁场景。
目前来看,头部玩家基本都在向全场景智能生态跃迁,但厂商布局的品类越多,越需要思考如何围绕场景做深做透,品类之间的技术复用和场景联动,才是这场生态战的胜负手。
以科沃斯为例,旗下地宝、窗宝、割草机器人都由同一个AI系统来操控,它们之间会共享环境感知信息,对地面、立面、室内等区域的全方位打理,通过布局场景收获增量。
04
「写在最后」
扫地机出海早已不是选择题,而是必答题。追觅创始人俞浩甚至直白地表示,“海外市场的利润占比更高”。
想要拿下“更贵的鱼”,势必也会遭遇“更大的风浪”。中国清洁家电厂商勇闯海外,就要改变姿势,学会跟当地人做生意。
- END -
本文来自投稿,不代表增长黑客立场,如若转载,请注明出处:https://www.growthhk.cn/cgo/model/174327.html
 微信扫一扫
 支付宝扫一扫