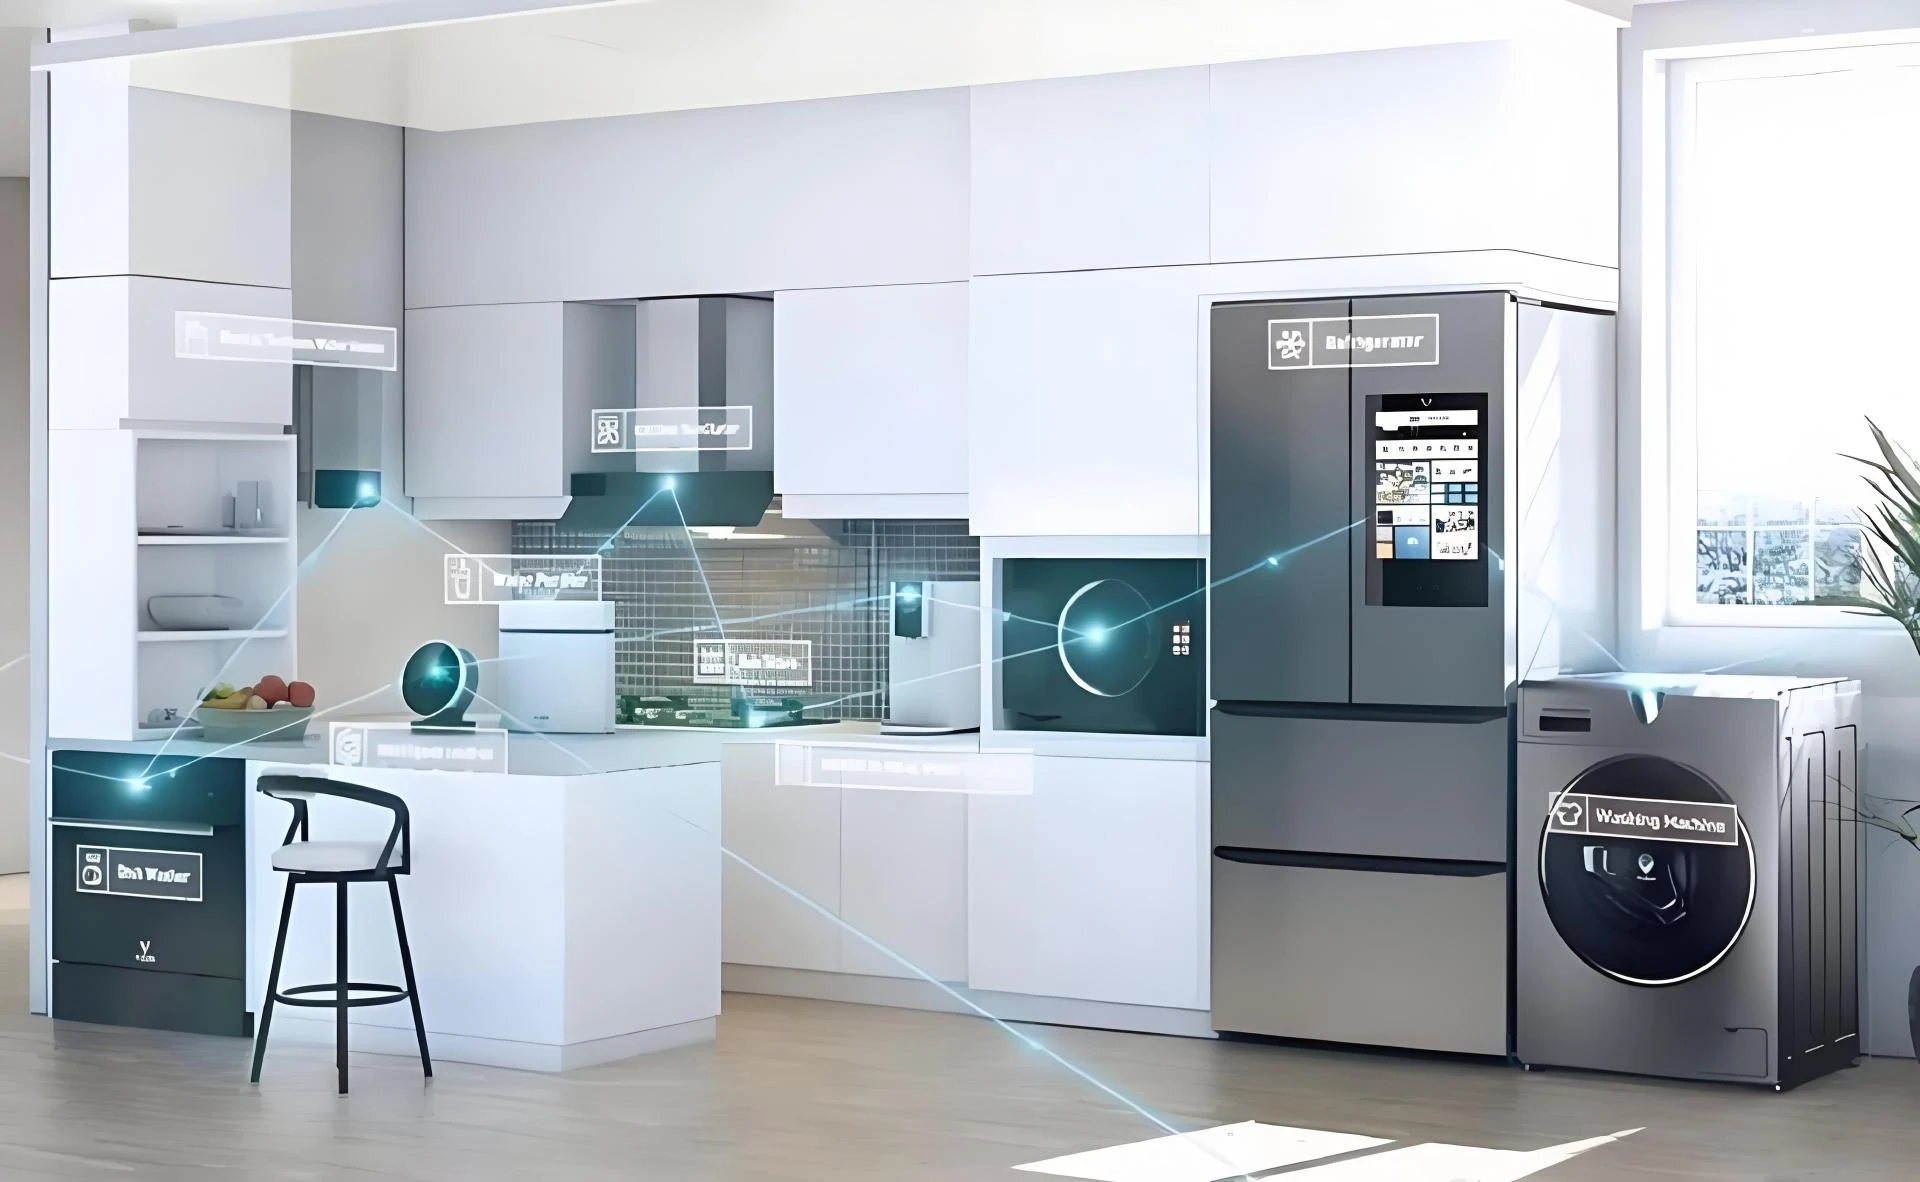
老板电器的AI厨电还在“加载中”。
文|郭梦仪
当一家公司开始拼命讲未来的故事,通常是现在出了问题。
老板电器就正在拼命讲一个关于AI的故事,而它交出的三季报,解释了这种迫切:单季度归母净利润同比下跌41.57%;营业收入同比下滑15.37%。
上市十六年、累计分红78亿元的厨电龙头,老板电器交出了近十年最差的一份季度成绩单。
数据显示,老板电器一季度营收同比降幅为5.46%,半年报就扩大到13.78%,前三季度则走到14.37%。这说明营收不但在下降,而且下降的速度还越来越快。
更让人不安的是,这不是一次行业普跌中的“随大流”。把老板电器的曲线和行业曲线叠在一起会发现,它跌得比行业更快、更急。
而唯一的亮点,是三季度AI厨电在整体厨电销售中的营收占比升至27%,较上半年的24%继续提高。
老板电器正在全力讲述的AI厨电故事,究竟是真引擎,还是遮羞布?
01 行业在过冬,老板电器在失温
老板电器的盈利能力在全方位的退步。
数据显示,前三季度,老板电器营业收入62.61亿元,同比下降14.37%;归母净利润8.39亿元,同比下降27.53%;扣非净利润7.42亿元,同比降幅30.01%。
管理层自己的预期也在这份三季报里落了空。
在4月29日的业绩交流会上,管理层还判断全年会是“前低后高”:一季度和可能二季度下滑,三季度差不多回来,四季度明显回升,全年目标是保增长。
可现实是第三季度单季营收同比下滑15.37%,归母净利润2.60亿元,同比暴跌41.57%,创下年内最大降幅。
不仅如此,老板电器的高端溢价正在被价格战磨掉,第三季度单季毛利率同比下降2.5个百分点,为51.6%;前三季度资产减值损失5164万元,同比扩大11倍多,主要是存货跌价和工抵房计提;加权平均ROE只剩7.04%,同比下降2.94个百分点。
老板电器业绩不佳的确是因为行业寒冬。
奥维云网数据显示,今年三季度中国家电市场(不含3C)零售额同比下降10.1%;7-8月,油烟机、燃气灶全渠道零售额分别下降5%和7%,集成灶暴跌24%;上半年国内精装住宅新开盘仅16.1万套,同比下降25.5%。
但这还不能解释“为何行业跌一成,老板电器就跌一成半”这个问题。
老板电器明显跑输了它所在的这个行业。三季度家电大盘跌10.1%,它跌15.37%。
这已经不是第一次了。2025年,老板电器核心品类的跌幅,接近行业的两倍:油烟机收入下降8.62%、燃气灶下降9.76%,而当年行业零售额降幅仅有3.6%和4.9%。
问题在哪?行业性的寒潮之外,还有几处伤是老板电器自己给自己的。
国补退坡之后,整个行业转向以价换量,均价整体下移,而老板电器的立身之本恰恰是高端溢价。
和霸王茶姬一样,行业打价格战时,均价越高的一方受伤越重,三季度毛利率那2.5个百分点的下滑,大半是这么来的。
此外,老板电器的“地产包袱”也比同行更重。
老板电器靠地产起家,精装修工程渠道从23%的高峰一路收缩到2025年的10.6%。
最让人担忧是第二品类的集体失速。
老板电器讲了多年的多元化,结果是:集成灶收入2025年暴跌57.56%至1.39亿元,2026年上半年再跌63.95%;蒸箱、烤箱收入跌幅均超过47%。
到2026年上半年,根据iFinD业务分部数据显示,老板电器油烟机和燃气灶两个传统品类依然贡献约四分之三的收入。
洗碗机是近期厨电唯一的亮点产品,而老板电器的洗碗机上半年收入反而下滑19.8%,从3.38亿元缩到2.71亿元。
多元化转型喊了十年,但“第二增长曲线”没长出来,报表结构几乎没有变。
市场也开始用脚投票。截至11月11日,老板电器每股收报15.95元,总市值约150.73亿元,静态市盈率约12倍,市净率约1.27倍。
券商研报测算,公司三季度末自有现金约101亿元,占市值近七成。
换句话说,市场给老板电器的定价,基本只等于它账上的现金加一个还在盈利的旧业务。对AI故事、品牌溢价和未来增长,市场暂时不愿意多付钱。
一个做了四十七年厨电的龙头,为什么会在自己最熟悉的战场上节节败退?答案不在今年的报表里,在来时的路上。
02 不是老板老了,是收租的年代过去了
8月18日,70岁的任建华把董事长的位置交给了儿子任富佳。凤凰网财经那句评论流传很广:“不是老板老了,是收租的年代过去了。”
1979年,任建华还是杭州余杭一家村办五金厂的的厂长,全部家当只有5名工人和3把老虎钳。
直到1987年,任建华与航空航天工业部804所合作,捣鼓出了中国第一台吸油烟机。1994到1996年,老板油烟机连续三年销量全国第一。
春风得意的老板电器,随即犯了那个年代几乎所有企业都犯过的病:多元化。保健品、VCD、音响,老板电器当年什么都做。
结果到了1999年,油烟机年销售额从4亿多跌到8000万元,市占率直接跌出全国前十。
任建华的反应很决绝:销毁旧产品,砍掉所有副业,只留下一句“企业第一要务不是做大,是做长”。
这次惨败,塑造了老板电器此后二十年的性格:专注、高端、不犯错。
2008年,老板电器制定了五年战略规划,确立了品牌高端化的路线。随后,老板电器的拳头产品“双劲芯”大吸力油烟机问世,并于2010年登陆深交所,成为国内第一家高端厨电上市公司。
这是任建华的上半场。
2006年,23岁的任富佳进入公司;2013年,30岁的他出任总经理,和父亲开始了长达十三年的“父子共治”:父亲定战略、守高端,儿子管经营、跑渠道。
接下来,就是厨电行业最风光的十年:2011年到2021年,公司营收从15.34亿元飙到101.48亿元,翻了5.6倍,市值一度摸到465亿元。
这十年,也正是地产的黄金时代。
新房一交付,油烟机和燃气灶是第一个进厨房的电器。老板电器把精装修工程渠道做到了收入占比23%的高峰,和房企的关系好到可以收“工抵房”。简而言之,就是开发商付不起工程款,直接拿房子偿还欠老板电器的钱。
随着2021年地产爆雷,整个产业链开始连环塌方,老板电器手里的那堆“工抵房”也开始化作了财报里的减值损失。
根据财报数据,老板电器前三季度资产减值损失5163.91万元,同比扩大了11倍多,增量主要来自存货跌价计提,叠加收回工抵房后上调减值计提比例。
更深的代价在看不见的地方。
对地产红利的依赖,让老板电器对厨房里冒出来的新事物,连续误判了两次,且都发生在任富佳担任总经理、主管公司经营的任期里。
一次是集成灶。2021年,公司副总裁何亚东还公开质疑集成灶“不会成为大规模市场”。而奥维云网数据显示,集成灶的市场规模从2015年36亿元增长到2022年约259亿元。
等老板电器2022年匆匆推出首款集成灶,红利期已经过去。
另一次是洗碗机,这一仗的输法更耐人寻味。
2015年,方太的研发团队调研了25个城市的1000多个家庭,推出集水槽、洗碗机、果蔬净化于一体的三合一水槽洗碗机。
这个产品不用改橱柜、站着放碗、还能洗果蔬,精准踩中了中国厨房又小又油的痛点。
在此之前,洗碗机还是普及率不足1%的冷门品类,结果2016年销量暴涨120%,方太的份额一路冲到2017年的41.1%,成了品类的定义者。
老板电器看到后立刻布局,于2019年自建了洗碗机产线后,它打出“中式强力洗、会洗锅”的差异化,2021年线下单周销量份额一度冲到40%、登顶行业第一。
2023年,还是准接班人的任富佳在新三年战略发布会上立下目标:“到2025年,再造一个新老板电器。”
之后,公司签下顶流王一博,发起“宠爱你的双手”营销战役,把洗碗机收入一把推高27.94%,做到7.6亿元。
董秘甚至放话,洗碗机的市占率有望做到油烟机那样的30%。
但营销砸出来的高度,没有产品力接住:2024年增速骤降到4.22%,2025年转为下滑14.10%,2026年上半年再跌近两成。
同一时期,对手在做什么?美的用规模和性价比,把洗碗机全渠道销量第一连拿了六年;方太继续用水槽式和高能气泡洗定义这个品类的技术方向。
而当年任富佳立下的目标也没有实现,三年期满,公司2025年的营收反而比2022年还少了1个多亿。
所以这一次,他把话说得很绝。
今年8月底,接任董事长十天后,任富佳公开判断:“过去依赖房地产新房驱动的增长模式已经走到尽头,未来的竞争不再是吸力、火力等硬件参数的比拼,而是谁能通过AI烹饪科技与用户建立长期、稳定的连接。”
在他看来,行业必然朝着智能体、机器人化的方向演进,以AI烹饪科技为核心的新经营模式,是全行业的必由之路。
03 重新崛起,先拿出一个不再恶化的季度
公允地说,AI厨电是这份惨淡财报里唯一增长的业务。
2026年上半年,AI厨电销售额同比增长53%,占营收比重升到24%;三季报发布后,公司官方解读称这一占比已进一步升至27%。
用户端数据显示:食神APP及小程序累计服务用户超920万,三季度月均使用用户67万、同比增长63.4%;使用AI对话功能的用户占比达31%、约为年初的6.6倍,月均对话用户数同比增长127%。
在寒冬之下,老板电器在AI厨电上投入了不少精力:食神是行业首个完成三项备案的烹饪垂域大模型,AWE 2026上发布全球首款AI烹饪眼镜,搭载AI功能的在售机型827台。
看着很唬人,但实际呢?
公司披露的“AI厨电销售额”,统计的是所有搭载AI功能的整机销售收入,而不是AI功能带来的增量收入。
一台售价一万元的i系列蒸烤一体机,因为内置了AI菜谱就被全额计入“AI厨电”,AI到底贡献了多少溢价、多少利润,报表里没有表现。
另外,食神App和小程序累计服务用户超过800万,但每个月还在真正使用AI烹饪功能的,只有6.5万人。
打个比方,这就像一家号称接待过800万顾客的餐厅,每个月回来吃饭的只有6.5万人:100个尝过的人里,愿意再来的不到1个。
AI厨电的真实黏性,和公司叙事的热度之间,还差着很远的距离。
另外,行业大蛋糕听起来很美,细看也有水分。
整体来看,2026年一季度,中国AI家电市场规模同比增加了59.7%。
而中商情报网数据显示,2025年油烟机线下智能渗透率只有12.4%。换句话说,线下每卖出100台油烟机,带智能功能的不到13台,而空调这个数据是63.9%。
12.4%说明,AI家电的火已经烧了几年,消费者到今天也不太愿意为厨电的AI功能掏钱。
更麻烦的是,油烟机、燃气灶都是耐用品,普通家庭一台要用上八到十年,不坏不换。
这就意味着,就算AI功能以后真成了刚需,需求也只能随着旧机器一台一台淘汰慢慢释放。这是熬年份的长生意,不是几个季度就能反映到财报上的快钱。
不仅如此,市场上的其他玩家也不会站在原地等待。
公开资料显示,方太在AWE 2026展示的机器人厨房,机械臂已经能完成倒油、翻炒、盛菜全流程,具身智能的技术上限明显高于软件大模型路线;
海尔大型厨电年销量突破5400万台、位居全球第一,正依托全屋生态把AI厨电打包进三翼鸟的场景方案;
美的则是用性价比和渠道规模,在下沉市场收割智能化的普及红利。
任富佳也没有坐以待毙,慢钱还要等,可以先挣着快钱。
与三季报同日公告的,是老板电器以1亿元参股炒菜机器人公司优特智厨,就是这个思路下的动作。
但这张牌同样撑不起太多想象。1亿元,对一家账面现金超百亿的公司而言,只是用零钱买的一张商用炒菜机器人赛道的入场券。
而且这条赛道本身就不大。NCBD餐宝典测算,2025年,炒菜机器人的整体规模才38.1亿元,其中94.6%是商用场景,和老板电器做了几十年的家用厨电,隔着一整套完全不同的生意逻辑。
任富佳自己显然不怀疑AI厨电这条路。在去年5月接受《财富》中国专访时,他把竞争的核心讲得更直白:“不是我用了谁的模型,而是谁能把你的know-how变成数据喂给这个模型。”
这句话方向没错,四十七年攒下的烹饪曲线、火候数据,确实是通用大模型厂商补不上的课。但截至这份三季报,这些know-how还没有在利润表上兑现出一笔可以单独指认的AI利润。
04 结语
老板电器在AI厨电的叙事上跑得最快,但叙事领先不等于商业领先。
827台AI机型听起来壮观,真正决定胜负的是有多少台的AI功能被用户每天用、愿意推荐给下一套房的业主。这些数据,老板电器一个都没有公布。
而支撑老板电器“重新崛起”的两个前提,都不在他自己手里。
第一个前提是行业见底的时间。地产后周期的拖累、国补退坡的冲击何时结束,不由任何一家厨电企业决定。
第二个前提是AI从“噱头”变成“利润”的时间。
公司高级副总裁、AI数字厨电业务负责人周海昕不久前受访时也承认:“老板电器一直也想超越周期,但是传统的家电行业确实非常受限于房地产的周期。”
管理层在5月的业绩说明会上说“不以低价竞争获取短期规模”。姿态是对的,但姿态换不来渗透率。
二十七年前,任建华靠一把火烧掉库存、砍掉副业,把自己从多元化的悬崖边拉了回来。
现在,老板电器要重新被定价,路径其实清晰得近乎残酷:先拿出一个不再恶化的季度。
在此之前,关于食神、关于AI眼镜、关于炒菜机器人的所有叙事,都只是冬天里的种子。
本文来自投稿,不代表增长黑客立场,如若转载,请注明出处:https://www.growthhk.cn/cgo/model/173859.html
 微信扫一扫
 支付宝扫一扫