《港湾商业观察》张然淇
2026年的白酒行业,没有等来预期中的复苏,反而在存量博弈中越陷越深。作为清香型龙头的山西汾酒(600809.SH),交出了一份让市场颇感寒意的半年报。
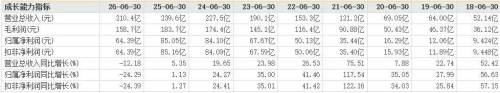
根据公司披露的2026年半年报显示,公司实现营业总收入210.44亿元,同比下滑12.18%;归母净利润64.39亿元,同比下滑24.29%;单看二季度,公司收入61.21亿元,同比下滑17.74%;净利润仅10.57亿元,同比近乎腰斩,跌幅达43.11%。
这是自2016年以来,山西汾酒首次出现中期营收、净利润双下滑。在此之前,这家公司已经连续11年保持全年正增长,从区域名酒一路狂奔至行业第一梯队,创下了白酒行业的“汾酒速度”。当增长神话暂停,市场争议也随之而来,这份成绩单,究竟是主动控货去库存的战略性回撤,还是行业周期叠加自身短板下的基本面拐点?
半年报双下滑创多年来最差,受青花30等拖累
据天眼查显示,山西汾酒历史渊源,成立于1985年。今年上半年,分产品来看,公司汾酒系列实现收入206.20亿元,占酒类收入约98.5%,同比下降11.84%;其他酒类(竹叶青酒、杏花村酒等)实现收入3.14亿元,占酒类收入不足1.5%,同比下降35.08%。两者合计酒类收入约209.34亿元,同比下降12.32%。
山西汾酒在半年报中表示,白酒行业正逐步进入竞争加剧的新阶段,产区之间、企业之间以及品牌之间的竞争态势持续加剧,行业内的“马太效应”愈发显著。公司将密切关注市场动态,着力提升产品质量与品牌影响力,持续优化产品结构,创新营销策略,并通过多元化渠道拓展市场,强化企业核心竞争力、提高产品市场占有率。
国海证券表示,主品牌汾酒降幅仍小于其他酒类。据渠道反馈,上半年青花系列收入下滑低双位数,主要系青花30及以上产品下滑高双位数拖累;青花20/25表现亮眼,收入持平微增,主要得益于价格带优势及省外市场较好势能。巴拿马小幅下滑,老白汾、玻汾均下滑双位数,中低端产品略有承压。
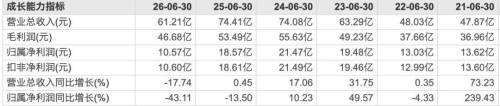
拉长2021年2025年的二季度单季数据来看,山西汾酒的增长下行轨迹清晰得近乎刺眼。
五年间分别实现营收47.87亿元、48.03亿元、63.29亿元、74.08亿元、74.41亿元;同比增长73.23%、0.35%、31.75%、17.06%、0.45%;归属于母公司所有者的净利润分别为13.62亿元、13.03亿元、19.48亿元、21.47亿元、18.57亿元,同比增长239.43%、-4.33%、49.57%、10.23%、-13.50%。
进入2026年二季度,公司进一步加大控货去库存力度,渠道调整效应集中释放,单季业绩压力骤然放大。
以近些年观察来看,2021年至2025年,山西汾酒营业收入分别为199.7亿元、262.1亿元、319.3亿元、360.1亿元和387.2亿元,同比增长42.75%、31.26%、21.80%、12.79%、7.52%;归属于母公司所有者的净利润分别为53.14亿元、80.96亿元、104.4亿元、122.4亿元、122.5亿元,同比增长72.56%、52.36%、28.93%、17.29%、0.03%。
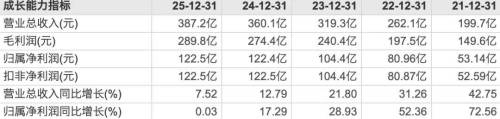
不难发现,从2021年的高速增长开始,公司营收与利润增速已连续四年逐年回落,2025年更是直接陷入增长停滞,利润基本零增长。这也意味着,2026年上半年的业绩下滑并非黑天鹅事件,而是高增长动能持续衰减后的必然结果。
省内外市场都承压,次高端价格带的行业挑战
对于区域白酒龙头而言,大本营市场是抵御行业周期的核心屏障,但这道屏障,如今在汾酒身上已经失效。
2026年上半年,山西汾酒省内市场营收79.38亿元,同比下滑9.09%。其中二季度表现更为惨烈,省内单季营收同比下滑超30%,成为拖累整体业绩的最主要原因。
这与此前两年的走势形成鲜明反差。2024年、2025年上半年,省内市场始终是汾酒抵御行业波动的“安全垫”。2024年上半年,公司省内营收83.94亿元,2025年稳步增长至87.32亿元,同比保持4.04%的正增长,哪怕行业整体承压,本土基本盘始终稳中有进。而到2026年,这道安全垫彻底失效,从“压舱石”直接变成了拖累项。
省内下滑的核心原因,一方面是公司主动控货、去库存,大幅减少向经销商发货,直接压缩营收;另一方面,本土消费疲软、终端动销低迷、渠道库存积压严重,经销商拿货积极性大幅下降。同时,公司内部渠道改革、淘汰中小经销商,也让本土渠道体系出现阶段性混乱。
此外,上半年省外市场实现营收129.97亿元,同比下降14.17%;其中二季度收入42.02亿元,同比下降11.46%。与省内二季度营收的大幅跳水相比,省外同期降幅明显更小,展现出更强的抗压韧性。
青花系列是山西汾酒的利润核心,也是品牌价值的支柱。但近两年,300元至800元次高端赛道竞争白热化,汾酒次高端产品增长陷入停滞。从盈利结构看,公司毛利率长期维持在75%左右,2026年上半年整体毛利率75.40%,同比仅下降1.25个百分点,产品本身盈利能力并未崩盘。但销量下滑、渠道混乱、费用高企,直接拖垮了净利润。上半年净利率约30.6%,较上年同期的约35.5%下降近5个百分点,降幅远大于毛利率,差额主要被销售费用率上升和营收下滑后的固定费用摊薄所吞噬。
价格倒挂并非2026年才出现,而是经历了从局部到全面的恶化过程。2023年至2024年,青花30·复兴版批价开始松动,进入下行通道。2025年2月,公司暂停青花20、老白汾酒10多地供货,计划升级为“五码合一”新版产品,本质是以停货换取价盘喘息空间。到2025年11月,复兴版批价已降至730元左右,青花20批价约340元。进入2026年,倒挂常态化。截至7月,青花20批价约355元,高于320—330元的出厂价,但终端零售价约373元,低于588—628元的官方参考价,渠道利润空间被压缩在终端环节。青花30复兴版批价约860元,已低于900多元的出厂价,经销商拿货即亏损。渠道信心因此承压。
公司试图以青花25补位。据渠道反馈,上半年53°青花25销量同比增长约360%,42°青花25增长20%以上,42°青花30约增10%。但青花25基数极低,且增长主要依赖渠道费用和返利政策倾斜,并非自然动销驱动,绝对增量有限,无法对冲青花20、青花30两大百亿级主力产品的销量下滑。
与此同时,公司销售费用持续走高。2026年上半年销售费用26.20亿元,同比增加近10%,销售费用率升至12.45%,同比提升2.5个百分点。
2021年上半年至2025年上半年,公司销售费用分别为20.28亿元、19.39亿元、17.09亿元、20亿元、23.82亿元。销售费用率分别为16.74%、12.64%、8.99%、8.79%、9.94%。
收入下滑、费用上涨,成为汾酒今年最尴尬的经营现状。大量营销费用投入,没能拉动终端销量,仅用于维稳渠道、维护价格体系,投入产出比大幅恶化。
针对市场最为关注的次高端承压与省内失速两大争议点,佳酿网创始人、酒业观察家刘红增表示,当前市场对汾酒的担忧存在一定的情绪性放大,两大问题的本质需要放在行业周期与企业战略调整的双重维度下看待。
对于次高端价格带的整体疲软,刘红增认为这首先是行业共性问题。“2026年上半年,次高端价格带整体规模萎缩约8%,逾86%的白酒企业利润下滑,批价承压、动销放缓是全行业共同面对的周期底色,不是某一家企业能独善其身的。”
在他看来,区别在于企业的应对方式:行业内仍有部分企业依靠压货维持报表增速,但汾酒选择了主动控货、不硬压指标,最终青花20批价保持稳定,青花25、42°青花30销量实现逆势上涨,多地渠道库存回落至2—3个月的健康水位。“这是把周期压力转化为主动调整窗口的打法,短期看业绩承压,长期看是在为下一轮景气周期蓄力。”
而对于省内大本营的下滑,刘红增则认为核心诱因是主动渠道重构,而非基本盘松动。“汾酒上半年在省内推进经销商结构优化,二季度起不再强制执行销售目标,省内第二季度降幅放大正是改革‘挤水分’的集中体现。”
近一年股价跌幅四成,现金流、合同负债走弱
相比于账面营收利润,现金流和预收款,更能真实反映白酒企业的渠道冷暖。
2026年上半年,山西汾酒经营活动产生的现金流量净额66.52亿元,同比增长11.23%。其中第二季度单季经营现金流为-16.02亿元,同比净流出扩大约5.56亿元,环比大幅转负,是近几年少见的单季现金流流出。第二季度现金流转弱主要系公司主动放宽回款要求、务实出清所致。
第二季度现金流大幅回落,意味着终端回款变慢、经销商打款意愿下降、企业回款压力陡增。
代表渠道备货意愿的合同负债(预收款),下滑更为明显。2026年6月末,汾酒合同负债66.58亿元,较2026年3月末的79.04亿元,环比减少12.46亿元,渠道回款节奏放缓。
连续的预收款回落,直白说明:经销商不囤货、不打款、不补仓,渠道对汾酒后续走势普遍谨慎。
截至2026年6月末,山西汾酒存货账面价值147.84亿元,同比小幅增长2.73%,存货规模持续处在历史最高区间。
对比历年数据,2023年末汾酒存货123.76亿元,2024年末143.91亿元,2025年末143.89亿元,2026年中突破147亿元,存货继续攀升。
虽然白酒基酒存货属于优质资产,但持续走高的库存、持续走弱的动销,意味着汾酒当前库存周转效率持续下降。在行业消费疲软、次高端内卷加剧的背景下,高库存不再是底气,反而成为拖累业绩、压制渠道的最大包袱。
综合全年数据和经营现状来看,山西汾酒当前的业绩下滑,并非短期调整,而是增长逻辑的根本性改变。
过去五年,汾酒靠省外扩张、渠道压货、次高端风口三重红利,实现规模翻倍。如今,省外市场增长见顶、次高端竞争内卷、省内基本盘失守、渠道库存高企、营销费用低效,多重压力集中爆发。
值得注意的是,本次业绩下滑,既有行业大环境的原因,更有自身经营模式的弊病。此前粗放式扩张留下的库存隐患、价格隐患、渠道隐患,在行业复苏乏力的当下,全部暴露。
尽管短期业绩承压,券商机构仍从中看到了周期筑底的信号与长期价值的支撑。东吴证券近期指出,短期来看,当前白酒行业已进入筑底阶段,预计2026年下半年有望迎来边际改善。对汾酒而言,公司已明确规划2025年—2027年每年度分红总额不低于当年归母净利润的65%,高分红政策进一步夯实了安全边际。中长期维度下,汾酒作为清香型白酒龙头,在营收规模200亿元以上的头部酒企中,凭借香型差异化、全国化持续渗透以及多价位产品矩阵的增量贡献,成长空间仍然突出。
国海证券给出的投资建议是,清香龙头经营韧性仍突出,渠道调整与报表压力正逐步释放,当前估值处近五年低位,维持“买入”评级。公司上半年持续强化青花系列高端品牌定位,深化全国化渠道精耕,加快长江以南及重点市场突破,长三角、珠三角等战略市场保持稳健增长。当前青花及主品牌价盘基本保持稳定、全国化核心市场仍有增量、省内渠道修复进行中,清香龙头经营韧性仍较为突出,报表压力亦逐步释放,当前估值处于近五年低位,预计公司2026-2028年营业收入分别为313/331/347亿元,同比分别增长-19%、6%、5%;归母净利润分别为98/109/120亿元,同比分别增长-20%、11%、11%,对应PE估值分别为15/13/12,维持“买入”评级。
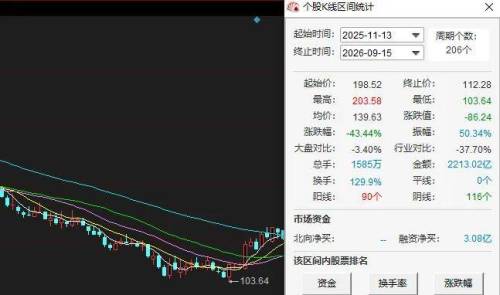
资本市场表现上,2025年11月13日至2026年9月15日,近十个月时间,公司股价跌幅超过四成。
对于山西汾酒而言,曾经人人称道的高增长神话,已经彻底落幕。未来很长一段时间,公司将告别高速扩张,进入去库存、稳价格、修渠道、调结构的阵痛调整期。(港湾财经出品)
本文来自投稿,不代表增长黑客立场,如若转载,请注明出处:https://www.growthhk.cn/cgo/model/169870.html
 微信扫一扫
 支付宝扫一扫