星巴克的增长,得先过“回本”这一关。
文|段泽钰
编 | 郭梦仪
如果用一句话来概括星巴克这一财年,可以说是:不养闲人。10月30日,星巴克交出2026财年成绩单。全年营收379亿美元,同比增长2%;归母净利润25.3亿美元,同比增长36.1%。
但翻开财报的细项,中国门店的同店销售额、交易量和客单价,已经找不到了。
今年,星巴克将中国零售业务的控股权交给博裕管理的基金,自己保留40%股权。中国门店卖出的咖啡,不再以零售收入全额进入集团报表。
而在财报前,中国店里的一块提示牌,倒是先引起了顾客的注意。
10月22日起,星巴克中国开始实行“消费入座”,相关话题随即登上热搜。有人把这一变化概括为:“星巴克的沙发不养闲人。”
而放眼整个星巴克,这家正在重新打量的,是一张更大的“沙发”:
在北美,它关掉了约250家直营门店,又给部分门店增加人手、翻新空间;在中国,它把60%的股权交出去,报表变轻了,但新财年全球净增约1200家门店的计划里,中国仍要贡献大约一半。
从一张被收回的椅子,到一份被砍掉的菜单,再到一个被交出去的控股权,星巴克这一年都在重新掂量:什么该留,什么该走,什么值得继续花钱。
答案还在写,但这家全球咖啡巨头对增长放缓的焦虑,已经先一步写进了账本里。
北美在修复,中国却“隐身”了
财报发布后,星巴克全球CEO布莱恩·尼科尔对过去两年的计划有了新的说法:
“重返星巴克”最初是一项扭转计划,现在则成了增长计划。
他的底气来自一组回升的数字。
2026财年,星巴克全球可比门店销售额增长6.2%,调整后营业利润率从上年的9.9%升至11.9%。这家咖啡巨头终于从此前的客流下滑中缓过一口气。
支撑这份成绩单的,首先是北美。
2026财年第四财季,星巴克美国同店销售增长7.7%,其中交易量增长2.4%,客单价增长5.2%。
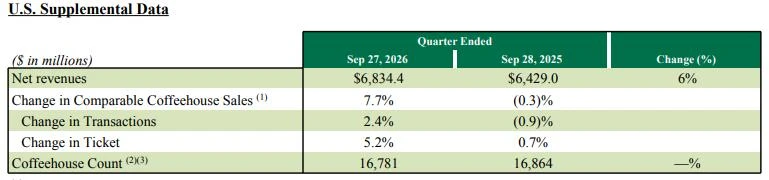
图源:星巴克财报
这其中一部分的增长,来自顾客每次花的钱变多了。
星巴克首席财务官凯茜·史密斯在电话会上拆解:客单价的增长来自定价、附加购买、产品组合和外卖的共同贡献,其中定价和产品组合(含商品销售)驱动了从第三财季到第四财季的大部分环比改善。
而把视线移到北美以外,画面的温度明显低了一截。
第四财季,国际直营门店同店销售增长0.9%,交易量下降2.8%。管理层解释,这项指标目前主要由日本和英国业务构成,日本面临较高的同期基数。
中国市场的表现,却难以直接从这份财报中读出来。
尼科尔在电话会上表示,星巴克中国2026财年的表现超过了既定目标。不过,中国门店的同店销售、交易量和客单价,没有像过去一样单独出现在业绩公告中。
原因是今年4月完成的合资交易。博裕管理的基金拿走了星巴克中国零售业务60%股权,中国门店由合资公司经营,星巴克则保留40%股权。
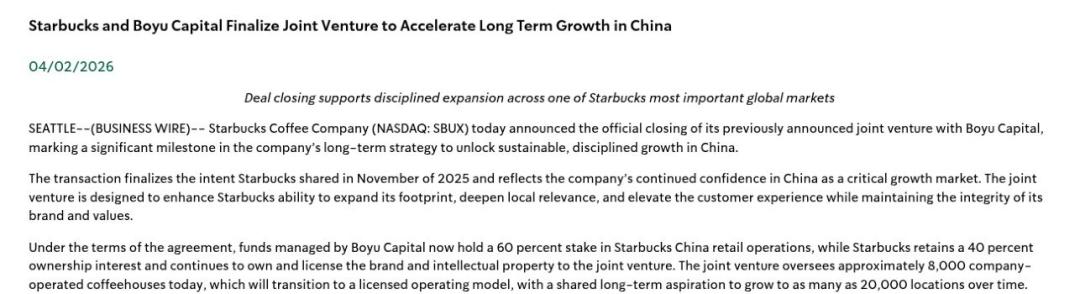
星巴克宣布与博裕完成合资交易。图源:星巴克官网
交出去控股权后,星巴克在中国赚钱的方式彻底变了。
以前,门店卖出一杯咖啡,零售收入全装进星巴克的口袋;现在,门店由合资公司经营,卖咖啡的钱先记在合资公司账上。
星巴克退到了幕后,变成了合资公司的授权方、供应商和股东。
它按销售额的3%至4%向合资公司收取品牌授权费,通过供应咖啡豆和物料赚取差价;保留的40%股权,则让它能够继续分享这门生意的经营成果,相关投资损益按权益法计入集团报表。
这种收钱方式的改变,直接重塑了财报的样貌。
合资前(2026财年第二财季),星巴克中国业务的单季收入还有约8亿美元,那是实打实的门店零售额。
合资后的第三财季,星巴克从中国合资公司确认的相关收入变成了5250万美元,主要就是上述的授权费和供货收入。这个财季,合资交易本身还为星巴克贡献了约5.36亿美元的税前处置收益。
而因为门店终端那笔庞大的零售收入和租金、人力等成本,同时移出了集团的合并报表,星巴克国际业务的盘子也“缩水”了。
第四财季,星巴克国际业务收入同比下降37%,,营业利润率却从上年同期的10.8%升至19.7%。
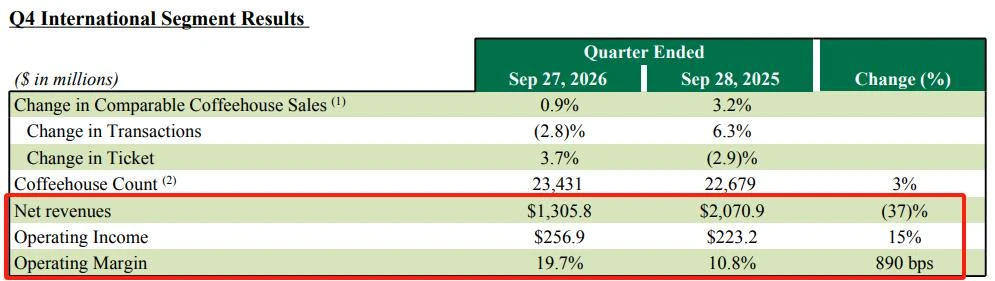
图源:星巴克财报
这是因为留在盘子里的都是利润率极高的“轻资产”收入——授权费几乎没有成本,供货毛利也远高于直营零售。收入转进了合资公司的账本,对应的门店成本也随之移出。
换句话说,集团从中国赚的钱变“薄”了,但每一块钱收入的利润厚度变高了。
收入和利润率的这一升一降,反映的是集团账本的变化。回到每一间咖啡馆,星巴克面对的还是同一道题:已经花出去的房租和人力,怎样才能接住更多生意?
星巴克开始“不养闲人”
这道题,星巴克先从一张椅子开始回答。
10月22日起,星巴克中国开始实行“消费入座”,门店摆出了提示牌。消息传开后,“星巴克的沙发不养闲人”引发讨论。按照星巴克中国的说法,这项措施希望改善到店顾客的空间体验。
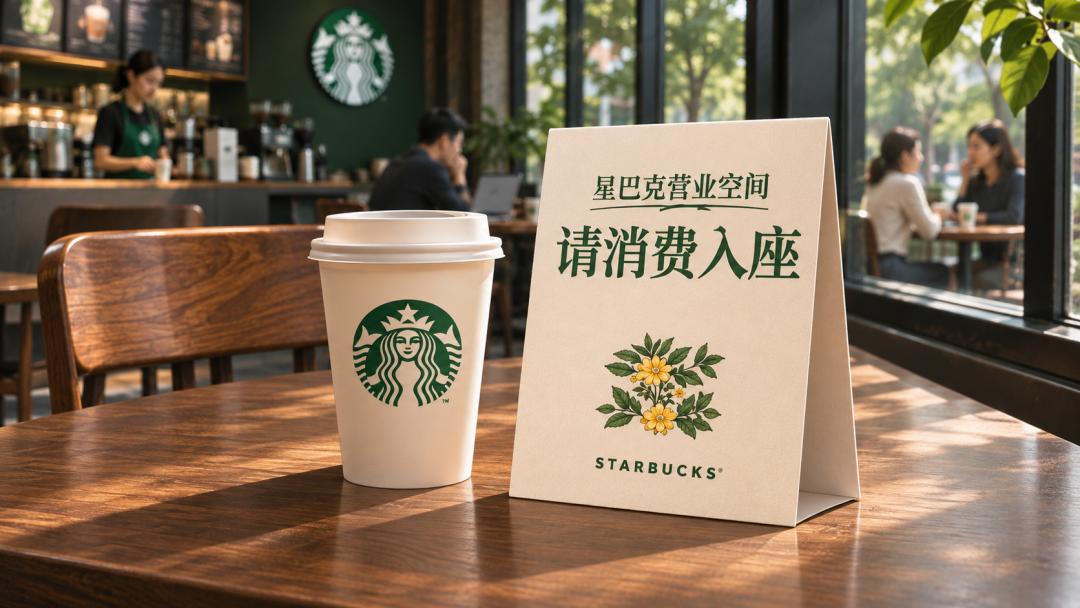
对于星巴克来说,一杯咖啡之外,门店空间也是吸引顾客进店的理由。座位留给谁,关系到付费顾客能否获得舒适的体验。
但座位所在的门店要付房租,吧台也要付人力。客流旺的时候,这些成本可以分摊到卖出的咖啡里;客流一旦覆盖不住,曾经免费的“第三空间”,就变成了一笔需要重新盘算的账。
这项新规发生在2026财年结束之后。把目光放回过去一年,星巴克集团也在重新打量一张更大的“沙发”:一间门店的投入,怎样换回更多生意。
这笔账最先算到了门店头上。2026年9月,星巴克在北美关闭了约250家“体验和财务表现未达预期”的直营门店。根据公司此前的预计,此次调整将产生约3亿美元重组费用,其中约2亿美元主要用于退出租约和员工离职补偿。
门店关掉,一部分生意就流向了附近的星巴克。史密斯在电话会上估算,关店带来的销售转移为第四财季美国同店增长贡献了约2个百分点。
办公室里的开支也在收缩。2026年5月,星巴克裁减约300个美国支持部门岗位,关闭部分地区办公室,减少管理层级,把资源向一线门店倾斜。按照公司的计划,到2028财年要实现20亿美元成本节约。
但关店带来的销售转移,只是在门店之间重新分配了生意。
站在集团角度看,砍掉不赚钱的店、削薄后台层级之后,要让生意继续增长,站在集团角度看,还要看顾客是否带来了额外消费。
于是,为了把生意做大,星巴克开始顺着“门店、时段、产品”逐层加码。
截至2026财年末,北美完成了1700多家门店的翻新,新财年计划再翻新超过2000家,并将在高峰时期增加服务人手。翻新和加人,买的是顾客更长的停留时间和更好的体验,这是产生额外消费的物理基础。
空间之外,星巴克还在向时间要增量。尼科尔在电话会上提出,希望通过调整排班把美国门店早间高峰从目前的约3小时延长到4小时,同时用无咖啡因饮品和功能性饮料在下午创造一个新的消费时段。
产品端也在同步配合。从2025年开始,星巴克在美国陆续撤下销量偏低或制作复杂的产品,尼科尔今年1月表示,美国菜单已缩减约25%至30%。
撤下的位置随后被新品填补。今年2月,星巴克上新六款烘焙食品,第四财季北美客单价增长5.2,食品搭售成为推动北美客单价增长的因素之一。
而外卖,则把门店的产能推到了另一个维度。
管理层披露,过去五年星巴克美国外卖收入增长至原来的三倍以上,公司认为这些订单大多带来了增量。
到这里,星巴克这一年的思路逐渐清晰:关掉不行的店,翻新更好的店;把前台人手加厚,把后台层级削薄;让菜单为效率让路,让外卖在不挤占堂食的前提下被接住。
所谓“不养闲人”,并不是把顾客赶走,而是让每一笔已经花出去的固定成本(房租、设备、原料、基础排班等)在更多时段、更多订单类型里被回收。
但门店忙起来之后,星巴克还得看看,为了接住这些生意,花出去的翻新费、增加的人手和外卖履约支出,究竟能换回多少利润。
集团的利润表 算不出门店的生意
从北美业务的数据里,我们已经可以看到这些投入的分量。
2026财年,星巴克北美直营门店收入同比增长6.3%,门店经营费用也增长了6.5%。每100美元直营门店收入中,约有56.4美元用于门店经营,与上一年持平。
店变忙了,成本也跟着水涨船高。公司给出的2027财年同店增长指引,也从上一财年的6.6%降至约4%。
视线移到外卖,这笔账算得更加精细。线上多卖出一杯咖啡,门店不仅需要制作,还要承担配送和履约成本。
在中国,平台补贴又让这笔账变得更复杂。
今年8月,有消费者在外卖平台晒出订单,以4元、6元的价格买到了星巴克,低价来自平台优惠叠加促销;星巴克虽澄清未参与补贴,但对消费者而言,平台价格已经成了新的比较基准。
当补贴退去,这批因低价而来的顾客能否留下,直接关系到门店未来的订单量。
与此同时,竞争对手的覆盖还在加密。
截至今年6月底,瑞幸在中国内地与香港的门店已超过3.6万家;库迪咖啡截至2026年3月的门店数也已达到了约1.63万。
与此同时,蜜雪冰城在2026年大举加码现制咖啡,依托旗下超5万家的门店密度,迅速铺开了一张平价咖啡网络,其子品牌幸运咖的门店数也已突破万家。此外,古茗、沪上阿姨、茶百道等茶饮品牌,同样在加速跨界做咖啡。
当买一杯咖啡的选择极度丰富,星巴克中国想吸引更多的购买,就必须给顾客一个在价格之外进店的理由。
博裕的本土资源,确实带来了新的解法。
今年9月,星巴克进入新疆市场,在乌鲁木齐开出“星巴扎”旗舰店。据《21世纪经济报道》,这家店的基建由当地合作方负责;同月在北京SKP开出的新店,也有博裕关联方的资源加持。这些合作为星巴克进入新市场、接触新渠道提供了帮助。前期投入有人分担,也有了机会缩短回本周期。但等门店开起来,日常经营仍要靠卖出去的咖啡支撑。
截至9月底,星巴克中国门店总数为8342家,2026财年净增331家。
相比之下,2025财年净增415家,前两个财年分别净增790家和885家,扩张速度明显放缓。
星巴克把中国零售业务的控股权和并表收入交出去,直接经营门店的负担减轻了。
但它仍持有合资公司40%的股权,门店经营的损益会影响集团的投资收益;授权和供货收入,也与中国业务的发展息息相关。
合资公司一旦承压,星巴克感知会慢一拍,但绝不可能独善其身。把视线从中国合资公司的账本上拉回全局,其实不管是北美关店调班,还是中国合资交棒,本质上都是星巴克在算同一笔账:
关掉不赚钱的门店,裁掉不直接服务门店的岗位,把省下来的钱投回翻新、人手和菜单。
2026财年全球同店增长6.2%,调整后营业利润率从9.9%升至11.9%,第四财季美国同店增长7.7%,这些数字说明这套调整在北美已经看到了初步结果。
但星巴克终究是一门卖咖啡的生意,不是一门管理报表的生意。 门店的房租、人力和配送成本不会因为集团变轻而消失。
故事的最后,这究竟是一笔财务上的优化,还是一门可持续的生意,答案不在利润表里,而在每一家门店每一天的订单里。
本文来自投稿,不代表增长黑客立场,如若转载,请注明出处:https://www.growthhk.cn/cgo/market/173110.html
 微信扫一扫
 支付宝扫一扫