下载方式见文章底部,请下滑查看⬇️
老龄化社会的真实底色,不在高楼林立的都市,而在星罗棋布的县城与村庄。县域既是全国养老保障体系的网底,也是银发经济真正的主战场。盘古智库老龄社会研究院《中国县域银发经济创新发展报告(2026)》回答了一个被城市叙事遮蔽的问题:当银发经济目光停留在高端机构与康养小镇时,承载七成以上老年人口的县域,该用什么逻辑做服务与产业。
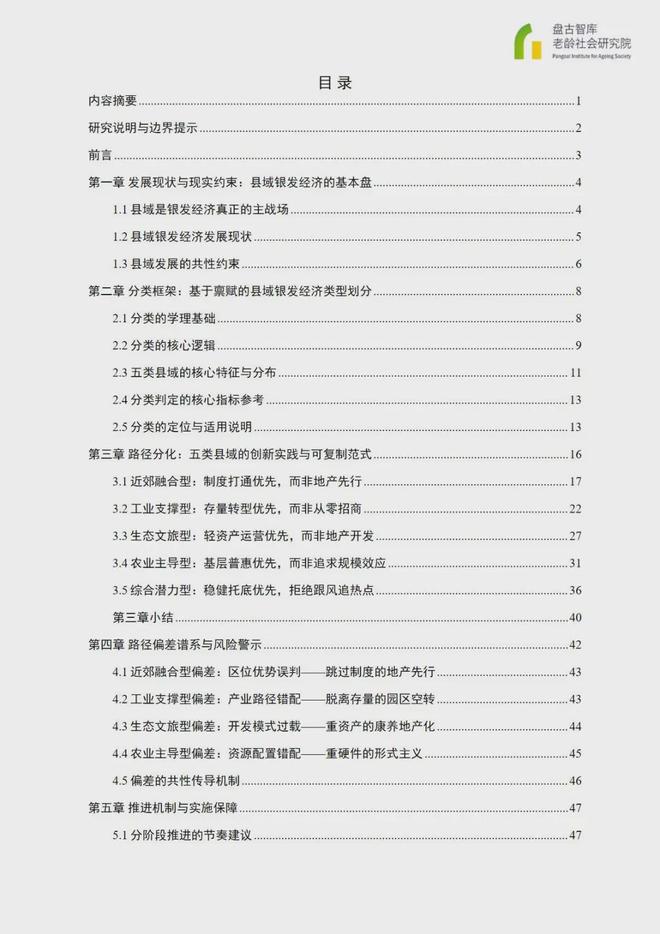
一、先认边界,再谈创新
当前县域养老的财政盘子极其有限。全国八成以上县域一般公共预算收入不足20亿元,东部头部与西部尾部县域人均养老投入差距可超十倍。钱大多花在了“建”上:机构建设改造占养老支出六成以上,运营服务补贴却不到三成。护理人才同样紧绷,县域养老机构护理人员持证率普遍不足三成,年流动率超过四成。村落空心化、需求分散化,又让集中式机构模式在山区与农业县处处碰壁。
报告由此提出一个朴素的方法论:不在城市逻辑里复制县域,而在县域约束里做适配。决定走哪条路的,不是GDP高低,也不是老人多少,而是可变现的禀赋结构——区位、产业、生态、农业,谁更稀缺、谁更快见效,谁就当主线。
二、五类县域,五条主赛道
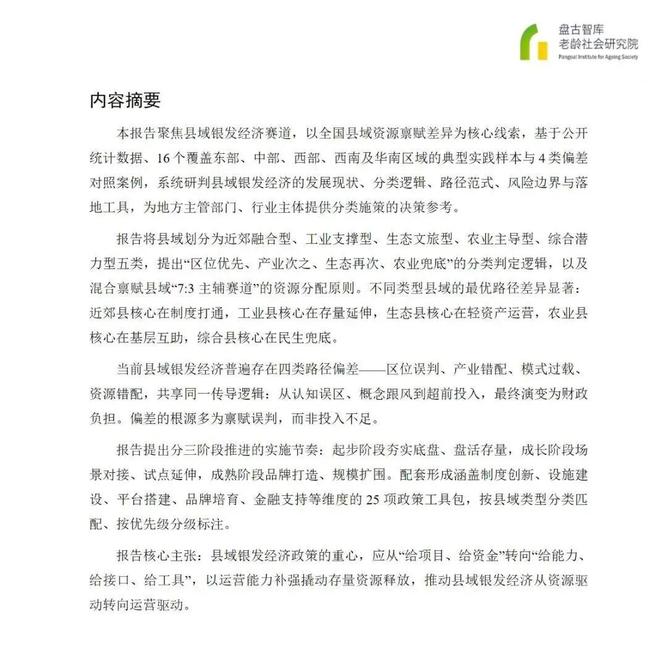
报告按“区位优先、产业次之、生态再次、农业兜底”的递进逻辑,把全国县域划为五类,每类对应一套完全不同的打法。
近郊融合型县域紧挨都市圈,到中心城市两小时通勤圈内,最大的瓶颈不是房子,是制度。江苏昆山先打通上海医保异地结算、长护险互认、服务标准与护理资质互通,再承接上海外溢需求,上海老人在昆山养老成本仅为本地的六成左右,跨城服务稳定运行七年以上。河北三河更聚焦刚需,专接北京失能半失能老人的康复照护,护理型床位占七成以上。这类地方的教训案例也很多:商河“北纬37°温泉小镇”没通制度就先盖地产,最终资金链断裂、破产清算。近郊县的第一件事永远是“通制度”,不是“盖楼盘”。
工业支撑型县域有成熟制造底子,二产占比高,轻工、装备、耗材集群齐全。江苏张家港把全市养老机构开放成本地企业的产品试验场,三十多家工厂在原有产线上改出适老家具、助行器、康复器械,适老产品线利润率比传统产品高约15个百分点。河南长垣沿着卫材产业链往下走,把医用耗材微调成老年护理耗材,覆盖全国两千多家养老机构。浙江永康用五金产能做适老家居与辅具。这类县域最忌讳从零建“银发产业园”——脱离存量的招商,只会留下空转的厂房。
生态文旅型县域山好水好,但最容易被“康养小镇”带偏。江西靖安不引地产商,而是让村民用闲置民居改民宿,政府做标准、做品牌、对接南昌客源,月均两三千元的包月旅居,银发客平均住近一个月,收益留在乡村。四川德昌用景区引流、乡村承接,把客流分给周边村子;福建周宁更强调“双轨考核”,既看产业客流,也看本地留守老人服务覆盖率。生态的优势是轻的,做成重资产就是负担。广西恭城“瑶汉养寿城”投了五个多亿仍烂尾,正是把服务创新搞成了土建工程。
农业主导型县域占全国近一半,财政弱、老人多、村子散。福建邵武把旧村部、旧校舍改成互助点,激活低龄健康老人去帮高龄老人,助餐、探视、代购,人均成本只有机构养老的七分之一。四川剑阁搭起县—乡—村三级分层兜底,偏远自然村用定期探访补位。安徽临泉把村两委、老年协会、乡贤和家庭照护者全部拉进来,临泉培训家属超1.2万人,运营成本降四成。贵州湄潭用“银龄互助+积分”把邻里关系变成服务网络。这类地方最怕“重建设轻运营”:房子盖得漂亮,锁上门没人来,是最典型的形式主义。
综合潜力型县域各项都中等,没有突出长板。河南通许先兜底、再小范围试适老农产品;重庆丰都对招商项目设门槛,不许变相做地产;甘肃静宁只把苹果加工往老年食品轻微延伸。它们的智慧是“不跟风”——先筑牢底盘,小步试错,验证成了再扩。
现实里大量县域是混合禀赋。报告给出“7:3原则”:主赛道投入不低于七成资源,辅赛道不超过三成。判断主赛道不看禀赋绝对强弱,看变现效率——哪条路能更稳更快变成真实服务与收入,哪条就先走。
三、偏差的源头是“禀赋误判”
报告复盘了四类典型翻车:近郊县跳过制度搞地产、工业县脱离存量建园区、生态县重资产康养化、农业县重硬件轻运营。它们共享同一条传导链——认知误区,把硬件当服务、把规模当创新、把概念当落地;接着概念跟风,再超前投入,最后错配风险变成财政负担。
根子不在投入不够,而在禀赋错配。看到别人做康养小镇、银发产业园就复制,忽略自己有没有客流、有没有产业、有没有运营能力,项目越大,后遗症越重。
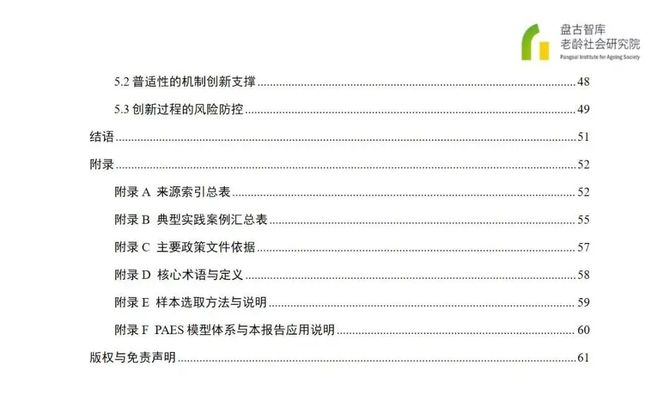
四、从“给项目”转向“给能力”
落地节奏上,报告建议分三阶段走。起步阶段一两年,只做盘存量、兜底线,特困老人应保尽保,闲置校舍厂房村部先改起来,不急着上产业。成长阶段三到五年,按禀赋选一两个方向小范围试点,用真实运营数据说话。成熟阶段再谈品牌与扩围。底线只有一句:底盘不牢不扩围,试点未成不推广。
配套工具是25项政策包,按类型匹配:近郊县推跨城医保与专班协同,工业县给场景开放清单和本地采购优先,生态县做服务标准和利益分成,农业县补互助运营补贴与探访制度,综合县抓存量盘活和项目退出机制。政策重心应从“给项目、给资金”转向“给能力、给接口、给工具”。
结语
县域银发经济不是一场比谁楼盖得高的竞赛,而是一次比谁更懂本地、更肯把资源花在运营上的长期实践。禀赋决定起点,运营决定高度。农业县把互助点做扎实,近郊县把异地结算打通,工业县把旧产线接上真实需求,生态县把闲置民居变成慢生活——每一类都能长出自己的范式。真正可持续的县域银发经济,不靠概念发光,靠在约束里把一件件小事做稳、做久、做进老人家里。
以下为报告部分内容:
如需完整的报告PDF文件,请关注公众号:品牌市场相对论,发送关键词“报告”找到本文章,按照文中指引参与即可免费获取。
免责说明
报告内容来自公开渠道,版权归原作者所有,如有侵权请与我们联系,将全力保障您的权益。
本文来自投稿,不代表增长黑客立场,如若转载,请注明出处:https://www.growthhk.cn/cgo/174062.html
 微信扫一扫
 支付宝扫一扫