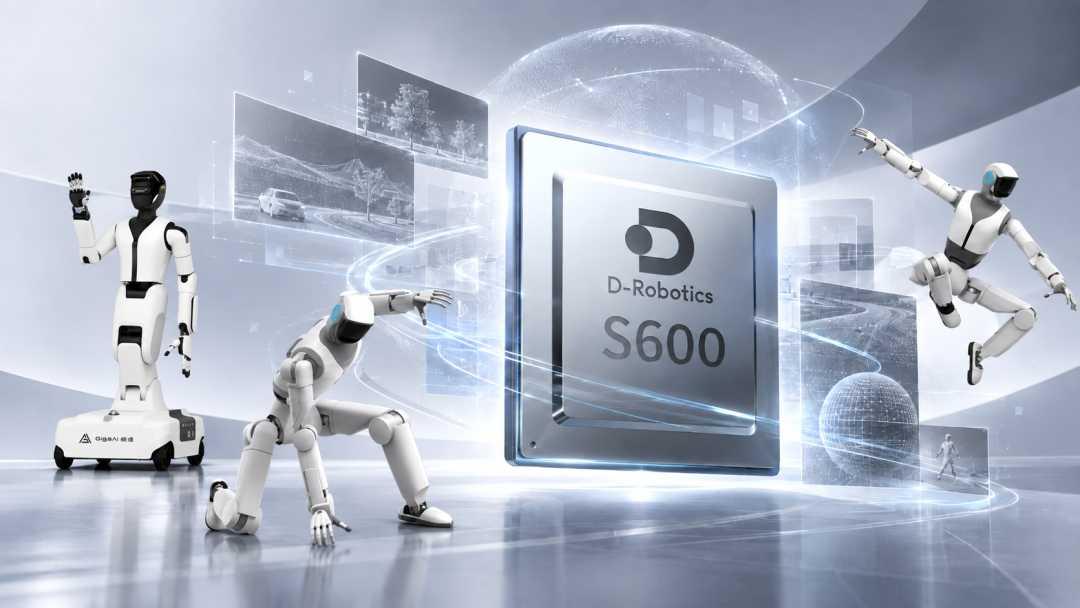
建立一条从Demo走向量产的标准路径。
文|罗镇昊
编|刘俊宏
9月17日,地瓜机器人宣布完成4亿美元C轮融资。
本轮融资由国际知名投资机构未来资产领投,互联网巨头美团战投,合肥国投、南山战新投、璟泉资本等政府投资平台,凯辉基金、华美国际投资集团有限公司、广发信德、超越摩尔、启航投资旗下芯创二期基金等一线投资机构联合跟投,以及高瓴创投、五源资本、线性资本、黄浦江资本、淡马锡旗下的Vertex Growth、Prosperity7、和暄资本、云锋基金、美团龙珠、九阳家办、敦鸿资产、凯联资本、沸点资本、九合创投、初心资本、数字未来、庚辛资本等众多老股东持续加码。
这是地瓜机器人16个月内的第四轮公开融资。
2025年5月,公司完成1亿美元A轮融资,高瓴创投、五源资本、线性资本、黄浦江资本等进入;2026年3月16日,宣布完成1.2亿美元B1轮融资,滴滴、美团龙珠等产业资本进场;4月8日,再完成1.5亿美元B2轮融资,B轮累计2.7亿美元,加上A轮,公开融资总额已超过3.7亿美元。
融资间隔从10个月压缩到20多天,单轮金额逐级抬高。这意味着,资本不是在等地瓜长大,而是在抢着上车。
2026年上半年,旭日系列芯片累计出货量突破800万片。公司称,具身智能业务正式迈入量产级出货阶段。
其中,2025年11月才发布的旭日S600,半年内拿下它石智航、千寻智能、自变量机器人、智在无界、优必选、帕西尼感知等20余家头部客户,包含人形机器人、工业轮式、3C柔性作业、具身大模型、全模态感知等多个领域。目前,地瓜机器人在具身智能领域的客户覆盖率已突破50%。
这说明,在标准尚未形成的早期阶段,地瓜正在用高渗透速度来塑造整个行业的研发习惯,试图从客户的“可选项”变成“默认项”。而默认一旦形成,竞争者要面对的就不只是让客户换一颗芯片这么简单,而是一整套体系。
当大多数融资还在为本体的“技术验证”买单时,地瓜这一轮融资,更像是为一个已经放量的底座续费。
算力分层时代拼的不只是芯片性能
要看懂这轮融资的意义,先看钱要花在哪儿。
按照地瓜机器人的说法,本轮融资主要投向两件事:一是强化旭日芯片的全算力段产品布局,二是建设贯通数据采集、模型训练、仿真验证、推理部署的全链路软件平台。
总的来说,地瓜指向的目的,是用软硬一体的具身智能基础设施,覆盖从成熟品类到通用人形机器人的全场景开发需求。
这笔钱,恰好补在具身智能行业当前最需要的两个位置。
第一个是算力段的断层。
今天的机器人市场,对算力的需求已经分化。扫地机、割草机、物流AMR等成熟品类,对算力的要求依然更多集中在低成本、低功耗和高可靠性上;而人形机器人则正在走向另一端,需要在本地运行VLA、VLM等大模型,对算力、内存和实时处理能力提出更高要求。两者之间,还有大量轮足、四足、双臂等正在形成的新形态,它们的任务复杂度、运动方式和智能化程度各不相同,对算力的需求也很难用一套标准概括。
这意味着,机器人算力并不存在一个简单的“越高越好”的答案。机器人形态越往智能走,算力需求就越难被单一芯片覆盖。
机器人的形态、工作环境和任务决定了它需要什么样的计算能力:成熟的消费级机器人更在意算力与成本、功耗之间的平衡,而需要理解复杂环境、进行自主决策甚至执行长程任务的机器人,则需要更强的端侧AI能力。
过去,一颗芯片解决的是机器人的控制和感知问题。现在,机器人开始需要在端侧完成感知、理解、决策和执行,算力因此被重新拉成了不同层级。
这个算力断层正在被两端的产品逐渐填上。一端是高端算力继续向下延伸。2026年7月,英伟达扩展Jetson Thor产品线,推出基于Blackwell架构的T3000和T2000模组,定位主流机器人和边缘AI市场,目标就是让原本更多用于高端人形机器人的端侧AI能力,覆盖到更广泛的机器人和自主机器。
另一端,则是面向不同机器人形态补齐中间算力。地瓜机器人目前已经形成从入门级到高性能端侧计算的产品矩阵:RDK X3提供5TOPS,X5为10TOPS,S100系列达到80/128TOPS,S600进一步提升到560TOPS,覆盖嵌入式机器人、双臂、四足以及人形等不同场景。
这背后不是单纯的“堆算力”,而是机器人正在出现越来越明显的算力分层。芯片厂商真正面对的变化,是把算力做成能够适配不同机器人形态和任务的梯度。
从这个角度看,机器人算力市场的竞争,正在从“谁的峰值算力更高”,转向“谁能够把不同算力档位、功耗、接口和软件栈组合成一套完整的产品体系”。
第二个是软件链路的断点。
具身智能和智驾一样,真正难的并不只是把模型跑起来,而是把数据采集、模型训练、仿真验证、推理部署这些环节连成一个闭环。过去两年,大量机器人公司停留在“Demo能跑、产品难量产”的阶段,问题很多时候也不只是算法本身,而是缺少一套能够把算法持续转化为稳定产品的工程体系。
这也是为什么机器人行业的竞争正在从单一的芯片竞争,往软件平台和开发工具链延伸。英伟达已经搭起了一套完整的Physical AI开发体系:从数据采集、数字孪生和仿真,到Isaac Lab中的训练,再到Isaac ROS和Jetson上的部署,试图把机器人从开发到落地的关键环节串起来。英伟达自己对这套体系的描述,也是覆盖数据采集与整理、仿真、训练评估直到硬件部署的完整流程。
地瓜做的事情也在向全链路平台型公司方向靠近。
以RDK S100为代表的产品,不只是提供计算硬件,还把模型适配、数据采集、训练、部署以及ROS 2(机器人操作系统)加速等能力放进同一套开发体系中;其RDK资料中心还提供了面向S系列的算法工具链,以及针对大模型开发、转换和部署的LLM工具链。
换句话说,机器人真正需要的不是一块更快的芯片,而是一条从数据到模型、从模型到机器人、再从机器人回到数据的流水线。硬件提供算力,软件把算力变成开发效率,再通过真实运行产生的新数据继续训练和迭代。只有这条链路跑起来,机器人才能从一次性的Demo走向持续迭代和规模化量产。
2026年,行业普遍已经走向规模化交付,资本给整机厂的定价,也转向对量产能力的考核。地瓜这轮融资,可以理解为同一场考核在基础设施端的投影。
整机厂融资,资本看“这台机器人能不能批量交付”;底座公司融资,看的是“这条赛道批量交付的时候,你是不是绕不开”。而地瓜用上半年营收数倍增长、芯片出货800万片、具身客户覆盖率超50%这组数据,把第二个问题的答案写在了融资之前。
资方结构也在另一个层面验证。
国际知名机构领投,意味着定价权交给了看全球硬科技周期的长钱;互联网巨头和政府投资平台进场,对应的是场景资源和产业落地的确定性。一线机构联合跟投、老股东集体加码,则是用真金白银为“继续留在牌桌上”投票。
对于机器人这样的产业,融资进入后期,资本的角色已经不只是提供资金,不同身份的投资方往往对应着不同的产业资源:专业投资机构提供长期资本和产业判断,互联网和科技公司可以带来模型、云、开发者生态以及具体应用场景,地方国资和产业资本则更接近制造、供应链、园区和落地项目。
多类资本同时进入,意味着企业需要解决的问题也在发生变化,从早期验证技术和产品,到进一步解决规模化生产、客户导入和产业落地。
因此,一轮融资的结构,也在一定程度反映了一家机器人公司所处的阶段。
当产业资本开始明显增加,其意义往往不只是“融资成功”,也意味着资本方开始把机器人企业放进真实产业链中考量,关注它能不能进入工厂、进入供应链、进入具体应用场景,并最终形成持续的商业化订单。
对机器人公司而言,钱解决的是研发和扩产,真正决定下一阶段增长空间的,则是融资背后带来的产业资源能否被转化为产品和订单。
在硬科技投资趋于理性的2026年,这种“长钱+产业+财务+老股东”的组合,通常只出现在一种公司身上,那就是已经用出货证明过自己,又恰好站在行业放量前夜的公司。
竞争力,在出货量里
具身智能基础设施这条赛道,从来不缺对手。
往上看,英伟达用Jetson平台和Isaac工具链是行业目前比较公认的软硬件平台。当下,还有AMD、高通等不少芯片厂商在尝试向机器人算力延伸。
往下看,具身智能未来很有可能走向产业一体化。从智能硬件行业角度来看,一旦硬件进入规模化竞争,向上下游延伸、做全产业链配套,往往比单点能力更能建立长期壁垒。无论是智能手机时代的苹果、华为,还是智驾时代的头部车企,最后都选择了自研芯片。
夹在中间的地瓜,必须回答一个问题:为什么机器人公司不自己干,或者用别人的,而是用你的?
海外有巨头,国内也有GPU厂商开始入场,比如沐曦已经和优必选展开合作。对机器人公司来说,算力芯片本身并不是稀缺资源,真正稀缺的是一套能够针对机器人需求,把算力、算法和整机开发效率连接起来的基础设施。
地瓜的答案是三层竞争力,而且每一层都有业绩兜底。
第一层,是已经被消费级市场反复验证过的出货能力。
旭日芯片不是为具身智能临时赶出来的新产品。截至2024年,其出货量就已超过500万片,科沃斯、云鲸、影石Insta360都是其客户。
从500万片到如今突破800万片,意味着在具身智能起量之前,地瓜已经在扫地机、影像设备这些对成本、功耗、可靠性极端挑剔的市场里,完成了芯片量产能力的原始积累。这是地瓜和绝大多数“为具身智能而生”的芯片公司最大的区别:别人是先有故事再找客户,地瓜是先有出货再进赛道。
第二层,是S600在具身智能核心客户群里的渗透速度。
据公司公开口径,自2025年11月发布,S600在半年内已被20余家头部客户采用,具身智能领域客户覆盖率突破50%。这个覆盖率意味着,当下中国每两家叫得上名字的具身智能公司,就有一家在用旭日S600。
比合作数量更关键的是质量。
地瓜机器人官方披露,目前多个标杆项目已取得明确落地进展。例如,它石智航A3将搭载旭日S600,推进工业具身机器人的规模化部署;北京人形机器人创新中心的具身天工3.0已经完成算力适配,并计划于2026年下半年开启量产交付;人形机器人(上海)公司的灵龙2.0也计划在2026年第三季度完成多场景应用验证。
从产业链角度看,对于上游平台型公司来说,真正能够形成增长的,不是“某个客户测试过一次”,而是产品进入客户的标准方案,并跟着机器人产品一起放量。
第三层,是正在进入收获期的创新生态。
地瓜机器人已经建立了一套从教育孵化、创客赋能到创新加速的生态体系。据公司披露,目前全球已有超过500家中小创客、500余所院校,以及来自20多个国家的超过10万名开发者基于地瓜机器人平台进行开发,累计创造数百种形态的智能机器人产品。
这说明,地瓜机器人正在形成一条和单纯“卖硬件”不同的商业路径:机器人越多,芯片需求越多;开发者越多,平台上的产品越多;产品越多,又会反过来扩大芯片和开发工具的应用范围。
更重要的是,开发者生态的价值会随着时间推移不断累积。今天完成开发的开发者,很可能成为明天的创业者、产品负责人或机器人企业。地瓜真正想提前布局的,是这些人下一次开始做机器人时,会优先使用什么平台、芯片和工具链。
当一种技术方案逐渐成为开发者熟悉的工具,也就有机会成为下一批机器人创业者的默认选项。
飞轮一旦转起来,地瓜卖的就不只是算力,也在建立一条从Demo走向量产的标准路径。
结语
当越来越多机器人企业进入量产阶段,产业链的竞争也会从“谁能做出机器人”,扩展到“谁能帮助更多机器人企业更快做出来”。
对于机器人创业公司而言,底层硬件和软件平台越成熟,研发、适配、测试以及量产过程中的时间和成本就有机会进一步下降。而对于地瓜机器人来说,自己的增长空间也不再只取决于某一款机器人产品能卖多少。
它押注的,是未来会出现越来越多机器人品类,以及这些品类背后共同需要的基础设施。
当机器人开始真正进入工厂、家庭、商业空间和更多具体场景,产业链上游需要的也不再只是一个性能更高的芯片,而是一套能够支持不同产品持续开发和规模化交付的基础设施。
至于机器人真正的“品类爆发”何时到来,仍然需要时间验证。
但至少从营收、出货、客户和生态四条线同时出现增长来看,地瓜机器人已经开始从行业的参与者,走向一个更具平台属性的基础设施提供者。
本文来自投稿,不代表增长黑客立场,如若转载,请注明出处:https://www.growthhk.cn/cgo/170049.html
 微信扫一扫
 支付宝扫一扫