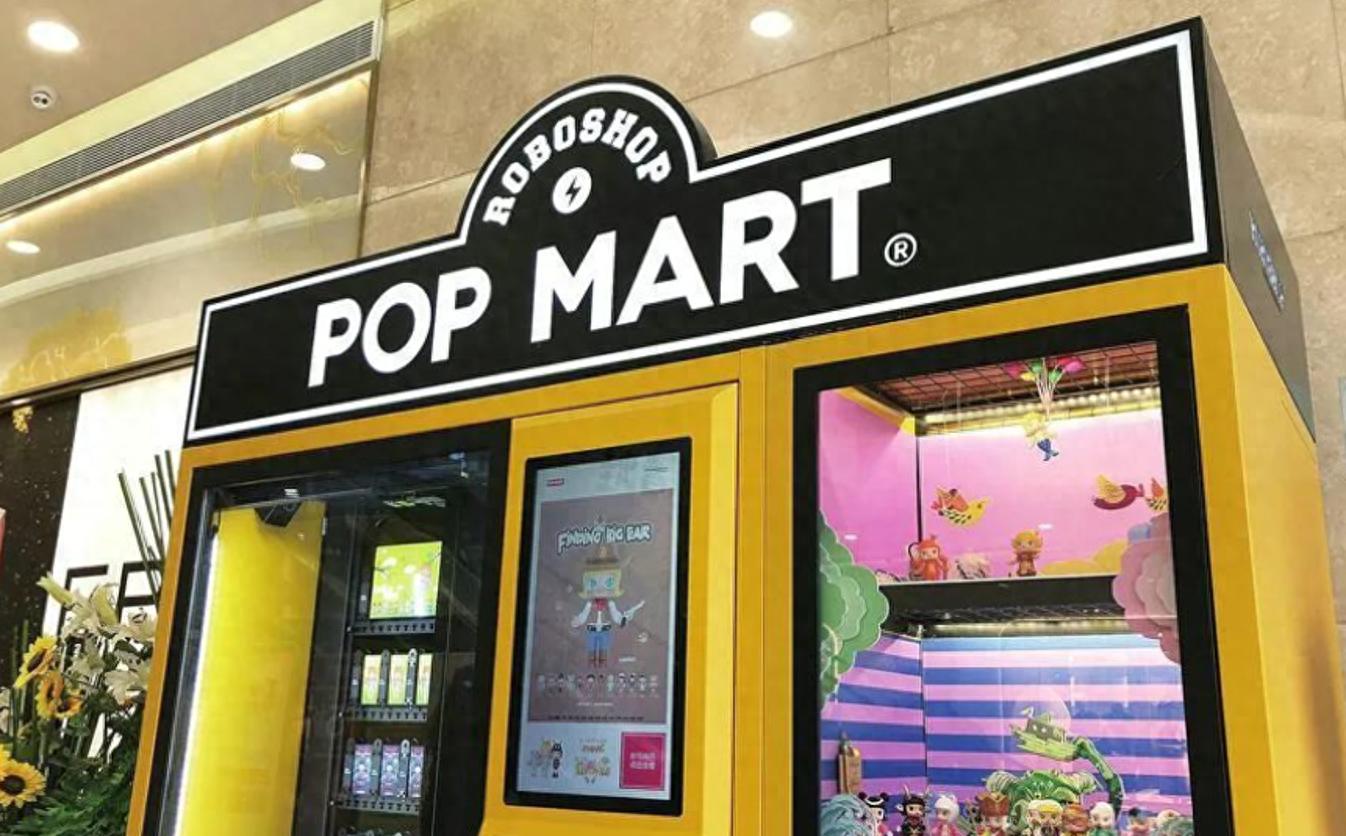
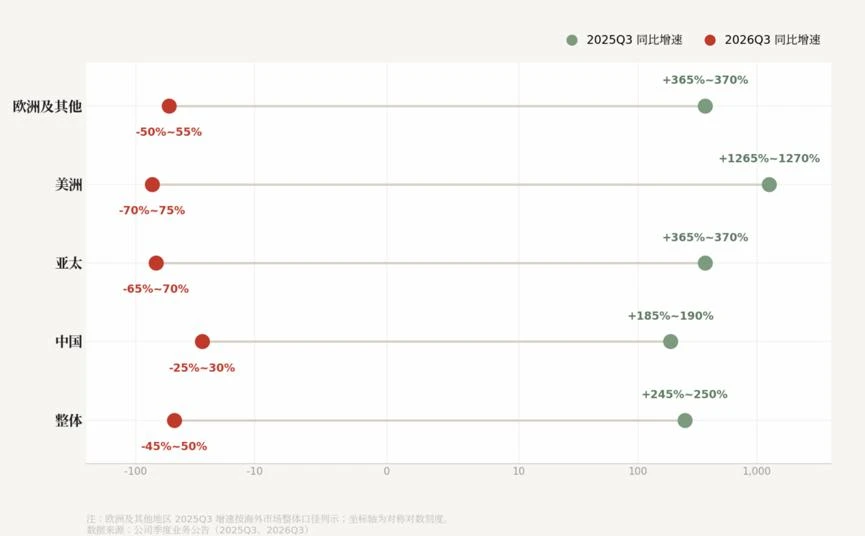
近日,泡泡玛特(09992.HK)披露2026年第三季度业务数据。不出意外,公司整体收益同比下降45%—50%,中国、亚太、美洲、欧洲及其他地区均出现下滑,其中美洲市场降幅达到70%—75%。
公告次日,泡泡玛特港股低开6.06%,盘中触及123.8港元的52周低点。这是公司上市以来最陡峭的一次单季下滑,也是它第一次在没有爆发式增长的状态下被定价。
过去一年,LABUBU带动泡泡玛特实现了全球范围内的快速扩张,也让公司享受到了爆款产品、社交传播和二手市场溢价共同推动的增长红利。如今二手价格回落、海外市场降温,这套增长方式开始显露出边界。但这对于泡泡玛可能不是坏事,退潮之后还有多少真实消费,是公司更应去关注的。
高基数解释了大部分跌幅,但不是全部
2025年第三季度,泡泡玛特整体收益同比增长245%—250%,中国市场增长185%—190%,海外市场增长365%—370%。其中,美洲市场增长1265%—1270%,欧洲及其他地区增长735%—740%,中国线上渠道增长300%—305%。今年同期,这些数字几乎全部转负。中国市场收益下降25%—30%,亚太下降65%—70%,美洲下降70%—75%,欧洲及其他地区下降50%—55%。
跌幅超出了卖方预期。三季报披露前,摩根大通预计该季度收入同比下降约37%,实际落在45%—50%。其实王宁对此早有预判,3月的年度业绩会上,王宁把2026年定义为「休整年」,全年目标从上一年的增速下调至「不低于20%」;到8月中期业绩会,他改口称“大概率完不成”。
真正的信息不在总降幅,在中国市场内部的裂口。第三季度,线下渠道收益同比下降5%—10%,线上渠道下降45%—50%。两者相差近40个百分点。去年同期的剪刀差是反的:线上增长300%—305%,线下增长130%—135%。
线上代表二手溢价的预期,溢价一旦消失,这类需求退出的速度远快于真实消费。公司COO司德在业绩会上的说法更直接:去年依托社交媒体热潮涌入的流量型用户正在流失,而线上正是这类用户最集中的阵地。
而线下的数字则是老粉基本盘。逛店、挑选、当场拆盒,是潮玩最原始的消费场景,这一块只回落了个位数。截至2026年6月末,中国内地注册会员8244万人,会员贡献销售额占比92.9%,复购率51.6%——仍有相当规模的核心用户。
司德在三季度业绩会上承认,去年三季度是公司历史上销售表现非常高的季度,过去一年各市场业务波动较大,给需求预测和库存管理带来挑战。他同时表示,海外市场三季度开始趋于平稳,7月至10月经营表现有所改善,公司整体库存水位从8月开始下降,正在调整全球商品管理和采购节奏。
速途网分析造成跌幅的结构后认为,当爆发式增长不再出现,泡泡玛特后续要解决的是:在没有二手溢价的情况下,产品还卖不卖得动。
141.61亿元来自一个IP,接棒者还没长成
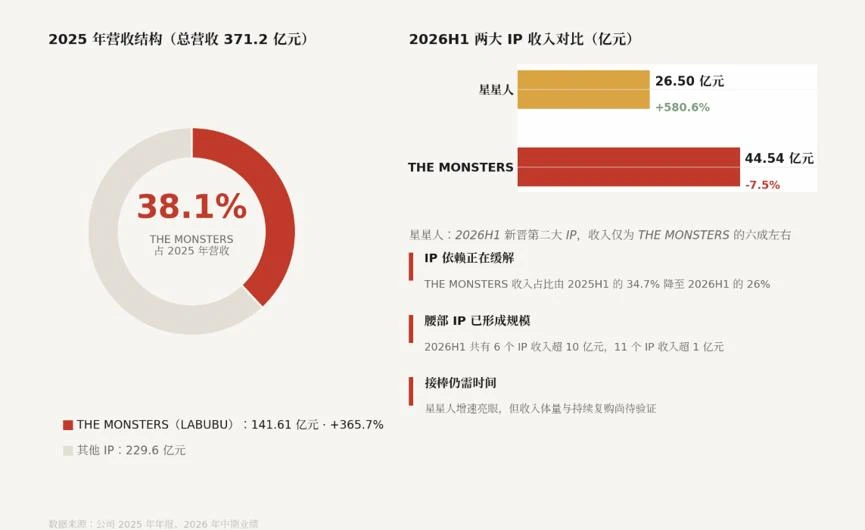
泡泡玛特目前最大的经营风险,仍然是IP收入集中度。2025年,公司实现营收371.20亿元,同比增长184.7%。其中,LABUBU所属的THE MONSTERS系列实现收入141.61亿元,同比增长365.7%,占全年总营收的38.1%。
换言之,一只IP的年度收入,已经相当于公司2024年全年营收的量级。
2025年6月,LABUBU前方高能系列隐藏款「本我」在得物平台的成交均价一度达到4522元左右,而官方发售价为99元,溢价超过44倍,足以证明这一IP的火爆程度。
单一IP能够快速拉动业绩,但也意味着核心产品热度下降时,其他IP的表现将直接影响整体经营表现。从2026年上半年数据看,THE MONSTERS系列实现收入44.54亿元,同比下降7.5%,占集团总收入的比例从上年同期的34.7%降至26%。这是该系列爆红以来的首次负增长。与此同时,星星人实现收入26.50亿元,同比增长580.6%,占比升至15.4%,成为公司第二大IP。
星星人的增长很快,但上半年的收入仅为THE MONSTERS同期44.54亿元的六成左右。更值得留意的是它的增长方式:星星人2024年8月才被引入,爆发几乎与LABUBU退潮同步,增长仍高度依赖新品发售的脉冲式放量——「农场系列」隐藏款「不丑小鸭」在二手平台的出价一度冲高至1799元,随后回落至647元,压缩约64%。热度还在,但还没有沉淀成常驻溢价。
泡泡玛特并非没有其他增长点。2026年上半年,公司共有6个IP收入超过10亿元,11个IP收入超过1亿元。除THE MONSTERS与星星人,CRYBABY 16.33亿元、DIMOO 16.19亿元、SKULL PANDA 15.51亿元、HIRONO小野10.09亿元——六个IP站上了十亿量级。管理层表示,未来将把商品管理进一步细化到不同品类和SKU,推动销售结构多元化。这实际上是在调整过去依赖单个热门IP的增长方式。
过去,一个LABUBU就能带动门店客流、线上销量和海外市场扩张。现在,公司需要让更多IP形成独立的消费者群体。星星人已经证明泡泡玛特具备孵化新IP的能力,但距离真正接过LABUBU的增长任务,还有一段距离。按上半年的体量算,这个缺口约18亿元。
股价跌去六成,估值锚正在切换
2025年8月26日,泡泡玛特股价一度达到339.8港元的历史高位,对应市值约4400亿港元。此后,随着LABUBU热度变化和公司业绩增速放缓,股价逐步回落。
截至2026年11月2日收盘,泡泡玛特报收136.5港元,当日上涨1.19%,但较历史高点仍下跌约49.7%,总市值约1817.9亿港元,较峰值蒸发逾1797.6亿港元。
股价回落反映出市场对公司未来增长的预期正在调整,市场也在重新审视公司增长的可持续性。
分歧已经体现在卖方报告里。三季报披露前,近90天内有16家投行给出的目标均价为186.98港元;业绩公布后,摩根大通给出「减持」,目标价从110港元下调至100港元,认为三季度只是一次「重置」,四季度才是下一场压力测试;瑞银则将目标价下调至174港元,维持「买入」,相对乐观。
公司手上有对冲工具,但还没有用。2026年8月底,泡泡玛特宣布一项20亿至50亿元人民币、期限六个月的股份回购计划,这是公司首次在业绩会上公布回购安排。截至三季报披露,该计划尚未实际动用。管理层此前多次表示,不希望为了市场预期做出不利于公司长期发展的决策;而何时开始回购,本身也是一种信号。
业绩腰斩不是坏事,泡泡玛特可以轻装上阵
速途网认为,当前业绩状况对于泡泡玛特并不是坏事,其不必继续背负沉重增长压力,反而可以一定程度上放开手脚。
面对增长放缓,泡泡玛特已有动作。同时在三季度业绩会上管理层提到,公司正在优化全球库存管理,减少不同市场之间的商品供需错配。美国市场则在进行重新定价,有上调也有下调,目的是结合关税成本和当地消费情况调整价格体系,而不是全面降价。
公司还在继续推进LABUBU电影项目、主题乐园和新品类开发。不过,LABUBU电影目前仍处于剧本开发阶段,第二座主题乐园也还在选址。纽约旗舰店预计年底开业,米兰旗舰店排到明年一季度。这些项目距离形成实际报表贡献,还有较长时间。
速途网认为,王宁心目中的健康体系,是一套能够持续开发IP、推出商品、积累消费者和实现商业变现的经营体系。靠单一爆款制造稀缺,再靠炒作溢价放大销售,这条路已经被证伪。
如果没有下一个LABUBU,这家公司还能不能继续向前?四季度的圣诞档期,会给出第一个答案。
本文来自投稿,不代表增长黑客立场,如若转载,请注明出处:https://www.growthhk.cn/cgo/model/173055.html
 微信扫一扫
 支付宝扫一扫