小微金融的难点,从来不只是“有没有钱”
“在新加坡也可以用吗?”
“AI的判断出错了怎么办?”
“怎么确保客户提交的资料是真实可信的?”
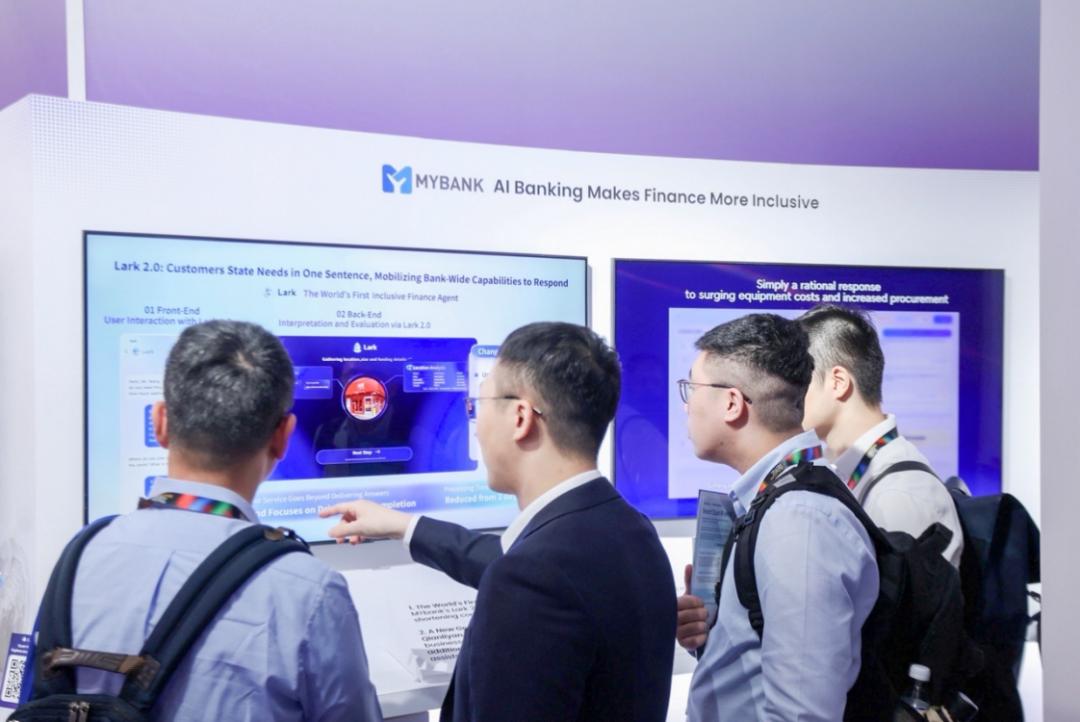
11月18日,在2026新加坡金融科技节网商银行的展台前,来自世界各地的银行从业者、小微商家被一个面向4200万中国小微经营者提供服务的AI Agent吸引。
他们的这些追问,都是由网商银行给一位中国餐饮店老板提供的个性化融资方案而来。而这三个问题分别指向可复制性、责任与风险,也恰好构成观察银行Agent落地的三个维度。
在今年的新加坡金融科技节上,Agent如何进入银行核心业务、如何从试点走向规模应用,是国际同业讨论的焦点之一。过去,银行数字化主要解决触达与流程线上化,而现在,Agent则试图进一步回答另一个问题,即银行积累多年的专业能力,如何围绕一个具体客户的需求,被即时组织起来。
现场,网商银行展示的百灵2.0,正是这一变化的一个具体样本。据网商银行介绍,这是全球首个小微普惠金融Agent,其意义不只在于为一家小店生成个性化融资方案,更在于尝试把需求识别、风险控制、审批等分散在银行不同环节的专业能力,组织成一套能够规模化响应小微需求的服务流程。
换言之,百灵2.0真正值得观察的,不只是AI能为一家小店生成怎样的融资方案,而是网商银行如何借此将分散的专业能力,转化为面向4200万小微经营者、可持续复制的个性化金融服务能力。
那么,当Agent开始重写银行的服务流程,未来银行业的分水岭到底是什么?网商银行又能否通过百灵2.0,把服务一家小店的个性化能力,真正转化为4200万小微经营者可感知、可复制的普惠金融能力?
小微金融的难点 从来不只是“有没有钱”
长期以来,普惠金融需要同时回答两组看似矛盾的问题:
一边是海量、分散、小额的需求,要求服务足够标准化;另一边是千差万别的经营周期与资金用途,又要求方案足够个性化。前者关系服务成本,后者关系金融供给是否真正适配。
过去,银行更多依靠标准化产品解决规模问题,个性化服务则受到信息获取与专业人力成本的约束。
“银行的服务好不好,关键不在意愿,而在能力。”网商银行首席信息官马晓航表示,小微经营信息分散、波动大,银行难以全面、实时地掌握;银行专业能力又分布在不同部门,难以及时匹配、调动。Agent的发展,让这些问题有了新的解法。
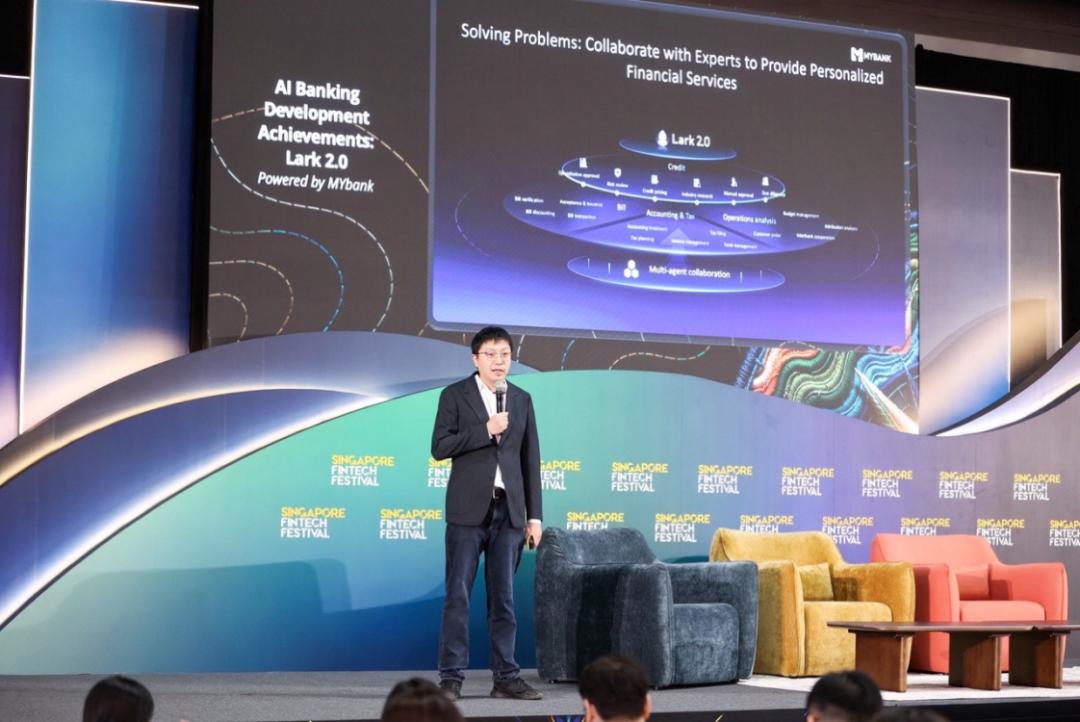
据介绍,今年9月,网商银行推出了全球首个小微普惠金融Agent百灵2.0,面向4200万小微经营者开放信贷、票据、财税服务。这些经营者中,大量是街边小店和个体工商户,过去很难获得按自身生意定制的金融方案。
开新店、增加备货、调整经营安排,小微经营者的不同需求,需要更贴合他们生意节奏的信贷方案。百灵2.0通过多轮交流,结合客户授权调用的经营信息,了解经营状况和真实诉求,再调度银行的专业能力,将需求落实为具体服务。
现场,网商银行展示了一个准备在中国开第二家餐饮店的王老板的案例。王老板向百灵2.0提出“想把额度提一提”的需求,几轮交流后,百灵2.0了解了王老板的新店计划和资金缺口,协助他补充材料、提交审核。经人工审批,王老板获得40万元额度,可按开店进度分笔使用。从提出需求到方案确定,用时约10分钟。
这个案例真正值得注意的,不只是“约10分钟”的速度,更是方案形成方式的变化。
过去的普惠金融,更多是根据已有信息测算出一个“标准答案”,百灵2.0则尝试通过多轮交流,结合客户授权调用的经营信息,识别经营状况和真实诉求,再调度银行专业能力,将需求落实为具体服务。
用马晓航的话说,百灵2.0能协助形成个性化方案,让普惠金融从根据已有信息测算的“标准答案”,走向根据经营需求“实时生成”。
这意味着,AI的作用不再只是缩短既有流程,而是把“理解需求”纳入金融方案的生产过程。
当然,单个案例的速度并不等于所有申请都能获得同样的时效或结果,但它展示了一种可能,即普惠金融的规模化,未必只能以牺牲个体差异为代价。
Agent进入核心业务 本质上是一次组织再造
这一变化对应着全球银行业的共同转折。 2026年6月,世界经济论坛发布《金融服务AI行动手册》(The AI Playbook for Financial Services),指出金融机构正从孤立的AI试验走向组织级应用;领先机构并非简单地把AI工具叠加到旧系统上,而是在重新设计工作流程、技术架构、风险控制和员工协作方式。
那么,为什么Agent落地首先是一项组织工程?因为客户的一句“想提额”,背后可能同时涉及需求识别、信息采集、风险判断、审批和产品配置。前台对话只是入口,真正决定服务能否完成的,是中后台专业能力能否被准确拆解、及时调用。
就像王老板这样的个性化的金融服务,要面向4200万小微经营者提供,背后其实是需要银行各环节的专业能力协同响应。马晓航表示,百灵2.0能一句话把风控、审批等环节的专业能力调动起来,背后是银行整个组织在向适配AI的形态进化。
今年,网商银行确立了“Agent First”原则,搭建起八大AI工作台,重新安排人与AI的分工:信息采集、分析、执行等任务优先交给AI,员工则负责制定标准、复核结果,在关键节点作出判断,遇到特殊情况及时接手。网商银行还将业务规则、历史案例、专家经验等,整理成AI能理解和调用的知识,为AI处理业务提供依据。
这套机制提升了业务处理的效率和质量。比如,AI量化风控工作台“千里眼”帮助正常经营者减少约40%的误处置情况;AI人审风控工作台“定海针”可以提升近20倍的复杂贷款申请处理能力,同时保持资产质量的稳定;AI产研工作台“筋斗云”可以将产品首个可验证版本的开发时间从33天缩短至2天。
马晓航认为,未来银行的竞争力,将从“人才密度”进一步走向“智能密度”,即组织中沉淀了多少可以被调用的专业智能。
中国丰富的小微业态和数字商业场景,为AI在金融领域的应用提供了持续检验和迭代的机会。网商银行依托数字化经营信息和长期积累的业务经验,推动AI银行落地,将个性化服务与规模化应用连接起来。这一来自中国小微金融一线的探索,也为国际同行探索AI在银行业的应用提供了可供交流的实践样本。
整体来看,普惠金融的下一程,不只是更快,而是要更适配。
过去,标准化是普惠金融实现规模覆盖的重要路径;Agent则提供了另一种可能——在规模化服务中保留更多个体差异。
但个性化不等于没有边界,自动化不等于责任转移,技术效率也不能替代资产质量与客户信任。
“当每一家小店的需求,都能调动一家银行的专业能力,组织里的智能,才真正变成了客户的价值。”马晓航表示,网商银行希望让更多诚信经营的小微经营者获得相伴成长的金融服务。
从这个角度看,AI银行的分水岭,不是银行能否部署一个会对话的工具,而是能否把专业能力转化为普通经营者可理解、可获得、可负担的服务。
未来银行之间的竞争,也不只是谁拥有更强的模型,而是谁能把更多专业智能,安全、低成本地转化为客户真正需要的金融支持。
本文来自投稿,不代表增长黑客立场,如若转载,请注明出处:https://www.growthhk.cn/cgo/market/174384.html
 微信扫一扫
 支付宝扫一扫