
下载方式见文章底部,可下滑查看⬇️
下载方式见文章底部,请下滑查看⬇️" src="http://dingyue.ws.126.net/2026/0928/3feb8956j00tm16c600nad200u000h8g01ax00qx.jpg"/>
亚宠研究院发布的《2026中国宠物行业发展报告》,全景展现市场规模、消费人群、品类迭代、政策监管、跨界融合与全球化出海的完整图景,为品牌、渠道与从业者提供市场营销决策的重要参照。行业竞争逻辑已经从简单的产品铺货、流量投放,转向人群分层运营、细分场景挖掘、产品技术研发、全域渠道协同的综合实力较量。
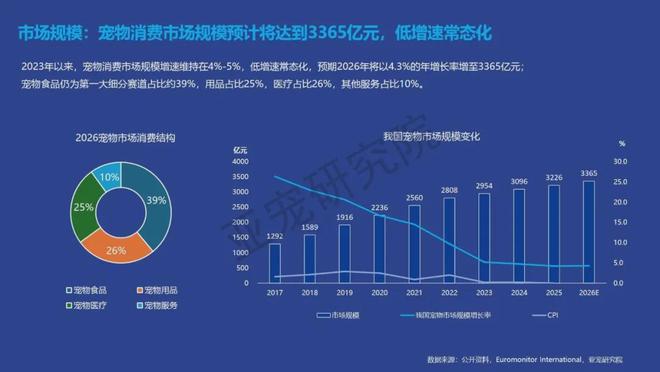
供给端与需求端呈现明显错配:全国宠物饲料产能持续扩张,年均增速14.5%,同质化基础产品产能过剩,但处方粮、宠物创新药、高端功能性产品供给不足,“增收不增利”成为不少企业现实困境。而犬猫总数量增长已经近乎见顶,2026年犬猫总量仅由1.88亿只增长至1.89亿只,年增长率仅0.89%,单纯依靠新增养宠人口拉动销售的时代已经落幕。
机会藏匿于结构性缝隙之中。其一,下沉市场,一线养宠渗透率约35%,四线及县域仅12%,低线城市、县域市场具备可观渗透空间;其二,老龄宠物赛道,2016-2019年养宠高峰的犬猫陆续步入7岁以上老年阶段,老年主食罐、老年处方粮、慢病营养补剂迎来爆发;其三,异宠小宠市场,鸟类、哺乳小宠、两爬宠物快速破圈,市场规模突破120亿元,年增速超15%,成为全新增量板块。
养宠人群画像进一步分化。Z世代18-30岁群体依旧是消费主力,占比64.6%;值得关注的是40岁以上宠物主占比由9.8%上升至17.5%,中老年养宠群体正在扩大。不同家庭结构消费行为差异显著:单人独居群体以养猫为主;两口之家整体消费能力最强;核心家庭消费理性均衡;几代同堂家庭养犬占比最高。报告进一步将消费者划分为新晋铲屎官、佛系随性党、科学养宠族、精致美学家、富养天花板、养宠社交人、先锋体验派七大类人群,提示品牌营销不能采用“一刀切”打法,必须做人群分层,匹配差异化产品、内容与沟通话术。
政策与标准化建设同步提速,成为行业发展的底层约束与护航力量。国家层面更新治安管理处罚法、修订宠物饲料原料目录,新增数百种饲料原料;宠物医疗、冻干粮、处方粮相继出台国家行业标准。上海、青岛、东莞、沈阳、宿迁等多地密集出台地方宠物经济扶持政策,从产业园区建设、企业奖补到人宠友好场所规范全面铺开,行业正式告别野蛮生长,合规化是所有品牌生存的前提。
食品、用品、医疗、服务各大赛道,都体现出“基础盘稳固,细分功能突围”的特征,消费者决策不再只看价格,适口性、安全性、功效、场景适配共同影响购买与复购。
在宠物食品赛道,膨化粮依旧是犬猫主粮的基本盘,但处方粮增速超过40%,鲜蒸粮、酥化粮等新工艺产品高速增长,分阶喂养、老龄专属食品需求持续走高。消费者线上评论声量显示,主粮购买决策中,适口性、复购意愿是两大核心驱动因素,其次是品质质量、性价比与产品功效。零食赛道也跳出单纯奖励功能,向泌尿呵护等功能性、情绪互动属性延伸,零食盲盒、功能湿粮包实现高速增长。保健品市场由通用营养膏作为基本盘,乳铁蛋白、关节养护、泌尿护理等犬猫专属功能性保健品成为增长亮点,消费认知从简单营养补充升级为长期分阶健康管理。
宠物用品市场,如厕、居家、玩具、出行构筑品类底盘。“人宠共居”成为核心消费趋势,宠物不再是独立个体,而是融入家庭整体家居改造。养猫家庭更偏好智能喂养监控、人宠共用家具;养犬家庭对户外出行、清洁用品、情绪价值类产品需求更强。智能用品迎来商业化落地,AI健康监测成为核心诉求:养猫家庭聚焦饮水量、排泄物等静态健康指标;养犬家庭更看重活动量监测、异常行为预警等动态看护功能。AI硬件、翻译设备、鼻纹识别等产品相继落地,资本热度高涨,2026年宠物行业融资事件共27起,同比增长69%,融资高度集中于宠物科技、医疗创新、生物制剂领域。
医疗与线下门店板块显现挑战与变革。宠物主主动到院就医意愿出现下滑,体检、驱虫等常规项目就诊需求被线上问诊、线上药房分流,宠物医院面临信任重塑的课题。而线下宠物门店的增长来源不再是商品倒卖,美容洗护、寄养托管服务贡献主要营收增量;行业普遍预判,“到店+到家”双轨服务、服务精细化将成为未来门店转型方向,单纯价格战空间持续压缩。
小宠异宠市场成为不可忽视的新蓝海。鸟类已经成为线上小宠第一大品类,鹦鹉喂养普及;仓鼠、兔子等哺乳小宠消费升级;守宫、龟类等两爬宠物持续破圈。但小宠赛道标准尚不完善,活体饵料、专用饲料、温控饲养硬件存在大量产品机会,同时对品牌教育用户的能力提出更高要求。
品牌格局上,国产替代完成从配角走向主场的质变。TOP20品牌市占率提升至36.8%,其中国产品牌席位从9席增至12席,在主粮、零食、用品领域获得消费者广泛偏好;但在药品、高端保健品赛道,进口品牌仍保有优势,是本土企业需要突破的高地。
渠道结构持续迭代,线上占比进一步抬升至62%。综合电商依旧是最大渠道,直播短视频成为核心增量引擎,即时零售增速超30%,满足消费者“即买即得”的消费习惯。值得注意,约13%宠物主购买新品会受到AI商品推荐影响,AI正在渗透种草-决策-转化全链路,品牌需要重视算法逻辑下的产品标签、内容标签建设。
宠物经济已经成为拉动内需的“超级接口”,大量跨行业巨头入局:食品、乳企、医药企业利用自身供应链、制药能力切入宠物食品,聚焦处方粮、昆虫蛋白原料;汽车、服饰、酒店、家电品牌纷纷打造人宠友好产品与场景。行业竞争底层逻辑从单一产品功能比拼,升级为生活方式之争。
“人宠友好”赛道进入成长阵痛期,呈现冰火两重天的分化格局。酒店、景区、开放街区逐步放开宠物准入;密闭商场、餐饮业态出于食品安全与公共安全考量,整体收紧,更多转向户外专区、限时主题活动。人宠和谐的本质不是无限制放开准入,而是建立兼顾养宠人群与非养宠人群的公共规则体系,公共空间建设、文明养宠倡导、交易规范是社会层面的核心诉求,也为品牌场景营销划定现实边界。
全球宠物零售市场2026年预计达到2245亿美元,整体稳健增长,宠物科技赛道增速亮眼,未来十年复合增长率12%。不同国家市场特征差异巨大:美国市场体量最大,预防性营养产品需求旺盛;德国重视环保、有机、可降解标签;日本受人口结构驱动,老龄宠物养护、小户型精致用品流行;泰国等东南亚国家保持双位数高速增长,是新兴蓝海市场。
国内宠物企业出海形成“海外建厂+品牌收购+产品出口”多路并行模式。乖宝、中宠、依依股份等头部企业在泰国、越南、柬埔寨布局海外生产基地;同时开展高端海外品牌资产收购,实现产能与品牌协同。出口数据显示,德国已经超越美国成为国内宠粮第一大出口目的地国,关税风险促使企业重新优化全球市场布局。面向出海品牌,报告提示不同区域合规门槛差异显著:北美重视食品安全注册;欧盟关注环保与FEDIAF标准;东南亚部分国家需要清真认证;日韩对品质、包装、安全性要求严苛,出海不是简单产品输出,需要完成产品适配、合规建设、本地化营销的完整功课。
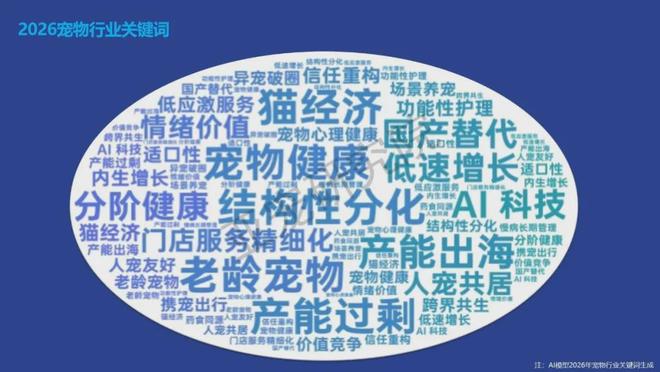
纵观2026宠物行业全貌,低速增长不等于没有增长机会,行业红利已经从人口红利转向结构性红利、技术红利、全球化红利。存量重构的宠物时代,短期流量爆破难以构筑长期壁垒。真正能够穿越周期的企业,终将回归用户价值,把产品力、研发力、人群洞察、全链路运营能力作为核心护城河,在细分需求挖掘中,挖掘行业高质量增长的新空间。
以下为报告部分内容:

如需完整的报告PDF文件,请关注公众号:品牌市场相对论,发送关键词“报告”找到本文章,按照文中指引参与即可免费获取。
免责说明
报告内容来自公开渠道,版权归原作者所有,如有侵权请与我们联系,将全力保障您的权益。
品牌市场相对论,欢迎关注交流
本文来自投稿,不代表增长黑客立场,如若转载,请注明出处:https://www.growthhk.cn/cgo/170738.html
 微信扫一扫
 支付宝扫一扫