文 | 佘宗明
1938年,“电视之父”、世界首台机械式电视发明者贝尔德曾预言,电视会迅速突破空间限制,发展成为连接全球的强大媒介。
88年过去了,他的预言早已成真。从黑白到彩色,从CRT到液晶,电视沿着“画质更清晰、边框更纤薄”的方向持续进化。到了今天,电视已深度融入全球亿万家庭的日常生活。
那在问世100年后,电视进化的剧情还能朝着哪个方向推进?
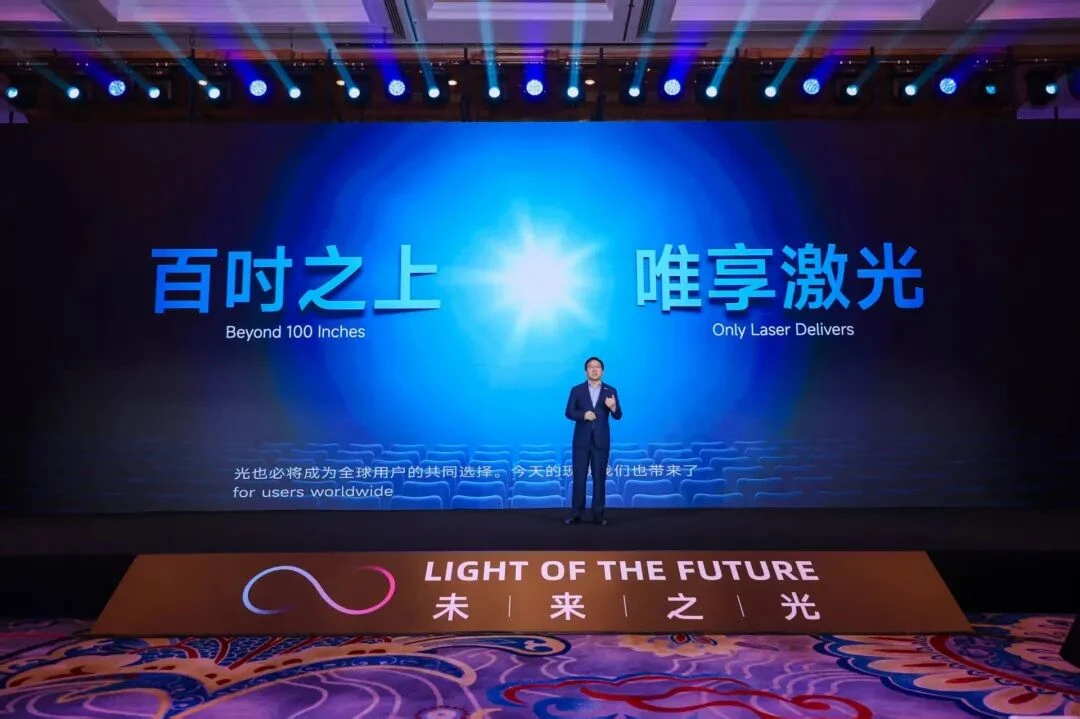
9月20日,在京举办的第七届激光显示技术与产业发展大会,就给出了些许线索。
在这场全球激光显示产业盛会上,多款形态各异的激光显示产品集中亮相——可卷曲的百吋巨幕,150吋的屏幕发声巨幕,无界的影院投影机,沉浸式的CAVE环幕空间……
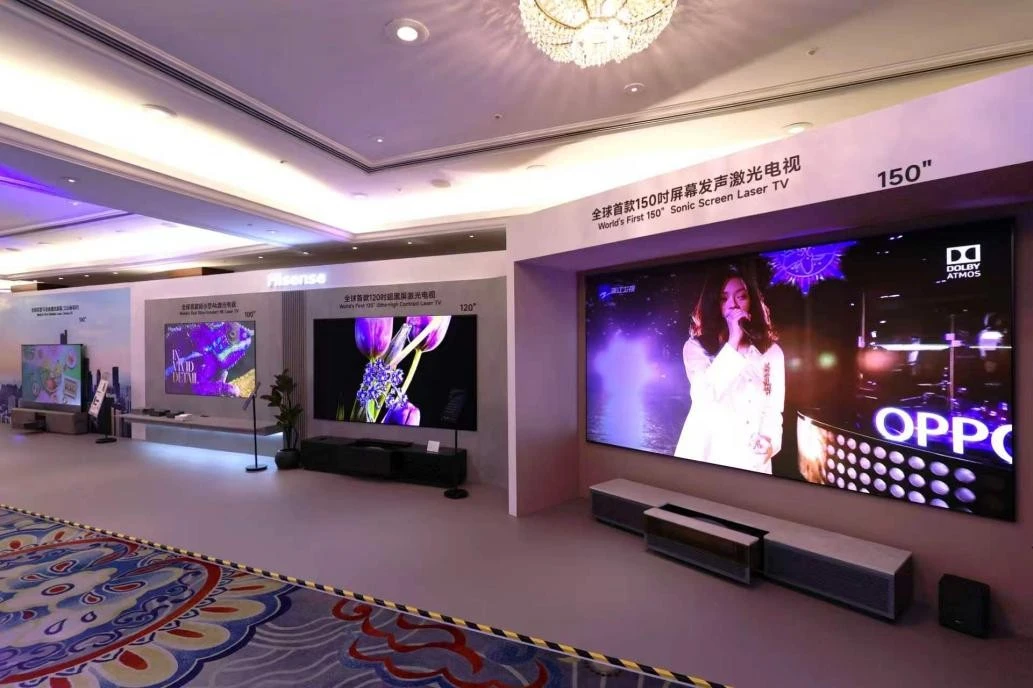
外行看热闹,看到的也许是“电视屏幕越做越大”。内行看门道,看到的可能是“产业变局已至”:家庭显示正迎来代际变革,百吋级大屏逐渐从小众猎奇选择变成主流消费选项。
百吋绝不是简单的尺寸升级,更是家庭观影生活方式的系统迭代。问题来了:谁来定义“百吋之上”的下一代家庭显示标准?
顺着居住形态迭代、消费逻辑切换、技术路线博弈共振的方向看去,答案已渐次明了:巨幕之境,方见视界,百吋之上,唯享激光。
01 需求变迁:先有大宅,后有大屏
西谚说:Necessity is the mother of invention(需求是发明之母)。消费电子行业演进,也离不开需求驱动。
多年来,很多家庭买电视,都主打一个“够用就行”——不是不想买大的,是硬性约束(特别是现实居住条件)就摆在那。
但情况正在起变化。博研咨询研报数据显示,2026年,北京、上海、深圳140㎡以上大平层成交占比已超过50%;全国范围内,140㎡以上大户型成交占比已接近30%,较去年提升10个百分点。这表明,改善型住房正变成中产置业的主流。伴随而至的,是客厅开间的扩容。4米开间,渐成新中产大宅标配。
而百吋大屏就是4米开间的绝配:在“厅尽其用”方面,百寸大屏是绝对的最优解。
空间桎梏在消除,用户心智也在跃迁。小红书上的搜索数据显示:截至目前,“屏幕场景”“家庭影音”相关搜索量均达到250万次,同比上涨25%;2026美加墨世界杯期间,“激光电视”“激光投影”搜索量更是暴增。
比搜索量更耐人寻味的,是用户画像跟搜索内容变化。
用户画像方面,激光显示意向人群中,女性占比76.4%,26-40岁群体占59.3%,家庭主妇标签占比41%,比例远高于传统电视大盘。
这表明,大屏消费决策权正从男性数码爱好者转移到家庭首席体验官手里,她们通常没那么关心参数表,但更愿意为超值居住体验买单。
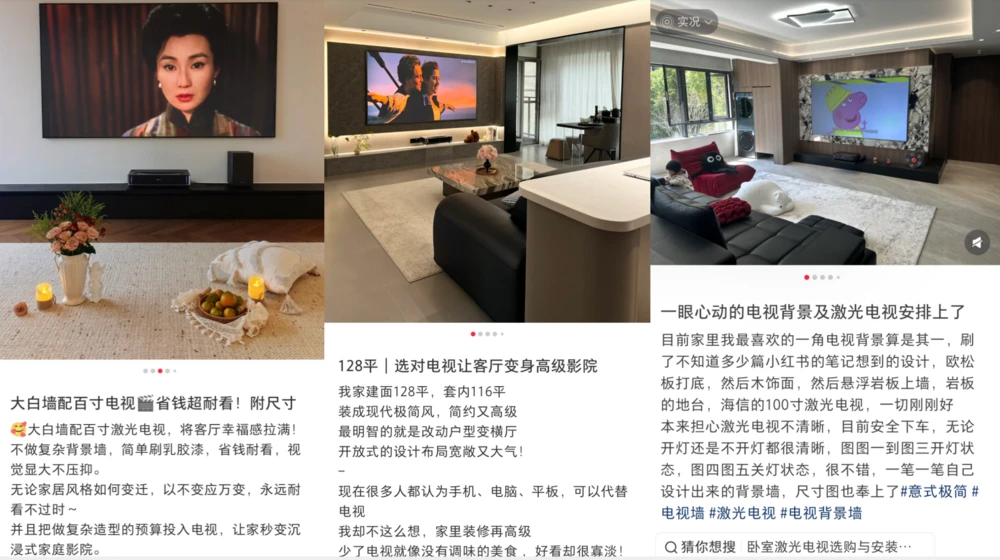
搜索内容层面,用户关注重点在从“激光电视是什么”转向“怎么装进我家”,沿着“距离→尺寸、安装→美观、参数→体验”路径上移,隐藏、吊装、升降、亲子共看、氛围感营造等附带诉求也明显增多。
这意味着,大屏消费的底层逻辑正从“买一台电视”切换为“造一个空间”。很多家庭要的,不是那块“Bigger than bigger”的笨重显示屏,而是重构客厅体验的生活方式中央岛。
需求已经就位,供给侧却未必接得住。要知道,传统显示方案走到百吋以上,都免不了撞上三堵墙:面板成本随尺寸变大急剧上涨、运输入户要拆门拆窗、长期观看的能耗负担与蓝光伤眼问题不小。
供需错位之间,留给激光显示的空间就此打开。
02 技术破局:尺寸越大,激光优势越显
若将显示赛道的竞争比作长跑,那赛场上的形势大概是:液晶在中小尺寸封神,OLED在中大尺寸称王,跑到百吋以上区间后,激光显示的后发优势则会被成倍放大。
原因无他,技术原理决定了,激光显示天生就为百吋以上而生。
液晶和OLED遵循的是面板逻辑,屏幕是硬件,尺寸每大一圈,工艺难度会指数级上升;激光显示则是“投影成像+独立屏幕”的思路,画面尺寸上限取决于光学系统,而非玻璃基板,幕体本身只用负责反射成像,却无需集成复杂发光元器件。
得益于此,自带“次世代技术”光环的激光显示,完成了三重边界突破。
一是尺寸边界。对液晶和OLED来说,尺寸+1,成本、重量、功耗、入户难度都会倍增;对激光而言,画面是由光“画”出来的。所以百吋门槛对液晶和OLED是高墙,对激光是起点。
事实为证:2022年,行业主流还在55吋厮杀时,海信激光电视已推出120吋产品;如今,海信150吋激光电视已规模化量产,200吋无损变焦方案已落地私人影音室……
在此次大会上,海信集团副总裁、海信视像科技总裁李炜预测:五年之后,120吋有望成为家庭大屏的主流配置。听起来过于前瞻,可联想到“尺寸越大,增长越猛”的增长曲线——55吋到65吋,普及用了7年,65吋到75吋,普及只用了1年;过去四年85至92吋增长441%,98至100吋增长892%,谁能说这是凭空设想呢?
二是形态边界。激光不被平板物理形态绑架,所以能卷、能升、能隐。
这次亮相的几款海信系产品,莫不是如此——
可卷曲激光影院江山画卷R1,升是影院,定制卷曲菲涅尔抗光屏能保障昼夜画面都清晰;隐是艺术,凌云卷幕系统本就近乎艺术装置,上万次卷曲依然如初;还支持柜体外观定制化设计,饰面、材质支持私人高定,真正做到一台机器适配一户大宅,将视听硬件变为家居藏品;依托海信最新发布的JUOS系统的AI原生能力,幕体升起同AI就能完成内容预判与服务调度,实现形态创新与智能体验的结合。
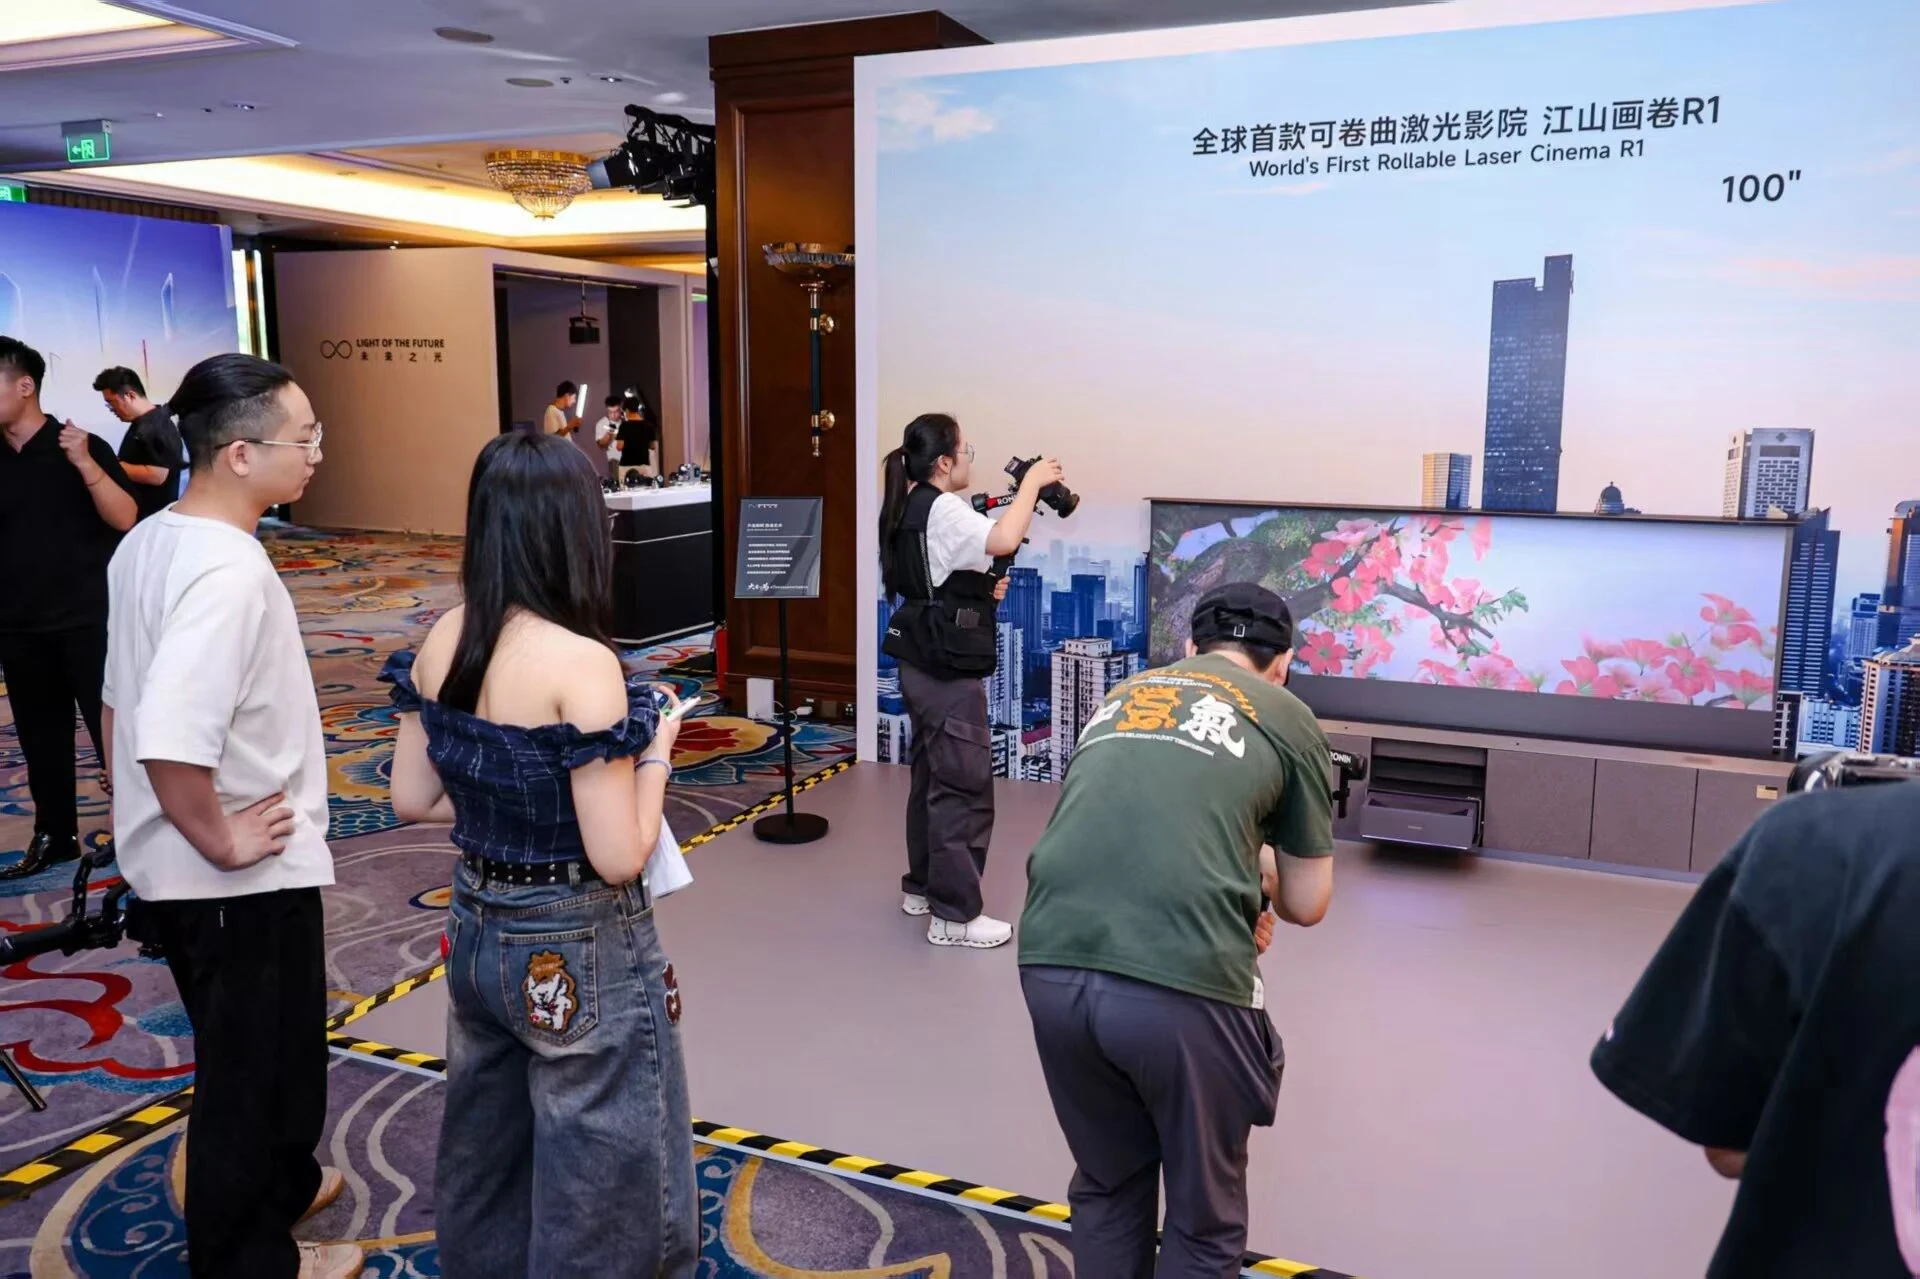
120吋高增益抗光地升幕,无需固定安装、可以灵活移动,摆脱了墙面改造、装修预埋的束缚,白天不拉厚窗帘依旧拥有通透观感,客厅、书房、休闲室可以随心挪位,让百吋巨幕可以随家庭场景自由流转。
150吋屏幕发声激光电视探索X1 Ultra,屏幕振子发声、声随画动,主机可隐到奢石一体柜里。值得说道的是,150吋相较于100吋,不是简单尺寸变大,更是画面有效面积翻倍,视野包裹感剧增,叠加影院同源的光学画质与音画同位的声学表现,相当于把整套私人电影院直接搬进了大宅客厅。
不是让用户迁就设备,而是让设备适配家居,那些“苦大块头屏幕久矣”者,可以说声“巴适得板”了。
三是智能交互边界。传统显示设备再智能化,都会受限于物理边框,AI能力呈现往往局限在固定面板平面内,大多止步于内容推荐、语音控制、投屏点播这类基础功能。相形之下,激光显示则能将整面墙体、整套舱体空间转化为成像画布,是AI空间交互极具潜力的载体。
CAVE沉浸式环幕空间依托深度摄像头实时追踪观测者位置,动态校正画面,实现人动景随、全程视角无畸变;三色4K商用方案搭配MEMC运动补偿,打造出了室内高尔夫模拟训练系统,高速挥杆画面清晰、没有拖影卡顿……此次大会上展示的这些景象,就让“造梦空间”四个字具象化了。
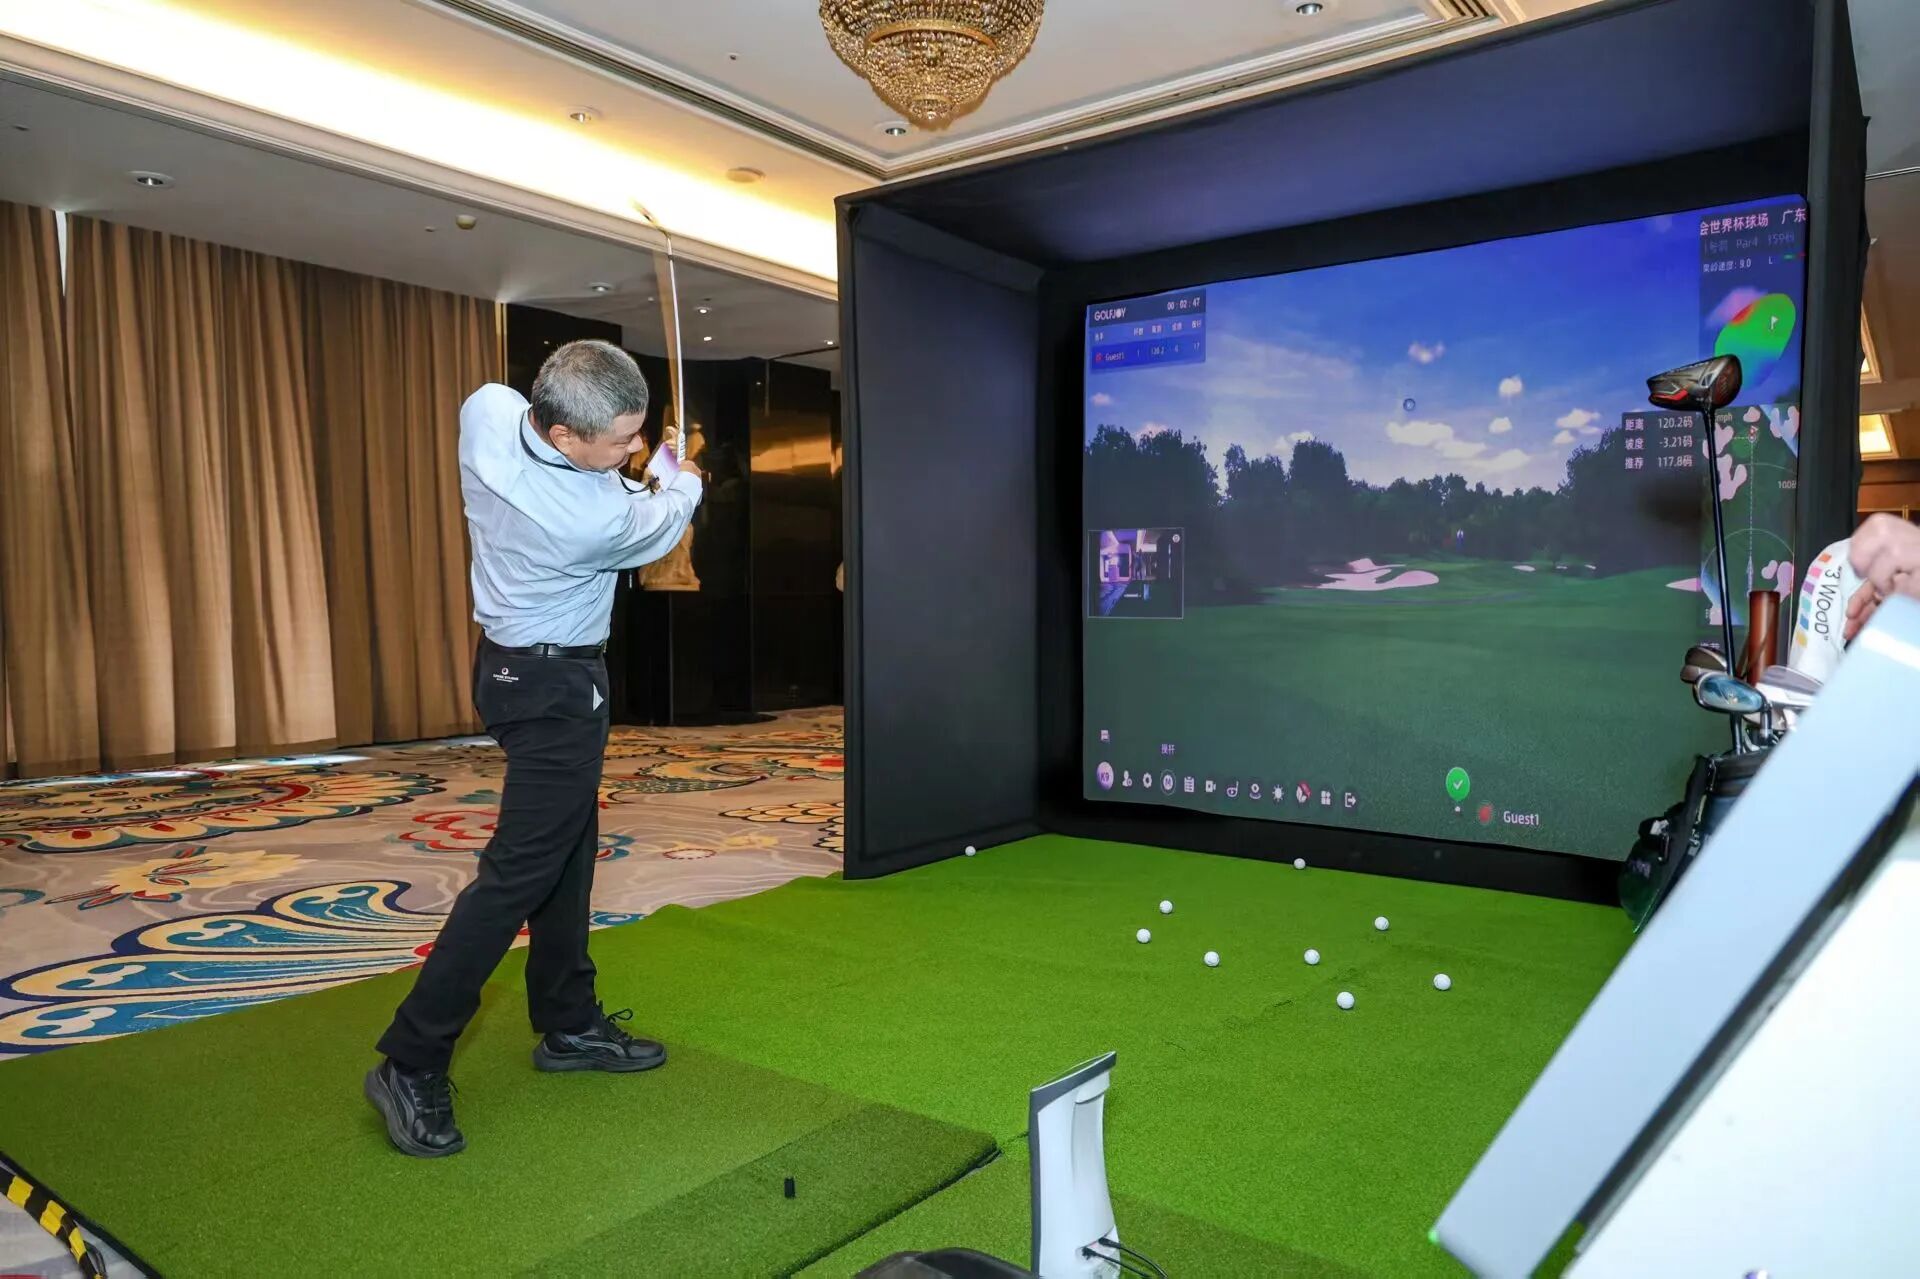
如此一来,屏幕不只是屏幕,更能作为空间数字化的可视化基底,承接空间感知、实时追踪、动态渲染等AI任务,激光显示的想象空间也能随物理空间无限延伸。
尼葛洛庞帝说:技术的最终理想是变得无感知(unnoticeable),与人的生活无缝融合,因此,不应由人来适应技术,而应是技术走向适应人。言下之意,技术突破不是为了炫技,而是为了改善大众生活。
激光显示也一样。突破那些边界,是为了增进用户体验。这份“增进”,可以拆解成四个关键词:从容入户(可折叠、可卷曲,150吋也能进家门)、沉浸真实(电影院同源技术,最高110% BT.2020原生色彩)、舒适自然(行业唯一0有害蓝光)、节能环保(能耗仅为同尺寸电视的1/2)。
也因如此,在提名“百吋以上综合体验最优、适配能力最强家用显示方案奖”时,激光电视不往前站,其他电视都得在后面排着。
03 产业支撑:中国激光显示,把未来大屏卷起来了
如果说需求迭代与技术升级是激光显示起飞的双翼,那产业链就是它站立的双腿。若核心产业链攥在别人手里,那激光显示重复的,无非是以往某些产业困守在微笑曲线末端的故事。
但激光显示并没有重走“OEM(代工)模式”的老路子,而是中国显示首次在技术路线、核心器件、整机场景三线同时领跑。
中国能成为激光显示引领者,靠的不是单点突围,而是产业侧全链进化。
将时间倒回七年前,海信在国内率先开启三色激光产业化布局时,全产业还处在蛮荒阶段。全球合作伙伴仅几十家,大量核心元器件需专门定制,太多环节都要摸着石头过河。在此背景下,海信一边打磨终端产品,一边反向牵引上下游,从零开始搭建产业地基。
时至今日,其全球产业链合作伙伴已超过200家,覆盖光源、光机、屏幕、整机全链条。
有个细节耐人寻味:单台激光电视通常有49个主要元器件,4年前供应链国产化率只有32%,现在却高达80%,且基本都属于核心器件。国产化率跃升,正是技术路线主导的外显。
此次大会上产品端的集中展示,就是产业链成熟度的最直观注脚。
家庭场景中,全球首款可卷曲激光影院江山画卷R1+首款150吋屏幕发声激光电视探索X1 Ultra+首款四色激光投影Vidda C5 UltraMax+画质天花板级三色激光影院投影机Vidda C5无界,直接将未来大屏“卷”出了新高度。
可卷曲形态能解决“隐藏-美感”的家装诉求,150吋发声屏幕的音画同位可回应“巨幕-沉浸”的沉浸感期望,地升与便携投影能实现“移动-灵活”的场景自由,高亮无界款则可兼顾“电影感与白天可见”的观看体验。这些直接将行业竞争带出了主要比拼屏幕英寸的对角线军备竞赛层次。
商用场景里,三色4K室内高尔夫模拟训练设备、沉浸式CAVE环幕空间方案,展示了让激光显示外溢到更大空间的可能——依托高亮度、高色彩还原、画面可无缝拼接的能力,激光显示可用于虚拟仿真、文旅展厅、高校教学等多元场景。
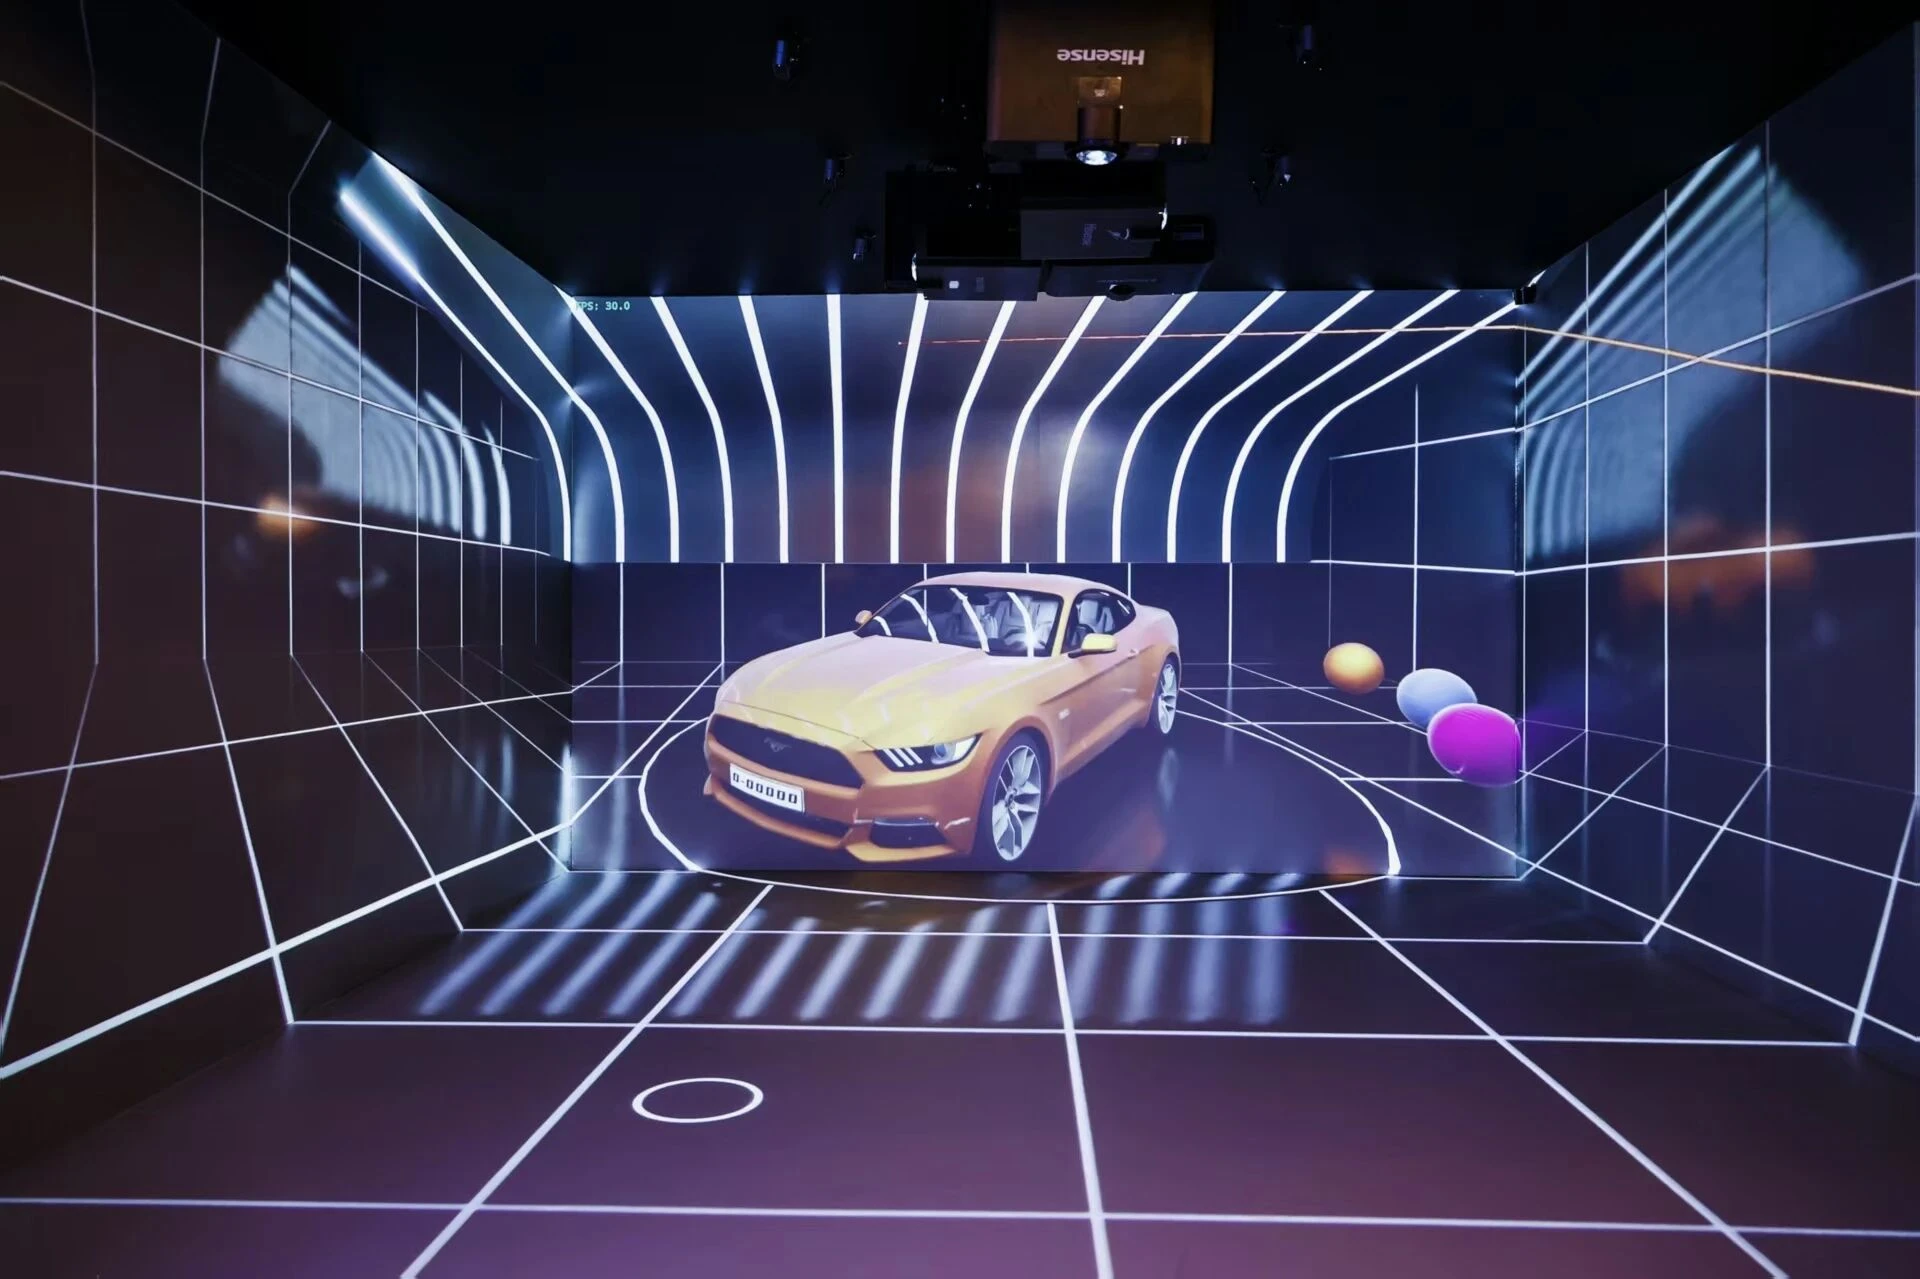
看到这些场景,很多人会感慨:激光显示,不愧是“过去十年进步最快的显示技术之一”。
到头来,从技术自主、标准制定到场景定义,中国显示产业换上了新剧本:CRT时代,中国企业是跟随者;液晶时代,中国企业是追赶者;OLED时代,中国企业是并跑者;到了激光显示时代,中国企业直接坐在了牌桌主位。
这也是新质生产力在消费电子领域的鲜活样本:不只创造新物种,更造出完整技术生态,输出全新技术模式。
04 行业展望:终点不是制造更大屏幕,而是创造更好生活
学者史支焱曾将电视演进分为三个阶段:电视1.0时代,重在“载道”,电视重在宣教;电视2.0时代,重在“载道+载娱”,新闻传播与影视作品分别体现信息化、娱乐化功能;电视3.0时代,重在“载物”——在电视可以“容载万物”:视频+教育+医疗+旅游+游戏+体育+演出+购物+社交……
究其指向就在于,电视将不只是电视,更是家庭生活基础设施、家庭综合性服务枢纽型载体。
揆诸现实,家庭显示的进阶路,确实是电视融入家庭生活方式越融越深的过程:早些年黑白电视走进寻常百姓家,实现了“从无到有”;到后来,比拼尺寸、参数等硬件配置,实现了 “从有到优”;再往后,比拼画质、音质的综合体验,实现了 “从优到精”。
而今,则到了“从精到融”的阶段,家庭显示的竞争正指向三个方向:家居环境的融合度、综合体验的友好性、空间交互的想象力。
可以预见,接下来,人们在选电视时,不光会看功能性参数,更会重视全家观看品质与客厅美学;不止选择尺寸,更是选择一种生活——一种不将就的生活态度,一种心领神会的品味认同,一个全家人的精神角落。
下一代家庭显示竞争,也会因此呈现出明显转向:大屏化不可逆,但大屏下一程不属于“把平板继续做大”的线性思维,而属于能把尺寸、入户、美学、护眼、交互打包成空间方案的技术路线。尺寸军备竞赛可以靠边站了,综合分占优才是硬道理。
而激光显示就卡在了“下一站”关隘处。十多年前,凯文·凯利曾预测,“屏幕将日渐多样化——可以是平的,也可以是卷的;可以是硬质的,也可以是柔软的;可以是静态的,也可以是移动的。”海信激光显示就用“巨幕隐身”“墙即银幕”“造梦空间”的从概念走进现实,做了呼应。
随之而来的,是电视正在“消失”,影院正在“回家”:幕布收起,它消融于家居环境;幕布落下,客厅即刻切换为私人影院。
这合乎未来发展趋势——家庭显示的终极使命,本就不是为了制造更大的屏幕,而是创造更好的生活。
还是那句话:百吋之上,唯享激光。虽然百吋以上的激光电视离“飞入寻常百姓家”的大面积普及仍有距离,可至少浪潮已至、势头已现。
贝尔德当年回应质疑电视者的那句话,放到今天也不违和:“谁又能预言未来呢?”
本文来自投稿,不代表增长黑客立场,如若转载,请注明出处:https://www.growthhk.cn/quan/170285.html
 微信扫一扫
 支付宝扫一扫