3万家门店还在狂奔,监管的《立案告知书》先到了。
11月2日晚,好想来母公司万辰集团(300972.SZ)公告,因涉嫌未及时履行关联交易临时信息披露义务等信息披露违法违规事项,中国证监会决定对公司立案调查。
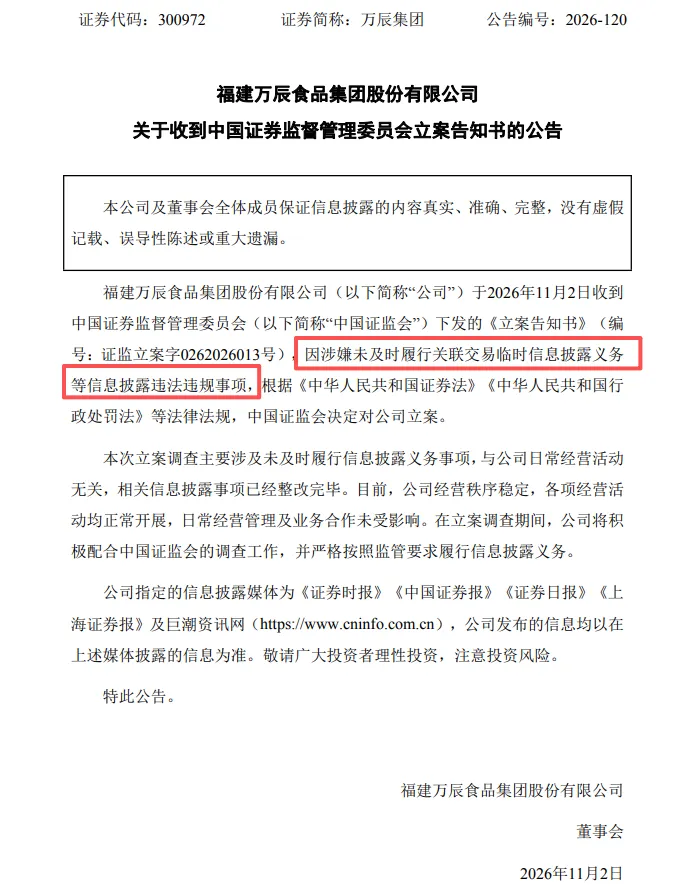
截图自万辰集团公告
消息披露后的首个交易日,11月3日,万辰集团股价一度跌超9%,最终收跌6.09%,报140.37元。
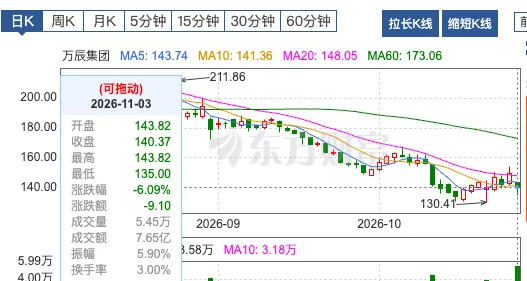
截图自万辰集团股票
这家零食巨头刚刚交出一份漂亮的成绩单:2026年前三季度营收556.28亿元,同比增长52.15%;归母净利润18.38亿元,同比增长114.99%。全国签约门店也已突破3万家。
万辰集团回应称,调查主要涉及关联交易信息披露的及时性,与日常经营活动无关,相关事项已经整改完毕,公司经营正常。
但翻开万辰集团此前披露的公告,另一笔生意浮出水面:今年上半年,公司向一家关联企业采购商品约3.58亿元,而这家供应商背后,站着万辰集团前董事长及其家族成员。
这笔生意是否涉及此次立案,目前尚无定论。但对于一家靠供应链赚钱的零食巨头而言,关联交易背后的关系值得关注。
半年采购3.58亿元
供应商背后是前董事长家族
万辰集团的关联交易规模并不小。
根据公司7月7日公告,2025年,万辰集团向江苏含羞草农业有限公司采购商品约4.60亿元。
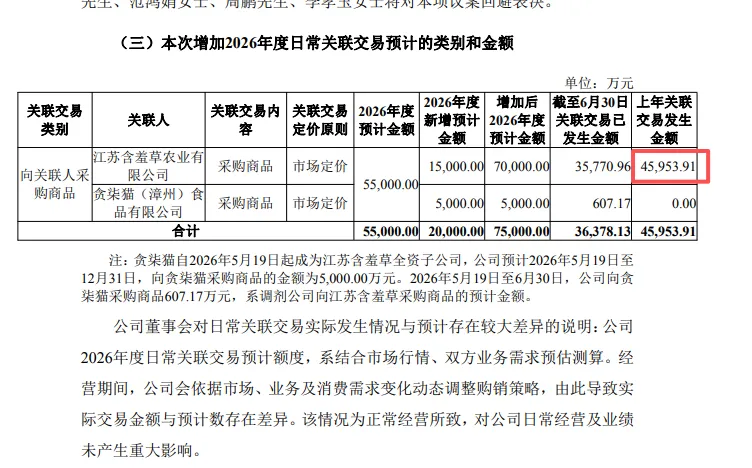
截图自万辰集团公告
关联采购额度由5.5亿元增加至7亿元
进入2026年,万辰集团原本预计向该公司采购商品5.5亿元,但到了7月,又将其全年预计采购金额上调至7亿元,并新增向贪柒猫(漳州)食品有限公司采购商品5000万元的预计额度。
两家关联企业合计采购预计达到7.5亿元,较年初增加2亿元。
截至6月30日,万辰集团向江苏含羞草农业有限公司的实际采购额已达3.58亿元,向贪柒猫采购约607万元,两家合计约3.64亿元。
这里需要区分,7.5亿元是全年预计额度,并非已经实际发生的交易金额。
比采购金额更引人关注的,是供应商背后的关系。
公告显示,江苏含羞草农业有限公司由含羞草(江苏)食品有限公司持股99%,林该春持股1%。林该春同时担任万辰集团董事,以及江苏含羞草农业有限公司的执行董事兼总经理。
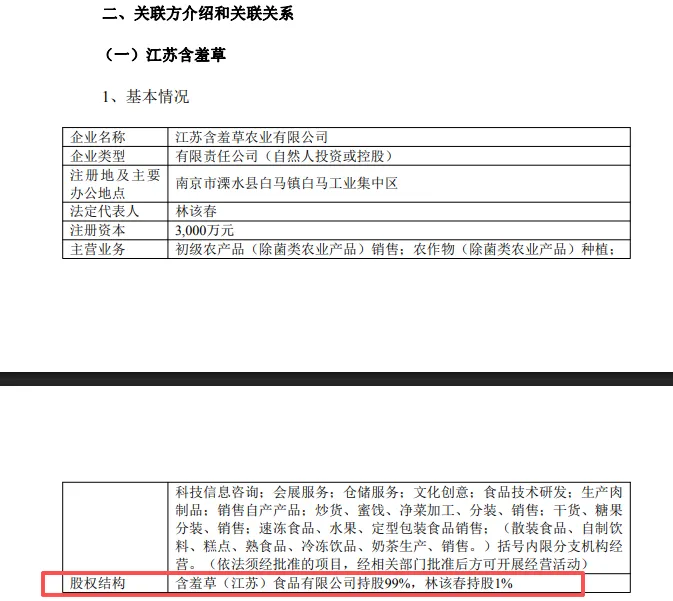
截图自万辰集团公告
而根据天眼查,含羞草(江苏)食品有限公司,由王健坤100%持股。
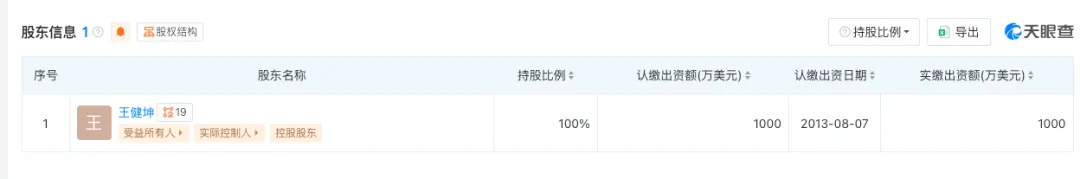
截图自天眼查
所以,王健坤是谁?
他是万辰集团前董事长,也是现任董事长王丽卿的弟弟、总经理王泽宁的父亲,以及董事林该春的丈夫。
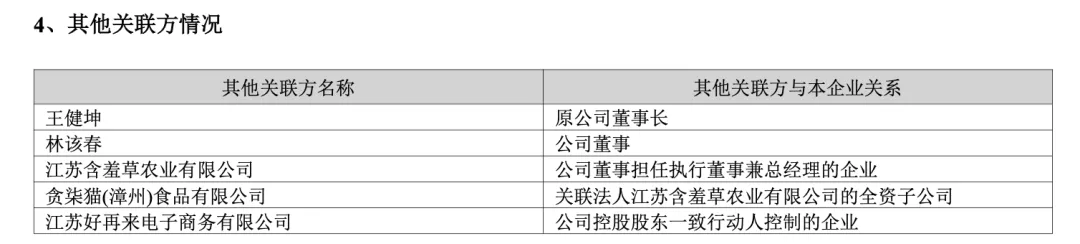
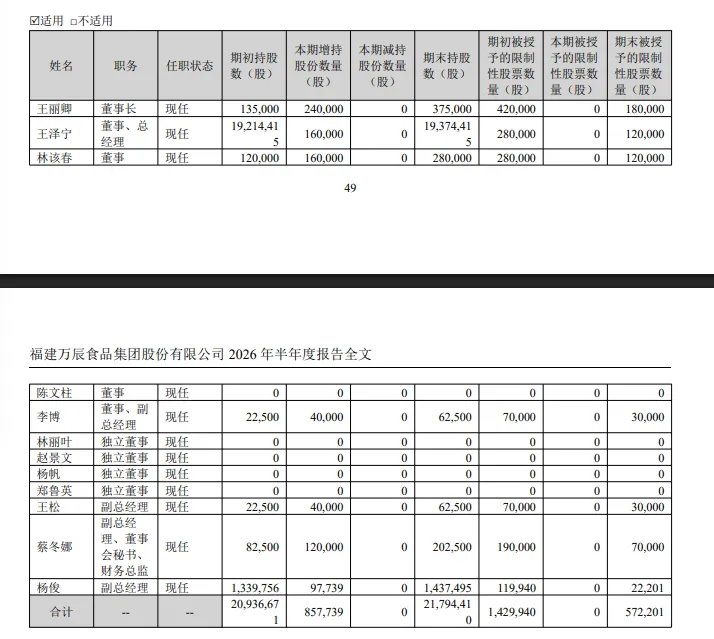
截图自万辰集团2026年半年度报告
换句话说,万辰集团的一部分商品采购,流向了实际控制人家庭关联的企业。
这种联系还延伸到了好想来的自有品牌。
9月18日,万辰集团再次披露关联交易公告,拟向含羞草(江苏)食品有限公司采购不超过1500万元食品,由后者受托生产加工“好想来”自有品牌产品。
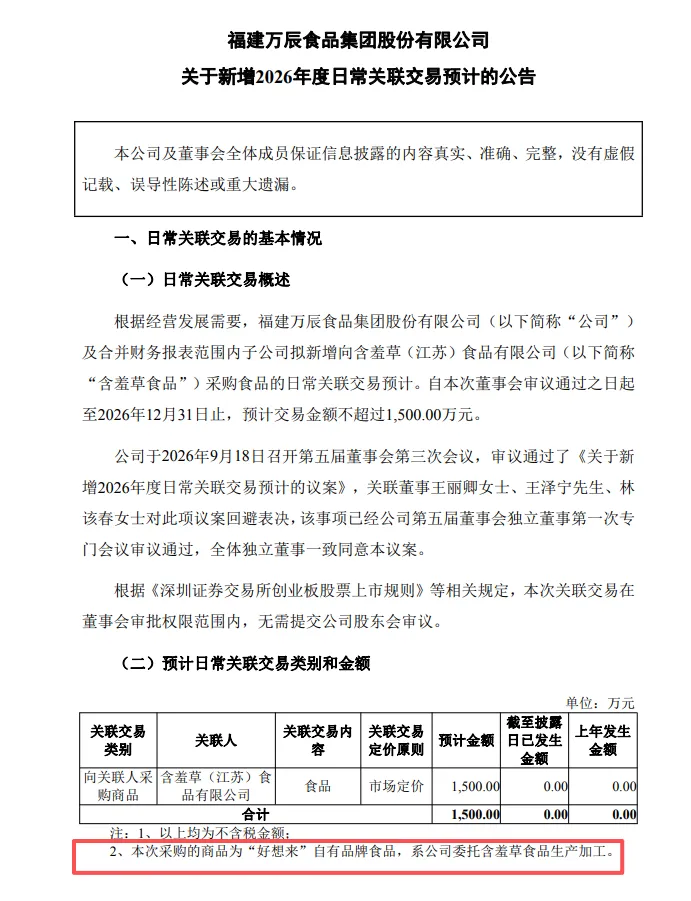
截图自万辰集团公告
值得关注的是,王健坤已于2025年7月辞去万辰集团董事长等职务,但其持股的企业仍与上市公司保持业务合作关系。
当然,关联采购本身并不违法。万辰集团此前公告称,相关交易按照市场化原则定价,关联董事已回避表决,独立董事及保荐机构也对交易程序和必要性发表了意见。
但这仍留下了几个问题:关联采购是否充分遵循市场价格?为什么需要持续提高采购额度?上市公司与关联供应商之间,是否保持足够清晰的业务边界?
这些问题不能仅凭采购金额得出结论,却值得投资者继续追问。
需要说明的是,证监会目前没有披露此次立案涉及的具体关联交易,不能认定上述采购就是被调查的交易。
从卖蘑菇到3万家零食店
万辰集团靠什么赚钱?
万辰集团的故事,原本是一场颇为成功的商业转型。
这家2011年成立、2021年上市的公司,起初主要从事金针菇、真姬菇等食用菌的工厂化生产。
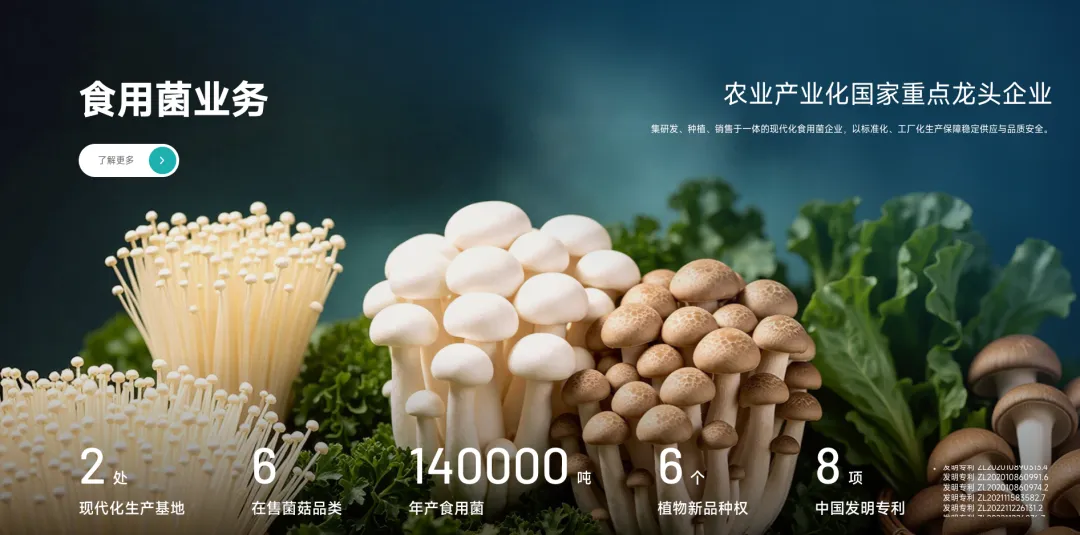
截图自万辰集团官网
2022年,万辰集团进入量贩零食赛道,随后整合陆小馋、好想来、来优品、吖嘀吖嘀、老婆大人等品牌。
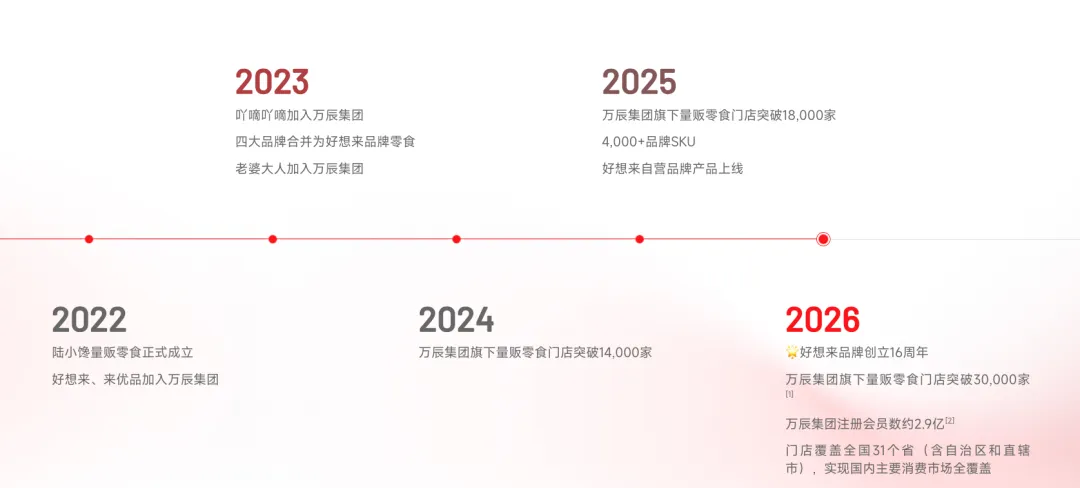
截图自万辰集团官网
短短几年,零食业务就取代食用菌,成为公司的收入支柱。
2025年,万辰集团营收达到514.59亿元,其中量贩零食业务贡献508.57亿元,占总收入的98.83%。
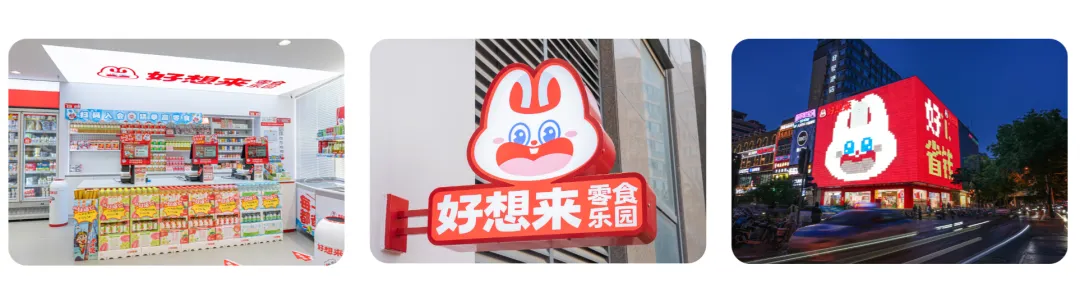
截图自万辰集团官网
这场转型为什么能如此迅速?
答案很大程度上藏在供应链里。
与传统零售企业不同,万辰集团主要通过加盟门店扩大规模,总部则承担商品采购、仓储配送、品牌管理等职能。
加盟商负责经营门店,总部通过商品供货赚取进销差价。
2025年,万辰集团批发供货收入达到496.33亿元,占公司总收入的96.45%。
这也意味着,好想来表面上是开零食店,母公司真正做大的,却是一门商品采购和分销生意。
门店越多,对供应商的采购规模越大,总部对供应链的议价能力也可能越强。
正因如此,关联采购才显得格外敏感。
普通消费者可能并不关心一包零食是谁生产的,但对上市公司股东来说,商品以什么价格采购、利润留在哪家公司、关联企业是否获得优于普通供应商的交易条件,都会影响对企业经营质量的判断。
当供应商与上市公司实际控制人存在家族关系时,这些问题更需要透明的信息披露。
门店越开越多
万辰集团还有另一道考题
关联交易之外,万辰集团还需要面对越来越激烈的量贩零食竞争。
过去几年,零食行业的竞争方式发生了明显变化。
相比传统商超和便利店,量贩零食店依靠大包装、散装零食、高频上新和低价策略吸引消费者。随着加盟网络扩张,头部企业迅速做大。
万辰集团是其中的典型代表。
截至2026年6月底,公司量贩零食门店达到23802家。到了9月中旬,全国签约门店已经突破3万家。
但竞争对手也在加速。
旗下拥有零食很忙、赵一鸣零食的鸣鸣很忙,2026年上半年实现营业收入450亿元,同比增长60%;截至6月底,在营门店达到26405家,并于7月宣布签约门
两家企业已经进入规模相近的竞争阶段,但签约门店与在营门店属于不同统计口径,不能直接混用比较。
对于万辰集团而言,接下来的竞争不只是比谁开店更快,而是谁能把供应链管理得更有效率。
高速扩张也带来了新的成本压力。
根据万辰集团2026年三季报,前三季度公司销售费用达到18.01亿元,同比增长68.77%;管理费用达到14.62亿元,同比增长44.98%。
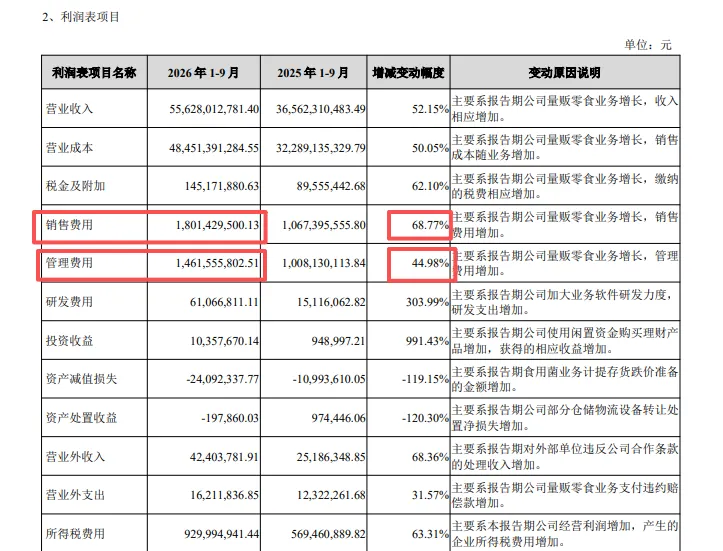
截图自万辰集团2026年第三季度报告
截至9月末,公司存货达到37.22亿元,较2025年末增长57.83%。公司解释称,主要是量贩零食业务增长,仓库商品储备量增加。
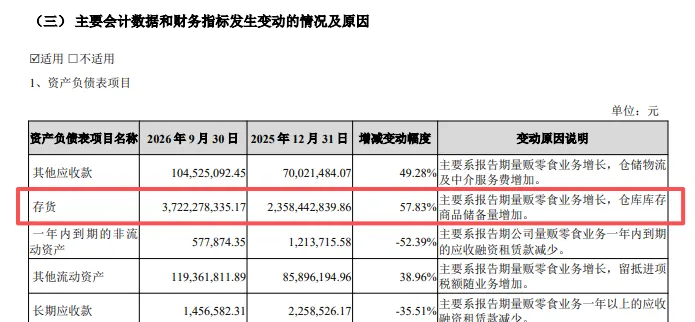
截图自万辰集团2026年第三季度报告
这些变化并不代表企业经营恶化,却说明门店规模越大,库存周转、采购成本和供应商管理的重要性就越突出。
一旦供应链出现管理疏漏,影响的可能不只是单一门店,而是整个零售网络。
业绩可以狂奔
上市公司治理不能掉队
面对立案调查,万辰集团强调相关信息披露事项已经整改完毕,公司经营秩序稳定。
万辰集团回应称,将积极配合监管核查,并借此机会强化信息披露内控建设。
这一回应说明,公司认为本次调查主要集中在信息披露环节,而非主营业务经营问题。
不过,整改完毕是公司的表态,并不等于证监会已经作出最终认定。
对万辰集团来说,真正值得重视的是高速扩张背后的治理能力。
过去几年,公司依靠品牌整合、低价零食和加盟扩张,迅速成为量贩零食行业的头部玩家。
但从一家食用菌企业转变为拥有3万多家签约门店的零售巨头,变化的不只是收入和利润,还有采购体系、供应商数量、管理层级,以及需要接受的市场监督。
尤其当企业与关联方存在持续且金额不小的商业往来时,更需要清楚地证明每笔交易的必要性、公允性和合规性。
截至11月3日,此次立案调查涉及的具体交易、时间区间以及最终责任认定仍有待监管部门披露。
对万辰集团而言,眼下最重要的并不是证明好想来还能开多少家店,而是回答一个更基础的问题:
当零食生意已经做到数百亿元规模,上市公司与家族关联企业之间的边界,是否足够清晰?
毕竟,消费者可以只关心零食够不够便宜,但资本市场需要的是一本足够透明的账。
本文来自投稿,不代表增长黑客立场,如若转载,请注明出处:https://www.growthhk.cn/cgo/model/173235.html
 微信扫一扫
 支付宝扫一扫