一家拥有近9000家门店、半年还能赚3亿多元的奶茶公司,突然被香港证监会按下了暂停键。
10月13日上午9时,茶百道(02555.HK)停止股份交易。
当天,香港证监会披露,正在调查涉嫌操纵首次公开招股(IPO)的可疑集团,茶百道2024年的IPO可能曾被人为操纵,以营造并不真实的股份认购需求。
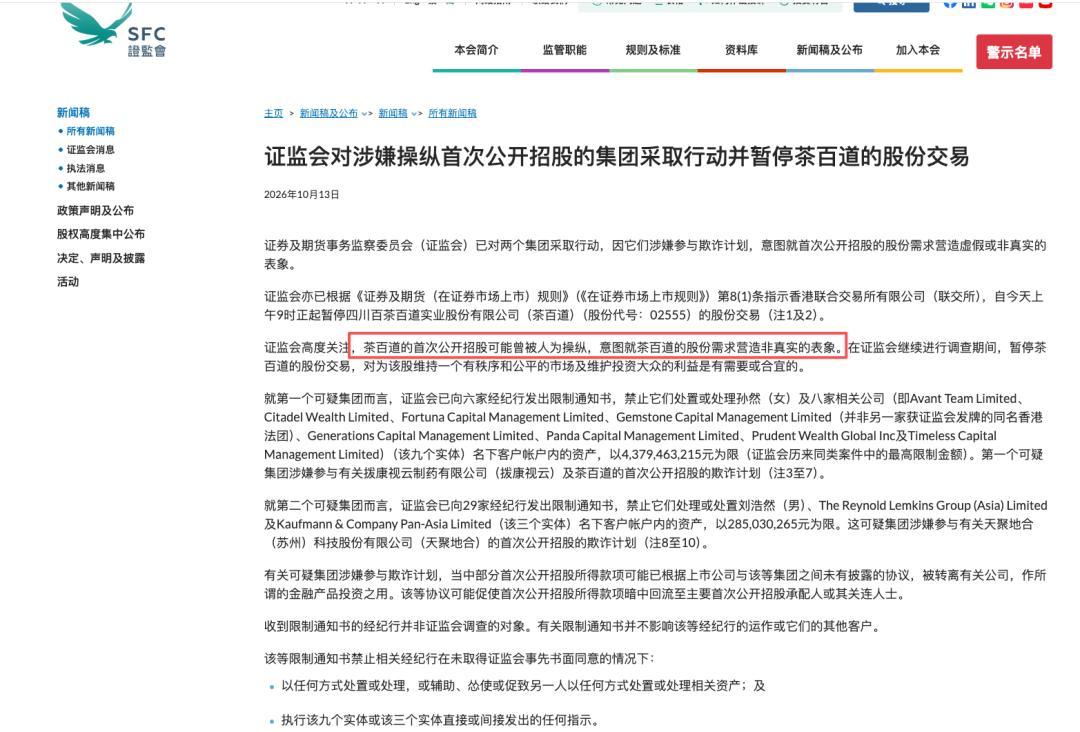
截图自证监会官网
这场调查,让茶百道两年多前的上市旧事再次浮出水面。
2024年4月,茶百道顶着“加盟制茶饮第一股”的光环登陆港交所,发行价为17.50港元。到了2026年10月12日,其股价只剩4.035港元,较发行价累计下跌近77%,市值也从发行价对应的约259亿港元降至不足60亿港元。
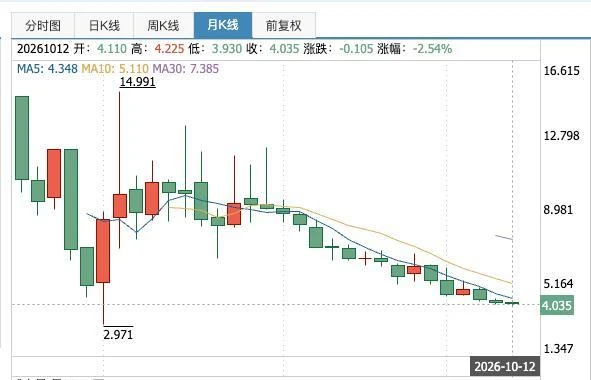
截图自同花顺官网茶百道股价走势
更有意思的是,当年同样奔赴资本市场的新茶饮品牌,如今却走出了完全不同的行情。
截至10月12日,古茗股价较IPO发行价上涨约134%,沪上阿姨下跌约42%,蜜雪集团下跌约15%,奈雪的茶则跌去约97%。

快消前瞻制图
同样是连锁茶饮,有的还在获得市场认可,有的已经跌去大部分估值。茶百道的问题,显然不能简单归结为“奶茶生意不好做了”。
从冲刺上市,到股价长期承压,再到IPO本身受到监管调查,茶百道的两年多时间,恰好折射了新茶饮企业在资本市场经历的一次转变:门店规模仍然重要,但它已经不足以独自支撑一家公司的成长故事。
两年前的上市,已经埋下冷清的伏笔
把时间拨回2024年4月。
彼时,新茶饮企业正密集拥抱资本市场。依靠加盟模式快速扩张的茶百道,也成功登陆港交所,全球发售约1.48亿股H股,募集资金总额约25.86亿港元。
但“加盟制茶饮第一股”的光环,并未换来火爆的打新行情。
根据茶百道2024年4月22日发布的IPO配发结果公告,香港公开发售仅获0.50倍认购,国际发售认购水平也只有1.11倍。由于公开发售认购不足,部分股份被重新分配至国际发售,最终国际发售占全球发售股份的95.04%。
截图自茶百道2024年4月22日发布的IPO配发结果公告
更值得关注的是当年的配售结构。
国际发售共有122名承配人,其中100人每人仅获配一手,即200股,合计只有2万股,占国际发售股份总数的约0.014%。
与此同时,在不考虑超额配股权行使的情况下,前5名承配人合计获配国际发售股份的52.11%,前10名承配人获配比例达到86.75%。
截图自茶百道2024年4月22日发布的IPO配发结果公告
茶百道当时就在公告中提醒投资者,由于H股股权高度集中于少数股东,即使少量股份成交,也可能造成股价大幅波动。
市场很快给出了反应。上市首日,茶百道便跌破发行价,收于12.80港元,跌幅达到26.86%。
两年多后,这场原本已经结束的IPO,又被监管机构重新审视。
10月13日,香港证监会宣布,已对两个涉嫌参与IPO欺诈计划的集团采取行动,怀疑有关主体人为制造股份需求,营造虚假或非真实的认购表象。
其中,第一组可疑主体涉及孙然及8家相关公司。香港证监会向6家证券经纪行发出限制通知,涉及相关账户的资产限制金额上限约43.79亿港元,为该机构历来同类案件中的最高金额。
这组可疑主体涉嫌参与的IPO项目包括茶百道和拨康视云。
需要强调的是,43.79亿港元并非茶百道公司被冻结的资产,也不是已经确认的违法金额。
监管机构还怀疑,部分相关IPO的募集资金,可能依据未公开协议从上市公司转出,投资所谓金融产品,随后暗中回流至主要承配人或其关联人士。
但香港证监会尚未披露上述资金安排具体涉及哪家上市公司,也未认定茶百道及其管理层实施了IPO操纵。
同样,茶百道当年国际配售集中,并不能直接证明有关承配人参与了涉嫌违法的交易。
不过,这仍然留下一个值得追问的问题:一家当年公开认购并不热烈的茶饮企业,为什么还可能有人试图制造股份需求?相关资金究竟来自哪里,又经过了怎样的安排?
股价跌近77%,利润仍未恢复到上市前
与IPO调查同样值得关注的,是茶百道上市以来的盈利变化。
2023年,茶百道实现营业收入57.04亿元,归母净利润11.39亿元。然而,到了2024年上市当年,公司收入同比下降13.8%至49.18亿元,归母净利润更是大幅下滑58.6%,仅剩4.72亿元。
也就是说,刚刚进入资本市场,茶百道便遭遇收入与利润双双下滑,净利润较上一年减少超过一半。
截图自同花顺
2025年,公司业绩有所修复。根据2025年年报,茶百道全年收入回升至53.95亿元,同比增长9.7%;归母净利润达到8.05亿元,同比增长70.5%。
但70.5%的利润增幅,很大程度上受到2024年低基数影响。
若与上市前的2023年比较,2025年茶百道收入仍低约5.4%,归母净利润则低约29.3%。公司虽然走出了2024年的盈利低谷,却尚未恢复到上市前的利润规模。
进入2026年,增长又有所放缓。
2026年中期业绩公告显示,上半年茶百道收入26.55亿元,同比增长6.2%;归母净利润3.36亿元,同比增长3.2%。
更值得关注的是,公司出现了增收不增毛利的情况:上半年收入同比增长6.2%,毛利却下降2.1%至7.97亿元,毛利率从32.6%降至30.0%。
截图自茶百道2026年上半年业绩公告
茶百道解释,毛利率下降主要与发展现制咖啡业务、向加盟商让利有关。但这也意味着,公司在寻找新增长点的同时,正面临利润率压力。
虽然截至6月底,茶百道仍拥有29.64亿元现金及现金等价物,但充足的现金储备,并不能完全消除市场对其未来增长能力的疑问。
从2024年利润大幅下滑,到2025年低基数下的修复,再到2026年上半年毛利率承压,茶百道面临的核心问题已经不只是能否继续赚钱,而是能否重新建立持续、稳定的盈利增长能力。
同样卖奶茶
为什么古茗上涨、茶百道下跌?
如果把茶百道放进港股新茶饮上市公司的队伍中,这种压力会更加明显。
从发行价与2026年10月12日收盘价的比较来看,五家企业走出了截然不同的表现:古茗较发行价上涨133.8%,蜜雪集团下跌15.0%,沪上阿姨下跌41.7%,茶百道下跌76.9%,奈雪的茶下跌96.5%。
快消前瞻制图
当然,各家公司上市时间不同,期间也可能存在分红,不能将这些价格变化简单理解为同一持有期的投资回报。但不同企业的估值分化,已经十分明显。
经营业绩也呈现出类似差异。
2026年上半年,蜜雪集团以152.16亿元收入保持规模优势,但期内利润同比下降14.7%;沪上阿姨收入同比增长42.4%,奈雪的茶收入则同比下降13.1%,仍处于亏损状态。
快消前瞻制图
其中,古茗与茶百道的对比尤其值得关注。
两家公司都高度依赖加盟体系,通过向门店供应原材料、包装及设备获得收入。
但2026年上半年,古茗收入同比增长31.9%,经调整净利润增长44.4%;茶百道收入增速只有6.2%,归母净利润增速3.2%。
门店规模和毛利率的差异同样明显。
截至2026年6月底,古茗拥有14351家门店,茶百道为8863家。同期,古茗毛利率由31.5%提高至33.4%,茶百道却从32.6%下降至30.0%。
古茗当期毛利率改善,茶百道则因咖啡业务投入及加盟商让利承受压力。两家公司发展阶段、业务结构和会计因素有所不同,但同样的加盟模式,已经呈现出不同的经营结果。
昭粟AI制图
另一边,沪上阿姨也在快速追赶。2026年上半年,其收入达到25.89亿元,同比增长42.4%;截至6月底,门店总数达到13155家,已超过茶百道。
这意味着,茶百道不仅要面对蜜雪集团的规模优势,还要应对古茗、沪上阿姨等品牌在门店网络和业务增长上的竞争。
但市场也并非简单地奖励所有高增长企业。沪上阿姨股价仍低于发行价,蜜雪集团也面临利润下降的问题,奈雪的茶则仍未走出亏损。
新茶饮并没有集体失去商业价值,只是门店规模和品牌知名度,已经不足以自动换取资本市场的高估值。
半年关闭499家加盟店
茶百道的万店故事还能怎么讲?
茶百道的另一重压力,来自不断扩张又持续调整的加盟网络。
截图自茶百道官网
与直营品牌不同,茶百道的主要收入并非直接来自消费者购买奶茶,而是向加盟商销售原材料、包装及设备。
2026年上半年,公司销售货品及设备收入25.24亿元,占总收入的95%。
但进一步拆分可以发现,货品销售收入由上年同期23.09亿元降至22.57亿元,设备销售收入却从约4848万元增至2.67亿元。也就是说,当期收入增长的重要增量来自设备销售,而非日常货品销售。
这并不能直接说明终端奶茶销量下降,但新增设备收入能否持续转化为门店日常采购需求,仍值得关注。
与此同时,加盟门店也在不断经历开关调整。
根据茶百道2025年年报,全年共有1218名加盟商终止合作、933家加盟店关闭。其中735名加盟商通过门店转让退出,460名因自身原因终止合作或协议届满未续约,23名由公司终止合作,不能简单将其等同于加盟商“跑路”。
2026年上半年,茶百道又关闭499家加盟店,较上年同期增加19.4%;同期新增669家,净增加170家。截至6月底,茶百道全球门店达到8863家。
门店数量仍在增长,但对于一家加盟制茶饮企业而言,扩张速度并不是唯一考验。如何确保分散在各地的门店执行统一的食品安全标准,同样关系到品牌能否长期经营。
事实上,茶百道此前就曾因门店卫生问题受到关注。
2021年10月,针对茶百道部分门店被媒体曝光的食品安全问题,浙江省市场监管部门对全省710家茶百道门店开展专项检查,发现36家问题门店,涉及食品贮存不规范、原料与成品混放、开封原料未标注使用期限等情况。不过,检查并未发现此前媒体曝光的更换过期原料标签等行为,相关问题门店随后完成整改。
类似的门店卫生争议近年来仍有出现。
2026年6月30日,有消费者反映,深圳龙岗天光城一家茶百道门店的中央空调冷凝水滴向饮品原料区,下方多罐原料未加盖。7月1日,涉事门店工作人员向《海峡都市报》确认此前发生过漏水情况,称已关闭相关空调。茶百道总部客服表示已记录并反馈,截至媒体发稿时尚未收到进一步回复。事件是否造成原料污染,以及相关原料是否用于销售,仍需以调查结果为准。
消费者投诉平台也能看到相关反馈。快消前瞻检索到,在黑猫投诉平台,有消费者反映,在茶百道购买的饮品中疑似发现昆虫;另有消费者投诉饮品出现异物、芋泥疑似变质,以及联名活动宣传与实际购买情况不一致等问题。
截图自黑猫投诉平台
对加盟制品牌而言,门店由不同经营者运营,但消费者认的是同一个品牌。一家门店出现卫生争议,影响的可能不仅是该店生意,还有消费者对整个品牌的信任。
加盟模式虽然能够帮助茶百道快速扩大门店规模,却不能让总部回避应承担的食品安全管理责任。
对于拥有近9000家门店的茶百道而言,未来的挑战已经不只是能否迈向万店,而是如何让加盟商持续盈利,同时确保每一家门店的产品品质和服务标准保持稳定。
从上市光环到监管调查
茶百道需要重新证明自己
茶百道当前面临的是两道性质不同的考题。
经营层面,公司虽然仍然盈利,门店规模也在增长,但2023年的利润高点尚未恢复,毛利率承压,加盟体系持续调整,同行之间的竞争更加激烈。
资本市场层面,香港证监会正在调查其2024年IPO可能曾被人为操纵的问题。相关责任尚未认定,目前也没有证据表明此次调查与加盟经营变化存在直接联系。
两年多前,茶百道凭借数千家加盟门店,带着“加盟制茶饮第一股”的光环登陆港交所。
如今,它的门店数量已接近9000家,股价却只剩发行价的约23%,两年前的IPO也重新受到监管调查。
资本市场没有否定所有新茶饮企业,古茗等品牌的业绩与市场表现就是例子。真正发生变化的是,投资者不再只为门店数量和扩张速度买单。
对于茶百道而言,接下来需要证明的,不仅是能否迈向万店,还有庞大的加盟网络能否创造更稳定的利润,以及当年的IPO能否经得起监管对认购真实性的审视。
本文来自投稿,不代表增长黑客立场,如若转载,请注明出处:https://www.growthhk.cn/cgo/model/171631.html
 微信扫一扫
 支付宝扫一扫