出品 | 止戈见闻
作者 | 李仁杰
编辑 | 李知停
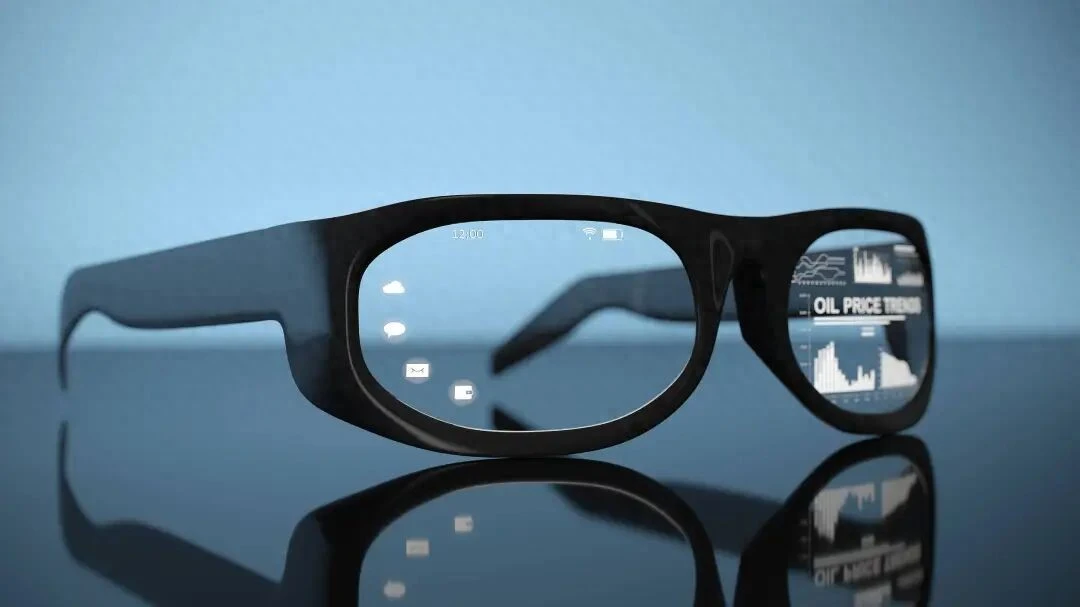
随着大语言模型爆发,AI硬件的形态近年来被反复讨论。
从AI Pin到智能交互手环,然后是各种被寄予厚望的新物件,基本上都卡在续航和实用性的及格线地带。
直到Meta联名Ray-Ban的AI眼镜在2025年单年实际出货超700万副,这一惊人销量约为前两年合计的三倍,终于这条赛道迎来真实的规模化出货验证。
当下AI眼镜愈加为大众接受,AI眼镜从极客玩家的抽屉,已逐渐登上消费者的鼻梁,开始帮助用户解决生活中遇到的问题。
于是这一赛道的玩家如八仙过海般各显神通,不仅有早期老牌AR企业苦心孤诣,还集齐了手机巨头、互联网大厂、音频外设品牌和传统眼镜厂商,这五股力量悉数下场只等着召唤神龙。
一时间巨头们疯狂扎堆布局AI眼镜,到底是真的切中了大众的消费需求,抑或只是一门造价昂贵的屠龙之术,在生活中并无用武之地?
1.你来我往,谁为第一
如果要提起AI眼镜,Rokid、雷鸟创新和XREAL这三个品牌是难以绕开的名字。
长时间以来,围绕着这三家品牌引起的“谁到底才是行业第一”问题,市场上一直存在着不同口径的公关战。
拿XREAL来说,它的销售收入在2022年至2025年连续四年位居全球AR眼镜市场第一,这无疑是其参与竞争第一的自信来源。
虽然XREAL销售收入连续四年第一,但销量基本原地踏步,收入增长主要靠单价更高的新品拉动(如One系列),而非用户规模扩张。
进一步需要指出的是,此“第一”通常指显示型AR眼镜这一细分赛道,如果把无显示的AI眼镜算进来,XREAL在智能眼镜市场的份额只有2.6%,远低于Meta的56.8%。
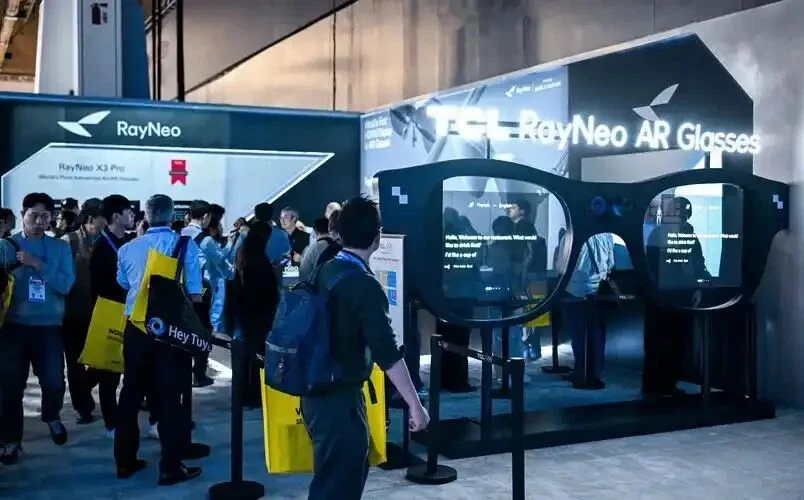
雷鸟创新(RayNeo)的底气,来自背后的家电巨头TCL。雷鸟在2026年的销量相当亮眼,占据市场份额约为24.8%,也就是说每售出4台AR眼镜就有1台来自雷鸟。
IDC、Counterpoint和洛图科技等5家机构数据显示,雷鸟创新在2026年上半年全球AR眼镜出货量中位居榜首,这是其连续第5个季度保持全球出货量第一 。
与此同时,雷鸟还出现在全球顶级赛事舞台,将亮相2026英雄联盟全球总决赛,对个人终端做出了长期探索。
尽管五家机构均列出了雷鸟“第一”,但切换到销售额口径,雷鸟的优势并不明显,甚至可能不占优。
那Rokid表现如何?Rokid如今在C端战绩战绩相当能打,同时在文旅、工业巡检等B端市场建立起深厚的渠道壁垒,占据着领先的市场份额。
Rokid目前在带显示功能的AI眼镜细分品类里做到了全球第一,放在整个AI眼镜全品类里则排在全球第二,仅次于Meta。
因此,所谓“第一”之争,本质上是这三家企业在各自侧重的技术路线和商业模式上跑马圈地。
总之是Rokid、雷鸟创新和XREAL3家各擅胜场,谁都不敢说自己稳稳碾压获得全方位第一。
2.第二梯队,紧随其后
真正让AI眼镜这条赛道沸腾起来的,是阿里千问、华为、小米等大厂的集体涌入,现阶段他们主推的产品大多是轻量级的AI眼镜。
这些巨头开始做AI眼镜,根本目的并非为了在硬件上赚多少利润,他们看中的是大语言模型时代的硬件入口。
阿里的王牌是通义千问大模型和背后庞大的本地生活服务生态(如高德、支付宝、淘宝),2026年三四月新品发布期,千问AI眼镜线上零售额份额一度达到19.4%,若计入夸克系列高达30.4%。
而华为采取稳扎稳打的差异化策略,华为AI眼镜强调鸿蒙生态无缝音频流转,加入了拍摄模组与小艺看世界多模态视觉能力。
小米也是来势汹汹,推出定价1999元起的小米AI眼镜,直接切入AI拍摄眼镜领域,试图凭借性价比和供应链能力快速抢占市场。
大厂们认知清晰且务实,谁能让用户每天戴着自己的硬件,谁就能获取最真实的线下交互数据。这是一场关于未来AI操作系统的地基防御战,没有大厂敢在牌桌上缺席。
在头部玩家和互联网大厂的多重夹击下,第二梯队的生存空间正在被严重挤压,他们没有足够深厚的资金池,也拼不过顶级供应链的物料成本。
当然也有部分品牌找到自己的定位,走出了一条属于自己的路,诸如亮亮视野给出的答案是深耕“翻译+无障碍沟通”的细分赛道。
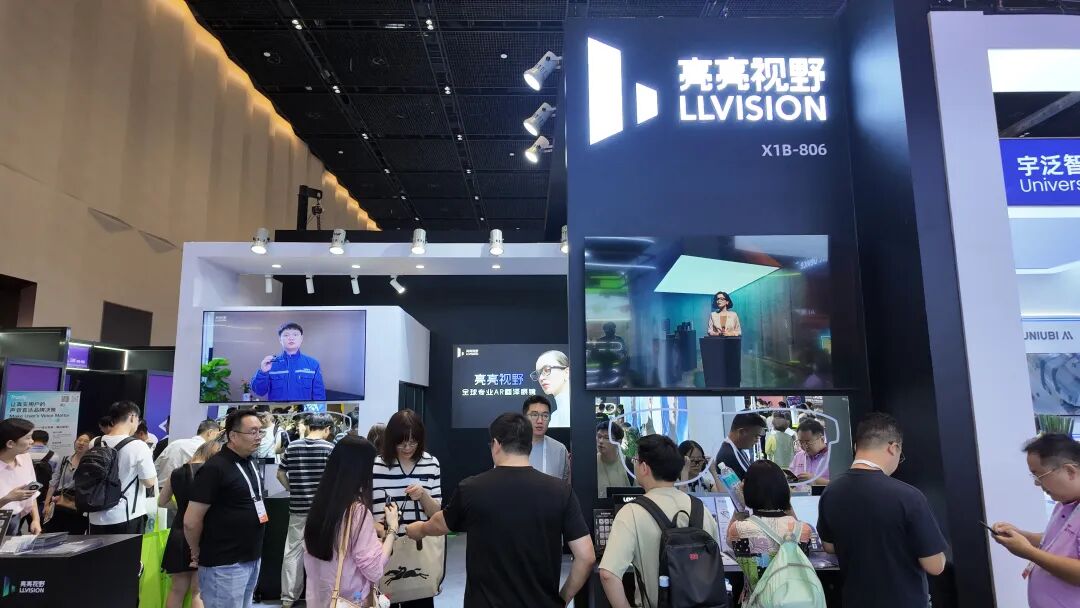
亮亮视野最早将目光瞄准听障人群,随后又将该技术自然延伸到跨语言的实时翻译场景,避开了C端红海的正面厮杀。
亮亮视野是目前AI眼镜里翻译赛道做得最聚焦的一家,它的核心产品Leion Hey2翻译眼镜主打跨语言沟通,支持100多种语言的实时字幕翻译。
更值得称道的是,它没有摄像头、没有外放,专注音频输入和视觉输出,隐私性相对较好,戴着和普通眼镜一样,完全不影响交流,“不低头、不掏手机”的体验比手机翻译自然得多。
还有界环这类原本深耕硬件生态的品牌,则用做智能耳机的逻辑来做AI音频眼镜,这种低成本平替方案,有效拉低了大众的尝鲜门槛。
当然博士眼镜等传统视光渠道商也没有闲着,他们纷纷开始密集入局,为科技品牌提供底层验配支持,补齐了这门生意的最后一块生态拼图。
3.真实痛点,或伪需求
AI眼镜当前是有限需求,是“锦上添花”的产品,还没达到大众必须的程度,不是“雪中送炭”的刚需。
无论导航、实时翻译,或者随身记录,AI眼镜都属于间歇性使用,缺少像手机那样时刻被需要的高频场景。
那么回到最根本的商业问题,AI眼镜到底能够走多远?
如果以完美的“空间计算”讨论,受制于目前的电池密度和光学模组体积,重度AR眼镜在重量和视场角上并非完美无缺,依然存在物理妥协。
不过生活中越来越多的重度用户开始戴着它走向户外,用于实景导航和信息提词,带显示模块的产品已不再是只能放在室内吃灰的玩具。
在轻量级路线方面,AI眼镜的真实需求更是早早得到验证。
IDC2026年第二季度的最新数据显示,音频及音频拍摄类(不含屏幕)产品占据全球出货量的七成以上。
Meta Ray-Ban在全球脱销,同样证明了“音频+AI摄像”足以解决用户随时随地记录和碎片化问答的痛点。
所以AI眼镜确实是有真实需求,它的定位更像是耳机的升级替代品,作为一种补充性设备,而非手机级别的必需品。
写在最后
消费级硬件的普及,从来不是靠堆砌最前沿的技术参数,而是要在重量、续航、价格和功能之间,找到微妙的平衡点。
眼下的AI眼镜市场,正处于从极客玩具向大众工具过渡的关键期,还远未达到智能手机那种“人手一台”的终极形态。
作为下一代计算平台的过渡方案,底层的商业逻辑已经初步确立,巨头们的入局和政策的推动,无疑会加速供应链的成熟和成本的下探。
如若在不久的将来,当戴着AI眼镜在街头进行多模态交互不再显得违和时,这块架在鼻梁上的玻璃,才会真正迎来属于它的黄金年代。
本文来自投稿,不代表增长黑客立场,如若转载,请注明出处:https://www.growthhk.cn/cgo/model/170352.html
 微信扫一扫
 支付宝扫一扫