白酒行业一直有说法,“铁打的茅五,流水的老三”。但2026年年中报显示,山西汾酒在行业老三的位子上,越坐越稳了。
根据山西汾酒披露的半年报,上半年其营收达210.44亿元,同比下降12.18%;归母净利润达64.39亿元,下降24.29%。在当下的白酒行业,这份成绩单其实不能算“离谱”,更谈不上悲观。
相比之下,同期上一任“老三”洋河股份的营收只有105.4亿元,仅为汾酒的一半,已然失去挑战汾酒的实力。在业绩说明会上,山西汾酒的定调也很明确,即2026年是复兴第二阶段的“成果巩固期和要素调整期”,重心从规模扩张转向精耕细作。
这意味着汾酒的故事将进入了一个新的阶段,而我们首先要弄明白的是,在相同的行业大背景下,汾酒凭什么能逆袭拿下并坐稳“老三”之位?
01
「这个“白酒老三”,和以往不一样」
“白酒老三”这把交椅,泸州老窖坐过,洋河股份坐过,再往前追溯甚至还有古井贡、剑南春。但相比过往有些让人意外的是,山西汾酒成为行业第三后并没有陷入和洋河等品牌的“缠斗”,而是把身位差越拉越大。
这一点,在2025年的年报数据中体现的最为明显。
财报数据显示,2025年山西汾酒全年总营收387.18亿元,同比增长7.52%;归母净利润122.46亿元,同比增长0.03%。在当年A股20家白酒上市公司中,除山西汾酒实现营收、净利润双增外,其余19家全部出现营收下跌,是同期20家白酒上市公司中,唯一实现正增长的一家。
竞争对手中,泸州老窖营收同比下滑17.52%,净利润下滑19.61%;洋河股份营收192.11亿元,净利润甚至缩水至35.49亿元的水平。汾酒与泸州老窖的营收差距扩大到近130亿,与洋河的差距拉到195亿。
在行业整体处于深度调整的背景下,山西汾酒表现显然不能用运气好来解释,其逆袭其实有迹可循。
首先就是产品结构上,山西汾酒逆袭或者“复兴”的根基,不在某一个价位带、某一个区域市场的短期爆发,而在于一套从产品结构到品类底盘,整体精密设计的长线布局里。
这套布局的核心,是汾酒被反复提及但很少被拆解清楚的“金字塔”产品结构。
其中,玻汾作为百亿级的口粮酒大单品,是整个产品“金字塔”的塔基。其任务不是赚钱,是守住最广大的消费基本盘。
一瓶几十块钱的酒,在当前的消费环境里反而成了“压舱石”。
塔身则是青花20和青花25,百亿级的次高端主力。其中,青花20的定位非常精准,就是卡住300到500元的价位带。往上不受茅台五粮液等高端产品的威胁,往下却比百元档的口粮酒有面子,稳稳接住“大众宴席升级”和“中小企业商务用酒”这两块最稳定的需求。
2026年上半年,行业一片低迷的情况下,青花20的批价却一直保持稳定,说明这款产品确实非常能打。
塔尖是青花30及以上,负责挑战“茅五”的高端化的场景。当前的环境下,这部分产品确实承压。但话说回来,高端产品往往承担的是品牌天花板的功能,并非走量。
山西汾酒的这套产品“金字塔”,其精妙之处在于覆盖了几乎所有价位带。行业上行时,塔尖拉动品牌势能,塔身放量收割;行业下行时,塔基的玻汾接住降级需求,塔身的青花20守住基本盘,塔尖的压力被稀释在整体结构里,不至于伤筋动骨。
当然,这里还有一个基础,就是汾酒的“清香型”消费底盘足够大。
据艾媒咨询2025年香型偏好调查显示,清香型以45.60%的偏好占比登顶,历史性地反超了酱香(43.04%)和浓香(41.76%)。当然,这不是说清香的市场份额真的超过了酱香和浓香,而是说在消费者“愿意喝什么”这个维度上,清香白酒入口柔和、回甘清爽的特点,正在赢得更广泛的人群。
所以,汾酒坐稳“老三”的逻辑和前任们不太一样。洋河股份当年崛起,更多依赖单一价位带的爆发和渠道的激进扩张,根基脆弱。而汾酒则有两张底牌,产品端有“无论行业怎么变都有人买”的金字塔,品类端有持续扩大的清香消费池。
但是,当前的行业大背景下,底牌再好也终究要面对市场的考验。
02
「“难看”的财报,早有准备?」
山西汾酒半年报出炉后,乍一看上面的数字确实不太好。
上半年营收210.44亿元,同比下降12.18%;归母净利润64.39亿元,同比下降24.29%。特别是第二季度下滑幅度加大,单季营收同比下滑17.7%,归母净利润同比下滑43.1%。
所以,市场上很快就出现“汾酒卖不动了”的质疑。其实众所周知,不只是汾酒卖不动了,所有的白酒也都卖不动了,这里面要有所区别。有的是主动控制节奏收缩战线,有的则是产品不济被动恶化。
如果说山西汾酒是“被动恶化”,拆开其半年报则会发现一些不太符合逻辑的细节。
比如对企业运营最重要的现金流,其上半年经营活动产生的现金流量净额为66.52亿元,同比增长11.23%,超过了同期营业收入。报表利润虽然下滑了两成多,但实实在在收回来的现金反而多了。
这中间的差额在指向一个判断,渠道端的真实动销情况,可能好于报表呈现的数字。而在白酒TOP 5中,除老大茅台外,山西汾酒的现金流状况明显好于其它三家。五粮液、泸州老窖、洋河股份的现金流均大幅下滑,幅度最低的洋河也下滑超过40%,金额不足汾酒的零头。
所以,山西汾酒的降速,更像是主动选择“慢下来”。
其实,早在2022年山西汾酒提出的“123复兴总纲领”中,“慢下来”就已经有所部署。
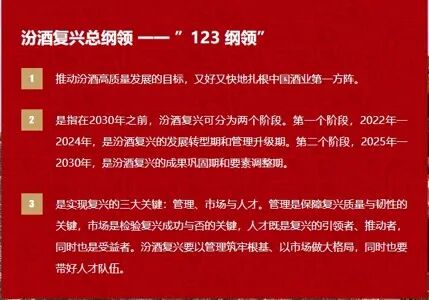
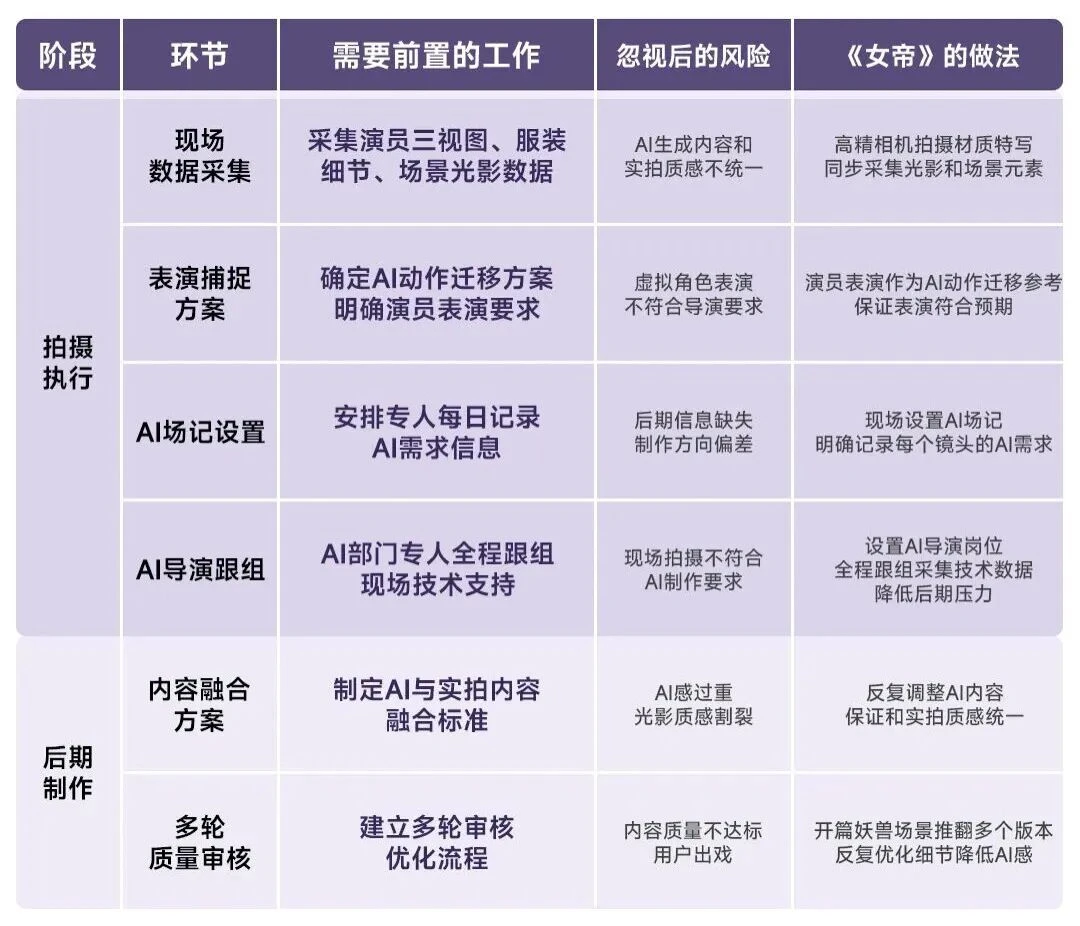
在当时的复兴总纲领中,2025到2030年这个时期,汾酒的定位就是“成果巩固期和要素调整期”,2026年正处于这一时期。在更早的规划中,目前阶段就是要从“攻城略地”主动转向“精耕细作”,这和“被动降速”有着本质不同。
其实,在白酒行业下行期,很多酒企的第一反应是“保报表”,把货压给经销商,把收入数字做出来。汾酒则是反其道而行,在业绩承压的情况下,进一步放松对回款的要求,显然是更多的考虑了渠道的健康。
这里还有一个细节值得关注,就是钱花到了什么地方。据天眼查,半年报数据显示,山西汾酒上半年销售费用26.20亿元,同比增长9.97%,其中广告及业务宣传费同比增长19.76%。即便收入下降了,品牌投入并没有下降,而且是加码了。
这是一个典型的“逆周期抄底”逻辑。当竞争对手因业绩压力收缩投放时,汾酒凭借更扎实的底蕴,继续占据消费者的注意力。建立白酒的品牌心智是一个长期工程,行业下行期的投入成本更低,触达效率反而可能更高。
这种选择的代价就是,业绩短期不好看,比如销售费用率大幅提升了9.7个百分点,把归母净利率拉低了7.7个百分点。但如果用短期的利润下滑,换来渠道库存的出清、价格体系的稳定、经销商信心的修复。
当行业需求回暖时,汾酒可能是最先恢复的那一个。
当然,“蹲下去”之后能不能顺利“站起来”甚至“跳起来”,还取决于一个深层的问题,即清香品类的优势,究竟能不能变成汾酒独占的品牌优势?
这将决定汾酒未来的增长空间有多大。
03
「清香型的机会,怎么才能抓住?」
上世纪八九十年代,山西汾酒一度号称“汾老大”,其作为清香型白酒的代表,行业地位远在茅台、五粮液之上。
所以,山西汾酒喊出的口号是“复兴”。但汾酒想要坐稳“老三”的位置,甚至坐三望二,有一个问题值得停下来想一下:当消费者说“我想喝清香型”的时候,他脑子里浮现的第一个品牌是什么?
如果答案是“汾酒”,那汾酒的护城河就足够深。如果答案只是“清香型”,那汾酒的品牌力就还需要继续加强。
清香型的品类红利是真实存在的,比如在深圳市场,清香型是白酒中唯一正增长的品类。年轻消费者天然亲近清爽口感,这些是实打实的结构性机会。
但是,品类红利的特点是,水涨的时候,所有船都会高。而当清香赛道涌入越来越多的玩家,汾酒就需要夯实自己的品牌地位。
茅台之所以是茅台,不是因为它“是酱酒”,而是因为茅台定义了“什么是好的酱酒”。消费者买茅台,买的是顶级酱酒的品牌和标准。汾酒要做的,是让“顶级清香”和“汾酒”之间画上等号。
从这个目标出发,汾酒在做的几件事。
第一件事是年轻化。2026年9月的业绩说明会上,管理层把年轻化拆成了四个层面:产品上开发100毫升及以下轻量装小瓶酒;场景上把终端店、酒吧升级为与年轻消费者共创的场所;IP上持续打造“大家都爱汾酒”等活动,每月推出新IP;系统上以“与年轻消费者共创”为主线推进全面创新。
这套打法不是传统酒企“品牌年轻化”的口号,更像是在做用户运营。
第二件事是露酒赛道的卡位。露酒是一个还在早期的赛道,但“轻养生”和“微醺”的消费趋势是明确的。汾酒在这个方向的布局,本质是在清香白酒之外,提前占住下一个可能爆发的品类入口。
第三件事是深化全国化2.0。目前,汾酒的省外收入占比已超过六成,53度青花25在长三角、珠三角的推广,是一个有象征意义的动作,用“低度化”适配南方市场的口感偏好。
但是,挑战同样存在,其中最核心的问题就是,目前这个主动调整的“窗口期”有多长?
如果消费环境能够快速回暖,汾酒的“深蹲”就是一次漂亮的战略预判。但如果需求持续疲软,渠道出清之后依旧动销乏力,那就不得不重新调整了。
总体来说,山西汾酒用20年时间走出了历史阴影,用一套精密的“金字塔”结构坐稳了行业前三,证明了自己的实力。而未来汾酒真正的挑战可能是它能不能把“清香型”这个公共品类,变成“汾酒”这个品牌的私有资产。
这条路没有捷径。
- END -
本文来自投稿,不代表增长黑客立场,如若转载,请注明出处:https://www.growthhk.cn/cgo/model/170200.html
 微信扫一扫
 支付宝扫一扫