文/窦文雪
编辑/子夜
最近,一些想在北京买房、找链家做中介的消费者可能会遇到这样的情况。
陪同看房的除了房产经纪人,还跟着一位设计师,消费者在看房时,除了能知道房子的面积、价格、朝向,还能了解房子可以怎么改、适合什么样的家庭、改造大概花多少钱。
这是贝壳自今年3月启动组织变革后提出的新动作,其在北京链家试点了居住顾问、“诚意卖”和“小区开放日”三个项目,这三个项目也是贝壳从以交易为核心,转向以居住决策支持和长期服务关系为核心的代表动作。
战略思路改变,是因为贝壳必须寻找房产交易外的新增长点。
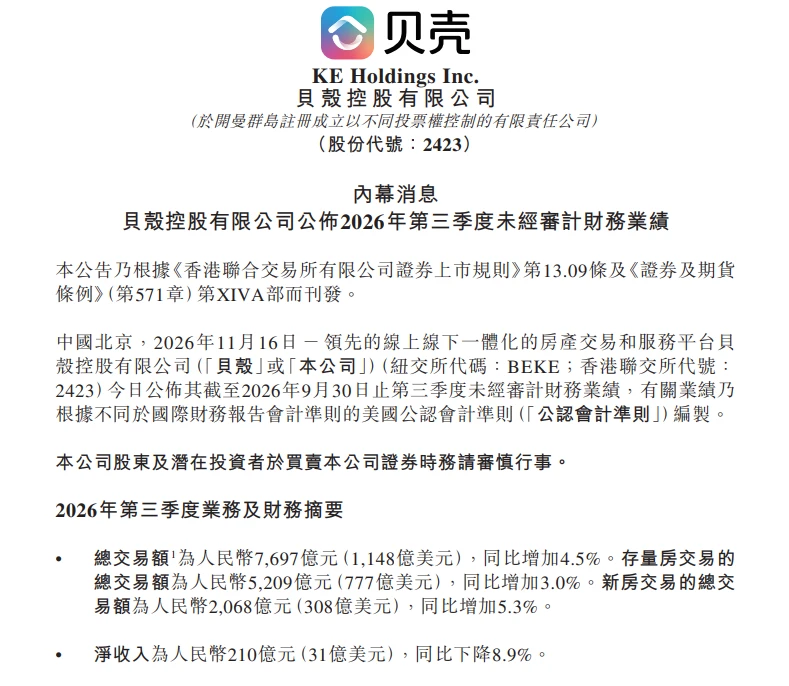
近期,贝壳交出了一份营收小幅下滑,归母净利润增长近两倍的第三季度财报,平台的总交易额(GTV)仍在增长,各条业务线的盈利水平也都在改善。
图源贝壳2026年三季报
财报发布后,资本市场很快用脚投票。在财报发布的第二天,贝壳-W港股盘中一度大涨超过10%。
贝壳即将迎来拐点了吗?
这个问题的答案或许还没那么乐观。贝壳的这份财报中有积极的信号,但营收基本面还不足以支撑市场的期待。
贝壳之所以走出亮眼的利润走势,固然与其当前经营思路的转变有关,但新的动作仍在试点阶段,对业绩的提升作用并不强。
公司的利润能实现大幅增长,更核心的推手来自行业大盘的修复以及贝壳对成本与费用的管控,这种高度依赖市场、以“做减法”保利润的经营逻辑,很难为贝壳撑起新的想象空间。
如何构筑一条能对冲周期波动的增长曲线?这个问题还没有得到解决。
1、贝壳真的挺过了周期?
实际上,今年上半年,贝壳就曾交出过一份营收走弱,但盈利能力却大幅修复的财报。
今年上半年,贝壳实现营业总收入434.31亿元,同比下降11.97%;归母净利润达到38.78亿元,同比大幅增长79.82%。
但该报告期内的GTV(总交易额)在下滑,为16455亿元,同比减少4.5%。
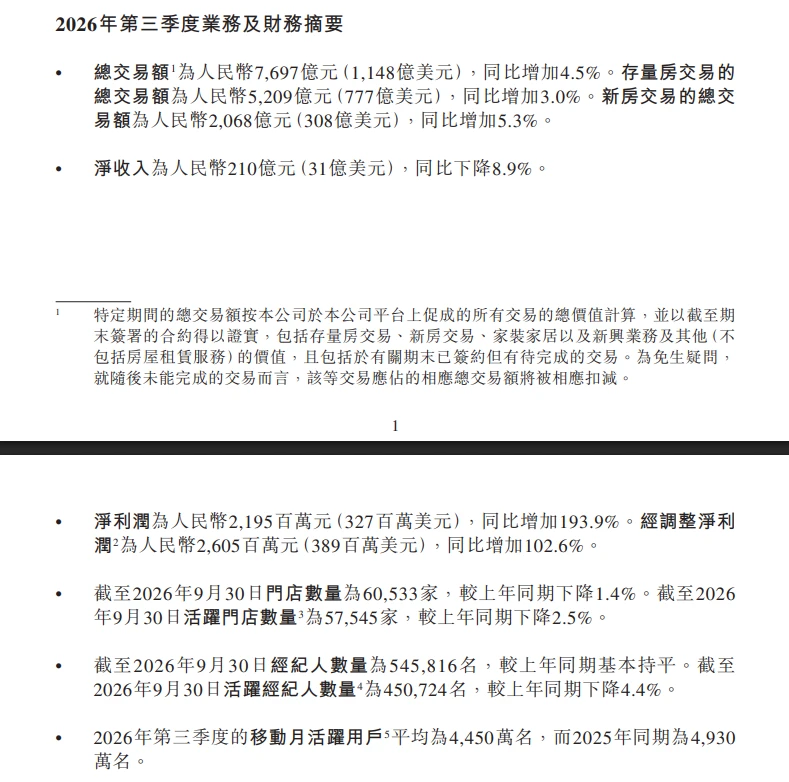
而今年第三季度,贝壳依旧保持了“营收走弱、盈利能力大幅修复”的业绩特征。报告期内,公司实现营业收入210亿元,同比下降8.9%;净利润为21.95亿元,同比增长193.9%;经调整净利润为26.05亿元,同比增长102.6%。
值得关注的是,公司的GTV也实现了同比增长,是其业绩进一步回暖的信号。
公司的GTV为7697亿元,同比增加了4.5%。其中存量房交易5209亿元,同比增长3.0%;新房交易2068亿元,同比增长5.3%。
图源贝壳2026年三季报
公司的毛利率与毛利增长幅度也不小,毛利率同比提升了6.3个百分点至27.7%;毛利总额为58亿元,同比增长18%。
但从收入构成来看,贝壳的各大版块表现得都不算好。
存量房是贝壳的收入基本盘之一,在今年第三季度的净收入61亿元,同比仅增长了1.8%。
且存量交易板块内部结构分化明显,其增量几乎全部来自贝联加盟门店。
今年第三季度,贝联经纪人促成存量GTV为3449亿元,同比增加9.3%;平台特许服务费同比大涨了27.2%至15亿元。
而代表贝壳直营模式的链家自营门店促成的存量GTV和佣金收入双双下滑,其中存量GTV为1760亿元,同比下滑7.3%;对应佣金收入46亿元,同比下滑4.6%。
这意味着存量业务的增长越来越依赖轻资产的加盟平台模式,依靠平台服务费兑现收益,而深耕多年的链家自营基本盘走弱。
贝壳的新房业务则长期受制于房企回款节奏、佣金博弈以及新房大盘去化压力,在这个季度也只是实现了微弱修复,该业务的净收入为68亿元,同比仅增长了2.9%。
不管是存量房还是新房,业务收入增幅都小于GTV增幅,意味着贝壳房屋销售的单位交易额变现能力在走弱。
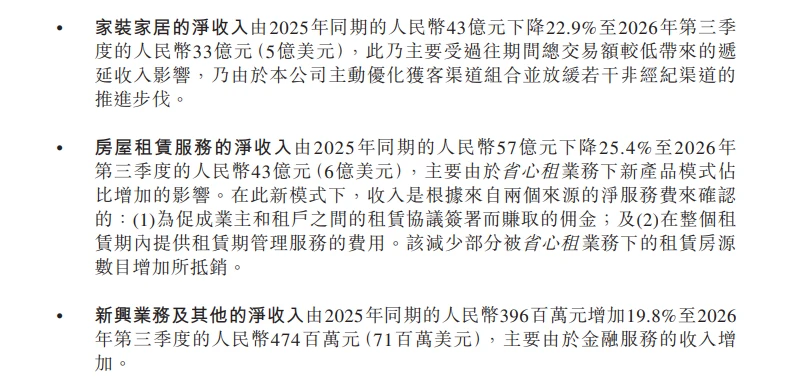
除了两项还在增长的业务,对总收入增速影响最大的是家装家居和房屋租赁服务,而这两项业务曾经是被贝壳寄予厚望的第二增长曲线。
其中家装家居业务的净收入为33亿元,同比下滑22.9%;房屋租赁服务净收入43亿元,同比下滑25.4%。
需要强调的是,租赁收入的大幅下滑主要受省心租会计核算方式变更的影响。
贝壳此前采用的是总额法,将租金全额计入收入;现在采用的是净额法,仅把平台赚取的服务费计为收入。若以不受会计规则干扰的在管房源套数来看,公司的在管房源83万套,同比增长25%。
图源贝壳2026年三季报
但即便如此,两大第二曲线收入增长乏力的趋势依然清晰。
此外,新兴及其他服务净收入4.74亿元,同比增长19.8%,但体量偏小,对整体收入的拉动作用十分有限。
因此,盈利与交易额的修复,还不能证明贝壳已经度过了周期。
2、省出来的利润
在业绩会上,贝壳联合创始人、董事长兼CEO彭永东透露,“存量房盘活效率提升、城市老房更新,正在成为贝壳创造价值、驱动增长的新引擎。”
而他所说的存量盘活、老房更新,指的就是贝壳最近实施的新战略,主要的做法是想办法加快老房挂牌流通的周期。
一方面是加速信息的传达效率,比如贝壳会通过安住APP、诚意卖、小区开放日等机制,让存量房的信息可以更快被购房者看到;业主也可以实时掌握房源带看和询价的反馈,业主与买家更容易匹配,就会进一步加快成交节奏。
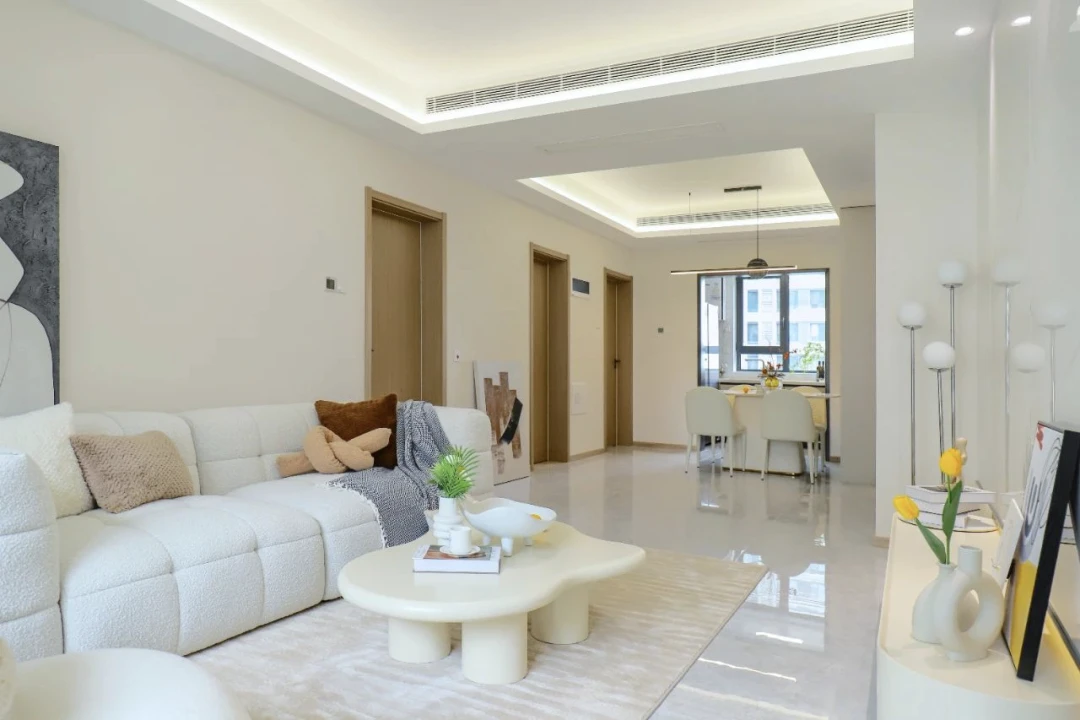
另一方面就是在老房交易或租赁的过程中加入家装改造。比如北京等地最近就在试点,在看房环节就联合整装设计师为在售房源的主力户型预制改造方案,让买家提前判断这套房能否满足未来的居住需要。
图源贝壳官网
根据新京报的报道,到今年9月,签约前就确认装修委托意向的客户占比,从18%提升到65%。试点区域二手成交同时签约家装的比例,相比北京平均水平提升近3个百分点。
客观来看,这套“交易+家装+托管”的联动模式,可以在同一套房源上叠加多层服务,还能挖掘家装、托管的增值收益,拉高单客价值,进而带动业务利润率上行。
今年第三季度,贝壳各项业务的利润率都在抬升。
存量房交易贡献利润率为42.5%,同比提升3.6个百分点;新房交易的利润率27.9%,同比提升3.8个百分点;家装家居的利润率40.2%,同比提升8.2个百分点;房屋租赁的利润率16.6%,同比提升7.9个百分点。
但这套新战略目前仍处在试点阶段,覆盖范围有限,对整体利润的拉动也有限,贝壳能实现利润翻倍的原因实际上更多的还是因为成本和费用的压缩。
今年第三季度,贝壳的营业成本为152亿元,同比减少16.3%;运营费用合计同比下降22.4%至33.60亿元。
其中,销售和市场费用下降27.5%至12.52亿元,一般及行政费用下降14.2%至16.02亿元,研发费用下降22.0%至5.06亿元。
两端挤压之下,第三季度经营利润由上年同期的6.08亿元增至24.63亿元,经营利润率由2.6%升至11.7%;经调整净利润率12.4%,同比提升6.8个百分点。
公司的门店总数、活跃经纪人数也都在下滑。截至三季度末,贝壳门店总数60533家,同比下降1.4%;其中活跃门店57545家,同比下降2.5%。经纪人总规模54.58万人基本持平,但活跃经纪人为45.07万人,同比下降4.4%。
图源贝壳官网
虽然在信息发达的当下,用户能够获取房源信息的渠道有很多,房屋中介公司规模的大小、经纪人的多少,未必与交易规模正相关,贝壳在门店规模、活跃经纪人数下滑的情况下仍能大幅盈利,也能侧面证明其经营效率得到了提升。
且在房市存量竞争的当下,贝壳选择“做减法”保利润也无可厚非。
但这种方式的想象力就没有那么丰富了。
3、贝壳的效率故事,还能讲多久?
不管是存量盘活、老房更新,还是大幅降费、省成本,贝壳还都是在讲效率故事。
因为这条路线的核心还是让市场中本就存在、但流通受阻的房源拥有更多卖点,可能有机会让贝壳把看房、房屋评估、旧房改造、省心租托管打包串联,在同一套房源上挖掘多层收益,但不会起到刺激新需求的作用。
而这套模式的短板也很突出。
一方面,老房改造属于非标重服务,标准化复制难度很大。而贝壳的核心能力是帮用户完成交易,家装交付并不是它的强项,其在消费者心中建立家装心智可能需要时间。
另一方面,这套模式想要做到规模化也很难。因为很多买家只是把改造方案当作决策参考,未必真正愿意为其付费买单,并且装修是一个链条长、变量多的生意,装修预算、施工时间、家庭规划都会随时改变想法,意向流失是常态。
图源贝壳官网
此外,这套模式能否成立,也与二手房交易周期密切相关。
家装前置、房源托管的流量,全部来自挂牌、带看、成交场景。如果二手房行情转冷,业主挂牌意愿下降、买家观望情绪抬升,交易场景收缩,家装和托管的客源入口就会同步缩水。
而贝壳也很难讲出“做加法”的故事。
此前,贝壳也在布局AI,比如推出了面向经纪人的AI助手“来客”,用来挖掘客户意向、辅助沟通、筛选高价值商机;面向购房者推出了AI找房助手“布丁”,用来梳理需求、对比房源。
在家装场景中,贝壳还推出了一款AIGC家装设计产品“设牛”,能快速生成户型改造效果图等等。
但这些AI工具都服务于现有业务,目标是减少经纪人重复劳动、提升撮合速度、降低运营损耗,本质上依然是效率工具,且并没有对收入起到多高的提升作用。
在今年三季报中,贝壳对于AI业务也是提及甚少,叠加研发费用同比大幅下滑,意味着贝壳对于AI的投入已经有所降低。
贝壳此前曾尝试的C2M住宅开发业务也没有跑出独立的增长曲线。2025年8月的中期业绩发布会上,贝壳管理层已经明确表态:除了成都和上海的两个自操盘项目外,“我们不再做自操盘项目”。
图源贝壳官网
公司的家装家居业务也同样乏善可陈。即便是有公司如今推出的旧房改造联动模式,也没能给这一板块带来可观的收入增量。
或许贝壳所处的行业与业务性质,注定了它很难找到第二增长曲线。
因为其能力是平台撮合、规则治理,擅长做轻资产的信息匹配,而家装、住宅开发都属于重履约、强供应链的生意,考验现场管控、工程品控与长期供应链管理。
同时,开发新业务需要在前期加大投入,承担试错成本,通过打磨产品、搭建供应链、积累用户口碑,为品牌打出知名度、建立壁垒。
而如今的地产行业仍处在存量周期,贝壳还要考虑如何控制费用、保住利润,对于回报周期漫长、不确定性高的新赛道,很难愿意做长期的创新投入与试错,自然也不容易探索出真正能穿越周期的第二增长曲线。
或许对于贝壳来说,能在存量市场中维持一个脆弱的平衡,已经很不容易了。
(本文头图来源于贝壳官网。)
本文来自投稿,不代表增长黑客立场,如若转载,请注明出处:https://www.growthhk.cn/cgo/market/174445.html
 微信扫一扫
 支付宝扫一扫