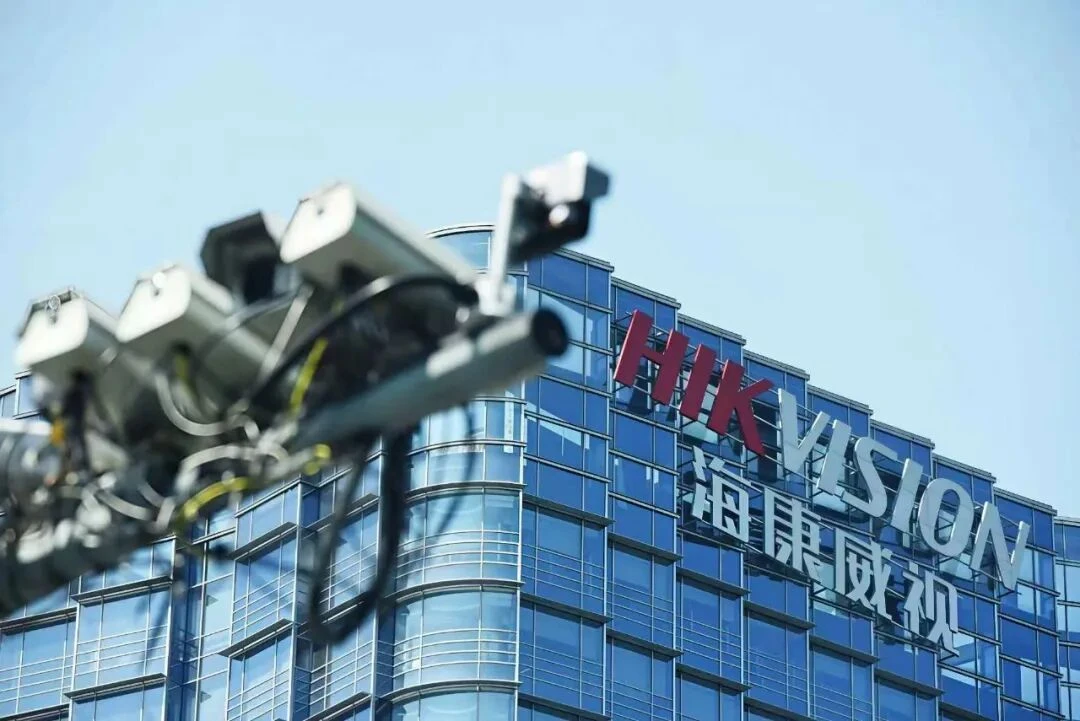
安防立身,却不止于安防。
文|白 鸽
编|王一粟
如果说这两年制造业有什么共识,那就是AI进工厂,已经从要不要进,变成了怎么进、进多深。
当前,很多制造业企业都在讨论:质检、巡检、排产等环节,要哪一个先交给AI。
尤其是在今年的工博会上,这种热度肉眼可见,工业自动化展区里,几乎家家展台都在讲AI。从视觉检测到预测性维护等等场景,AI+工业,显然成了全场最流行的叙事。
但热闹归热闹,痛点却也同样扎眼,“试点很惊艳,推广很困难”,则成了行业公开的秘密。
毕竟,工业场景高度碎片化,一条产线一个工况,缺陷样本稀缺且难以复用,换产线就需要重新训练大模型,整体的部署成本居高不下。
显然,AI在工业世界的落地,卡在了从样板间到标准品的最后一公里。而对于整个行业而言,或许谁能把AI从展台上的演示,变成产线上算得平账的工具,谁就能拿到下一个十年的入场券。
这张入场券最有竞争力的玩家之一,恰恰不是来自工业圈,而是一家以安防摄像头起家的公司——海康威视。
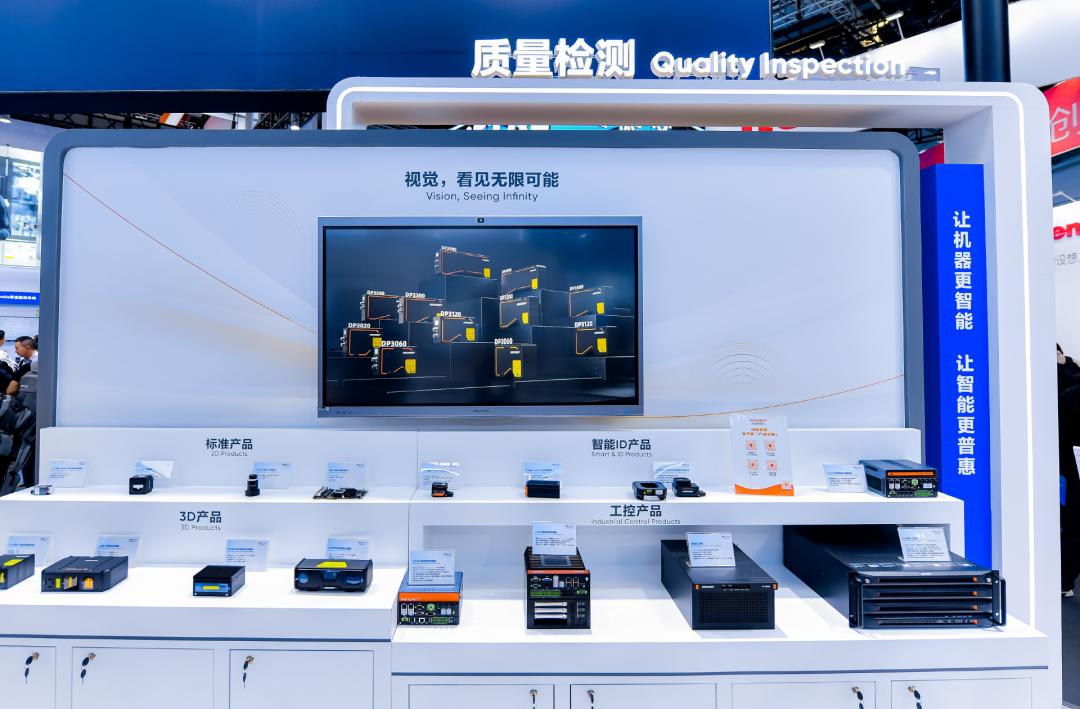
今年的工博会上,海康威视在工业自动化展区摆出一个含“AI”量极高的展台,比如现场展出的大模型产线行为SOP检测方案、将大模型深度融入工业制造无损检测领域、在业内首创定位型听诊光纤,搭载工业听诊大模型,让巡检难题迎刃而解等等。
这让很多人意识到,做了二十多年视频监控的安防老大哥,已经悄悄走到了工厂车间的深处。
但这场深入工厂车间的转型,既是海康威视主动进攻,却也是被现实逼出来的转身。毕竟,安防业务的天花板,海康比谁都先摸到。
2021年营收冲上814亿元的高点后,2022年净利润出现上市以来首次年度下滑,国内政府端需求退潮、海外市场又遭制裁围堵,过去二十年无往不利的增长引擎,第一次发出了熄火的声音。
转型,从选择题变成了生存题。
那么,现在这家安防巨头的转身,到底转得怎么样了?AI+工业的赛道,海康威视又能否成为新一轮竞赛中的胜利者?
新舰队成型三成营收已不在安防
所有靠“装的多”吃饭的行业,都将迎来要装完了的那一天,而中国安防,也是这样的来时路。
回看安防的黄金十年,本质上是一轮把摄像头铺满全国的基建周期,平安城市、雪亮工程接连上马,政策的扶持与技术的迭代,把海康威视从一家板卡厂商推上了全球安防第一的位子。
2015年到2021年,它的营收从253亿元一路冲到814亿元,净利润从58亿元做到168亿元,那是一条近乎笔直的增长曲线。
曲线的另一面,却是当城市里的摄像头逐渐趋于饱和后,公司业务的增长逻辑就必然从增量铺设切换到存量运维,收入的天花板也就开始显现。
不过,在此之前,海康威视就已主动调整业务结构,“公司业务结构真正的调整,是从2016年开始了。”海康威视董事长胡扬忠此前说道。
2015年,海康威视推出《核心员工跟投创新业务管理办法》,即由公司和员工跟投平台共同出资设立创新业务子公司,员工真金白银跟投、共担风险共享收益。
这一制度,也是后来海康威视“八块创新业务”的制度原点。随后5年时间里,萤石、机器人、汽车电子、微影等公司密集成立,到2021年睿影入局时,八块创新业务的拼图完成,且从智能家居到工业机器人,全部沿着感知技术的外延展开,没有一块是跳出了海康威视的老本行。
转折来到2024年,这一年,海康威视实现营收924.96亿元,同比增长3.53%,但归属于上市公司股东的净利润只有119.77亿元,同比下降15.10%,典型的“增收不增利”。
更刺眼的是内部结构的分化,其国内三大事业群集体承压,公共服务事业群(PBG)营收134.67亿元,同比下滑12.29%,是下滑最重的一块,企事业事业群(EBG)176.51亿元,微降1.09%,中小企业事业群(SMBG)119.71亿元,下降5.58%。
唯一逆势向上的,是海外主业和创新业务,前者营收259.89亿元,增长8.39%,后者营收224.84亿元,增长21.19%。
此前,海康威视的增长叙事,一直是安防,G端项目驱动,国内渠道铺地,但2024年海外主业+创新业务合计484.73亿元,占比约52.4%,是其史上第一次非国内传统安防收入过半。
显然,海康威视的增长主引擎,已经悄悄换了。这也就意味着海康在财务事实上,已经从一家中国的安防公司变成了一家全球化的智能物联公司。
但彼时,这还是一个“被动的里程碑”,占比过半,一半是分子长大了,另一半则是分母失血,是旧引擎衰减与新引擎成长共同推过的线。
所以真正的看点不在过半本身,而在过半之后。也就是在这一年,海康做出了一个关键的组织选择,即把经营指挥棒从收入转向利润。
2025全年,海康威视营收925.08亿元,几乎零增长,净利润却达到141.95亿元,同比增长18.52%,经营性现金流净额高达253.39亿元。其中,海康威视八家创新业务子公司合计营收254.46亿元,占总营收925.08亿元的27.51%。
到2026年前三季度,海康威视营收740.44亿元,归母净利润129.11亿元,第三季度毛利率冲到49.05%。同时,创新业务占比从2024年的24%、2025上半年的28%,一路抬升到2026上半年的32%,其中热成像业务增长47.61%、存储业务增长88.18%。
新引擎第一次在利润表上证明了自己扛得住,收入结构过半是面子,利润结构换轨才是里子。
到这里,可以看到,海康威视的“新舰队”的轮廓已经清晰,八大创新业务组成的八艘船,虽然还不是海康威视的主体,但它们已经不再是舢板,而是能在利润表上扛事的编队。
安防这艘母舰仍在压舱,舰队却已经开始出海了。
显然,现阶段海康的转型已经进入财务报表验证阶段,但账本只是结果,真正决定这场转身能走多远的,是它背后的战略逻辑与场景落地能力。
从安防到工业感知能力如何平移进厂?
在上一波以视觉算法为主的AI浪潮中,AI四小龙商汤、旷视、云从、依图,带着算法的光环杀入安防赛道,试图用算法定义硬件颠覆海康、大华。
但结果却是,传统安防厂商自研算法补齐了短板,而纯算法公司却卡在了最后一公里,毕竟AI视觉的生意是算法+硬件+工程+渠道的综合仗,光有算法握不住交付链条。
最终,四小龙普遍亏损、陆续退潮,这也是上一轮AI安防大战最重要的产业教训之一。
事实上,可以看到,上一代AI成就了海康的黄金十年,也亲手给它划定了天花板,一场景一算法的模式在安防里尚且能靠规模摊薄,但到了千行百业的工业场景就彻底算不平账。
说到底,专用小模型时代的AI落地,本质是披着AI外衣的项目制外包,即每一个新场景都要重新堆人、堆数据、堆时间,永远无法产品化。
那么,能不能用一套通用底座替代成百上千个专用小模型,既是工业AI的行业死结,也是海康威视旗下的大模型要解的那道题。
“通用大模型是巨头主导的领域,需要巨额投入,海康不会盲目进入这个赛道。”胡扬忠的表态,其实是一次清醒的产业分工判断,大模型时代的稀缺资产不是参数,而是场景和数据,而后者,恰恰长在行业老兵手里。
海康威视的选择,是聚焦在多模态物联感知大模型,并根据场景细化为垂类大模型,采取云边融合的技术架构和业务策略,不拼参数规模,而是拼场景适配。
所谓拼场景适配,落到工业现场,首先要过的就是柔性这一关。
传统算法要针对被测物的特征单独设计、训练模型,准确率虽高,但换一款产品就得重来,面对表面划痕、部件破裂等复杂缺陷时,适配成本极高。
毕竟工业AI的难题从来不在精度,而在柔性,精度决定能不能用,柔性决定用不用得起。
而海康威视的突破口,是用观澜感知多模态大模型把小样本、分钟级变成现实。
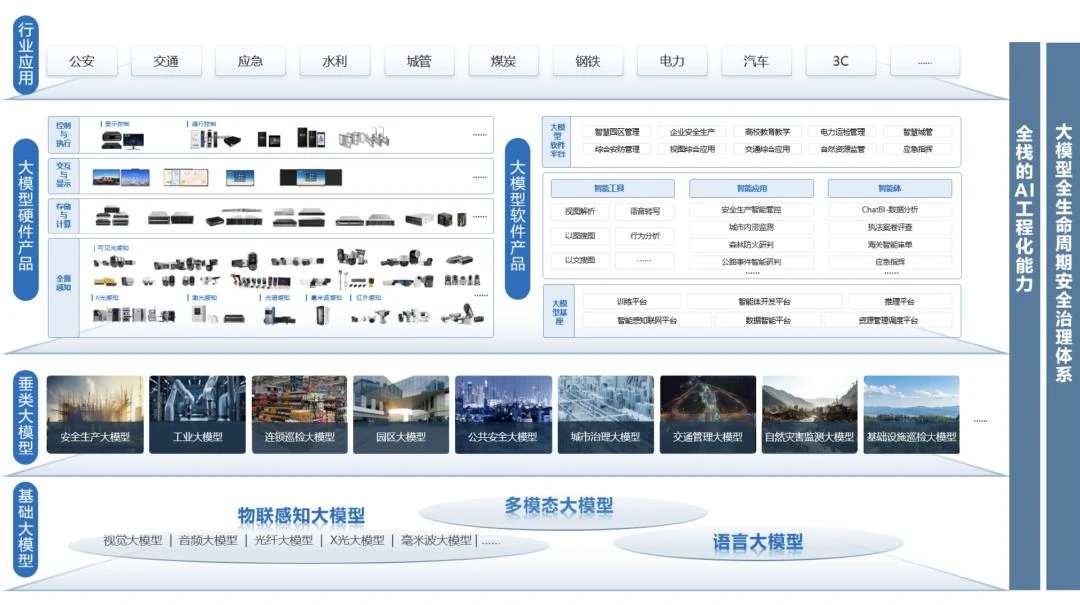
据悉,它的架构是基础大模型—垂类大模型—大模型产品—行业应用的全链路设计,对外主打的不是跑分,而是四个字——多、快、准、省。
效果在今年的工博会上看得最清楚。
以现场展出大模型产线行为SOP检测方案为例,面对新工件、新工序,传统算法要重新采集数千张缺陷样本、训练数周,而这套方案只需1到8张图片就能注册生成新模型,实现分钟级部署。
这意味着工厂换产时,不必再重写一整套检测模型,技术门槛与部署成本同步塌下来。
同样的逻辑也被搬进了无损检测,把大模型应用于超声、X光的原始信号判读,过去依赖持证专家经验的“技术活”,被做成了缺陷识别准确率不低于99.5%的标准化流程。
这一步的意义不在于准确率多高,而在于它把老师傅脑子里的经验,变成了可以无限复制的数字资产,这是AI从技术演示变成生产工具的真正分水岭。
支撑这套解法的底座,是海康花了约十年时间铺设的多维感知体系,即从可见光外溢到红外、毫米波、X光、声波、光纤,安防时代,这张网解决的是把城市看清楚。
而在AI+工业时代,同一张网对应着测温热成像、X射线无损检测、工业听诊等全新品类,感知对象从人、车、事换成了工件、设备、产线,底层能力却是同一套。
值得注意的是,多维感知还藏着一层更深的战略意图,工业大模型的训练数据,不像互联网文本那样唾手可得,它只能从传感器里长出来,也就是说,谁掌握的感知模态多,谁就握着工业大模型的数据入口。
这也是为什么当年AI四小龙当年没走通的路,海康有机会走通,毕竟它手里握着的从来不只是算法,而是从传感器到大模型再到行业方案的完整链条,算法、硬件、工程、渠道,缺的那几块恰好是它的老本行。
更为重要的一点是,海康威视不仅仅有端到端的解决方案,它还有自己的工厂,也就是说,海康自己的制造体系,就是其最大的试验场。
比如,其SOP检测方案已在其重庆、桐庐、武汉生产基地的六百多个核心工位上线,单工位较人工提效最高达80%。
先在自己的工厂跑通方案、喂足数据,再拿出去卖给客户,这套自己种试验田、再向外卖种子的打法,让它的工业方案天然带着实战履历。
在To B的世界里,“我自己就在用”,永远是最有说服力的销售话术。
至此,海康威视从安防到工业的平移路径已清晰可见,它不是带着一项新技术去敲工厂的门,而是把安防时代验证过一遍的整套感知体系,用大模型重新打磨后整体迁入。
变的只是场景,不变的是底层的技术根系。
拥挤的AI工业赛道海康凭什么上桌?
现如今,AI+工业成了所有人都不想错过的赛道,但真正难的不是进来,而是留下。
放眼这张牌桌,此刻至少坐着六类玩家:比如像康耐视、基恩士把持高端检测多年的国际巨头;像大华一样,守细分的国内视觉厂商,以及自上而下压进来的ICT巨头华为,甚至还有单点突围的创企们,从设备联网反推AI的工业互联网平台卡奥斯、树根互联等,以及往AI里长的机器人本体商优必选等。
六类玩家,六套逻辑,但没有一类能独自吃下整张桌子:巨头不懂中国工厂的土办法,创业公司握不住交付链条,平台厂商够不着物理世界。
这条赛道的真正门槛,从来不是技术高度,而是要素的完备度。
而海康威视在AI+工业的赛道中,其位置在于,它是唯一一个从感知端打进来的全能型选手,传感器是它的、算法是它的、硬件是它的、渠道也是它的。
这个全栈自有在过去是安防内卷的盔甲,在工业时代则变成了对抗每一类玩家的通吃筹码。比如在机器人赛道,海康机器人机器视觉产品累计出货超1000万台,AMR移动机器人2025年度全球市占率第一,硬生生挤进了由康耐视、基恩士把持的全球前五。
而放到更大的行业趋势里,海康赌的是一条正在变宽的赛道。
中国工业从制造向智造升级,核心卡点正是物理世界的数字化,即让工厂的设备、环境、行为先被感知、再被理解、最后被优化。
从2025工博会不虚标的质量升级号角,到具身智能、物理AI的兴起,制造业需要的正是海康所说的数字五官。谁掌握了最丰富、最可靠的感知层,谁就握住了数字孪生和具身智能时代的入口,这一轮,感知层第一次有了战略价值,而不再只是配套件。
更宏观地看,海康赌的其实是一个比安防大得多的池子。
安防是典型的存量市场,受政府支出与地产周期双重约束,天花板肉眼可见,而智能物联指向的是千行百业的设备、环境与行为数字化,是一个仍在扩张的增量市场。
当AI从识别走向理解与控制,制造业的提质、降本、增效、安全需求,就成了可持续兑现的订单。这也是为什么工博会上的海康,看起来比安博会上更从容,它站上了一条更宽、也更长的赛道。
整体来看,海康威视的转型方向没有错,甚至可以说是能力半径内的最优解。但真正的考验不在技术,而在商业模式的进化,即它能不能从一次性卖硬件走向持续卖效用、卖服务?
一个容易被忽略的细节是,2025年海康创新业务毛利率39.12%,反而低于主业产品及服务的49.07%,而从业务构成看,机器人、存储、汽车电子这些低毛利硬件品类占了大头,这也就意味着,新舰队至今的利润,很大程度上可能仍来自硬件出货,而非软件与服务。
那么,在大模型时代,当感知能力正在被商品化,算力与通用模型成为新底座,海康威视就必须守住离数据最近的感知入口,同时把软件与服务的占比做厚。否则,它再会“看”,也可能沦为别人智能系统里一颗昂贵的传感器。
时间窗口是敞开的,但不会永远敞开,一旦算力巨头把“感知即服务”做成标配,海康今天的护城河,就得靠更高的软件化率来续命。
整体来看,安防时代的海康,乘的是雪亮工程、平安城市的政策东风,做的是快生意,工业时代的海康,面对的是一千个细分场景、一万种工艺差异,做的是慢生意。
从2025年净利润V型反转、2026年上半年创新业务占比突破32%来看,这场转身已度过最危险的失速段,但零增长的营收和七度中止的海康机器人IPO也在提醒,转型不是一份漂亮的利润表就能宣布完成的。
海康真正的护城河,从来不是摄像头,而是把感知技术做成标准化产品、再用渠道铺满长尾场景的系统能力。这套能力在安防时代被验证过一次,现在正被搬进工厂。
但它能不能把这场非典型转身走成坚实的第二增长曲线,取决于一件事,即在物理世界全面数字化的长跑里,它能否从卖设备的公司,变成定义工厂“数字五官”的那一个。
这场仗,才刚打到中场。
本文来自投稿,不代表增长黑客立场,如若转载,请注明出处:https://www.growthhk.cn/cgo/market/172343.html
 微信扫一扫
 支付宝扫一扫