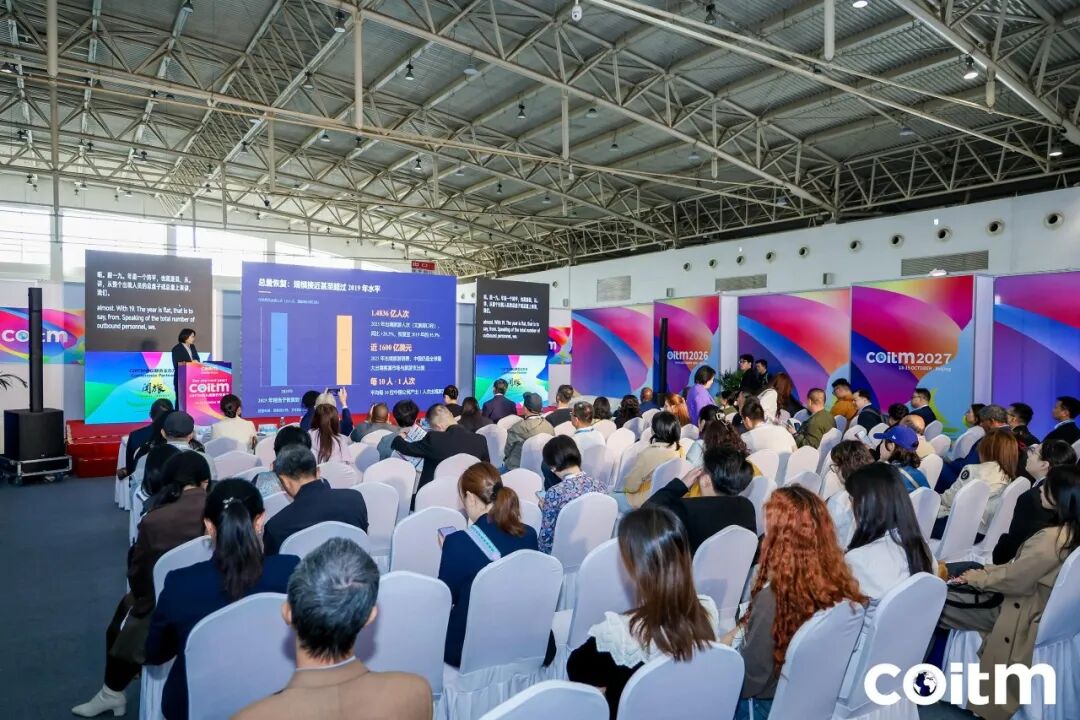
2026 COITM出入境旅行交易会已于10月14-16日在北京·全国农业展览馆新馆(11号馆)成功举办。2026 COITM汇聚了全球31个国家和地区的180家优质展商及超过3000位海内外专业买家与行业观众的参与。
与展会同期举办的“COITM会议”也集结了40+行业大咖,同探共同探讨中国出入境旅游行业发展新机遇。
如果说2019年之前,出境游拼的是“谁能拿到更多机位、更低价资源、更大客流”,那么2026年的出境游,拼的是一套更复杂的能力:能不能把分层的需求翻译成产品,把碎片化的体验做成模块,把不稳定的供应链变成稳定交付,把AI和社媒变成新的触达入口。市场确实回来了,但回来的不是原来的市场。
“市场回来了,但回不到2019年。”在2026COITM出入境旅行交易会期间,中国旅游研究院国际研究所所长刘祥艳用这句话概括中国出境旅游的当下。她给出的判断很明确:总量已经接近甚至有望超过2019年,但目的地格局、客源结构、消费逻辑和渠道形态都在发生深度重构。
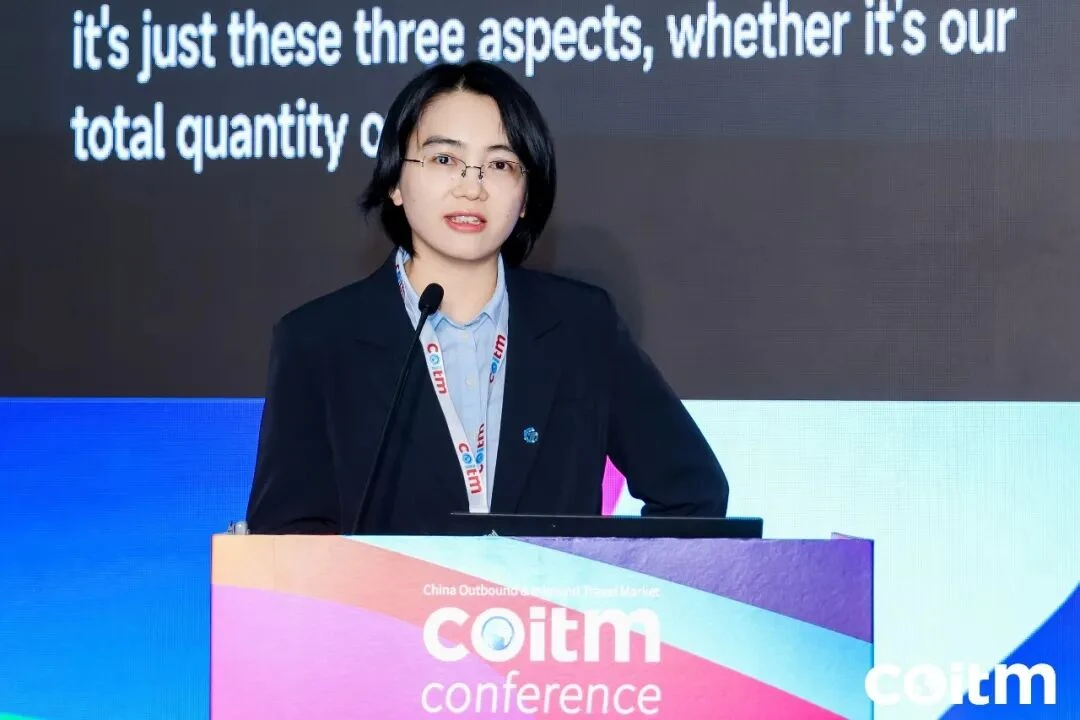
中国旅游研究院国际研究所所长刘祥艳
这句话,几乎可以作为2026COITM出境游板块的总提纲。从主旨演讲到主题研讨,台上嘉宾反复提及的不再是复苏到几成,而是新周期怎么活、怎么赢。一个越来越清晰的共识是:出境游正在进入“第二次创业”阶段——不是把2019年的生意重做一遍,而是重新定义产品、渠道、交付和价值。
总量修复,但市场先“裂开”了
先看大盘。刘祥艳披露,按全部出境人员口径,出境人次已恢复至2019年的99%;按文旅部旅游统计口径,恢复至2019年同期的96%,并保持约20%增速。结合移民管理部门数据初步测算,2026年出境旅游人次有望突破1.65亿,总量将超越2019年。自2024年起,中国持续位居全球出境旅游支出大国。
但真正值得行业警惕的,是总量之下的结构性分化。
她提到,包含港澳台、日本、美国、韩国及东南亚六国在内的12个核心主流目的地,2026年1—8月增速仅维持在5%—9%,低于出境市场整体约11%的增速;大量新增客流流向非洲、南美、中亚等新兴目的地,部分非洲国家中国游客量同比增幅甚至超过100%。客源端也在下沉,铜川、鹰潭这类人口不足50万的城市,2026年1—8月出境人次实现翻倍。区域市场同样冷热不均:港澳仍是基础大盘,2026年1—8月内地赴港澳游客约1500万人次;东南亚六国接待中国游客近1500万人次;东北亚则受地缘等非市场因素影响出现明显分化,赴韩中国游客接近500万人次,赴日游客不足300万。
这意味着,出境游运营商面对的不再是一个均匀复苏的市场,而是一个需求分散、客群分层、目的地分化的市场。过去靠几条大线路、几个大团型、几架包机就能吃一年的打法,正在失效。
常春藤国旅创始人兼总经理刘彬用“埃菲尔铁塔”形容疫情后的市场结构:底座基数依旧庞大,中段快速收缩,顶端高端客户没有减少反而增长。“最好卖的产品依旧是性价比突出、价格亲民的产品,但行业已经告别野蛮价格战,竞争重心转向产品本身、资源采购和全链路管控能力。”
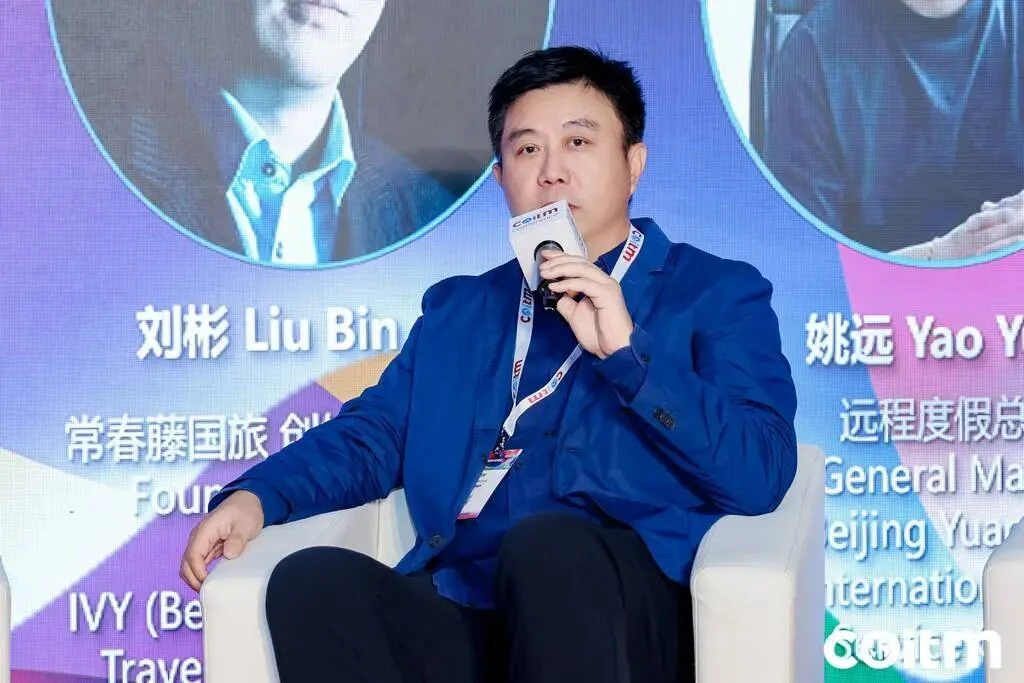
常春藤国旅创始人兼总经理刘彬
换句话说,市场不是简单的消费降级,而是价值重排。游客不是不花钱,而是更清楚为什么花钱。
消费逻辑变了:从“买风景”到“买价值”
中青旅遨游公司产品运营事业部副总经理金童对消费降级给出了不同解读:本质是理性消费,同时市场两极分化愈发明显。普通白领客群决策更审慎,高净值客群更追求优质体验、高品质服务和稀缺资源。
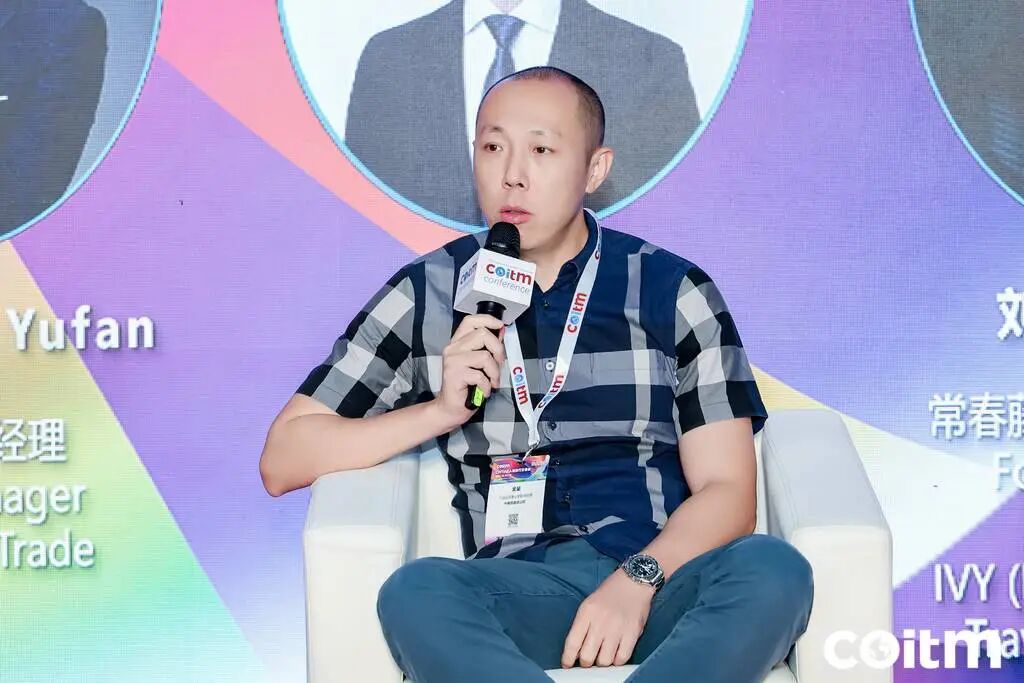
中青旅遨游公司产品运营事业部副总经理金童
中青旅的应对不是砍产品,而是做分层。传统20—40人大团依然保留,但占比从过去90%—100%降至约60%,30%—40%的产品转向一家一团、精致小团;产品端搭起“乐游、悦游、瑞游”分级体系,对应大众精选、中端精选、高端豪华;渠道端还做产品隔离——零售端有“匠心严选”“星球探索”,同业端有“双冠”体系,避免左右手互搏。金童还透露,从盈利表现看,欧洲是当前盈利主力,其次为中东、非洲等目的地。
众信旅游集团首席政务官宁国新则把变化概括为“非物质消费时代”:游客不再只为观光和购物买单,而愿意为演出、赛事、文化共鸣、松弛感和治愈感付费。众信零售板块数据显示,出境游整体人次同比增长25%;团队规模从过去30—40人缩减至平均15—20人,2—6人家庭、亲子精品小团成为重点。他提出,旅游作为幸福产业,体验内核是尊重差异与服务安全感。
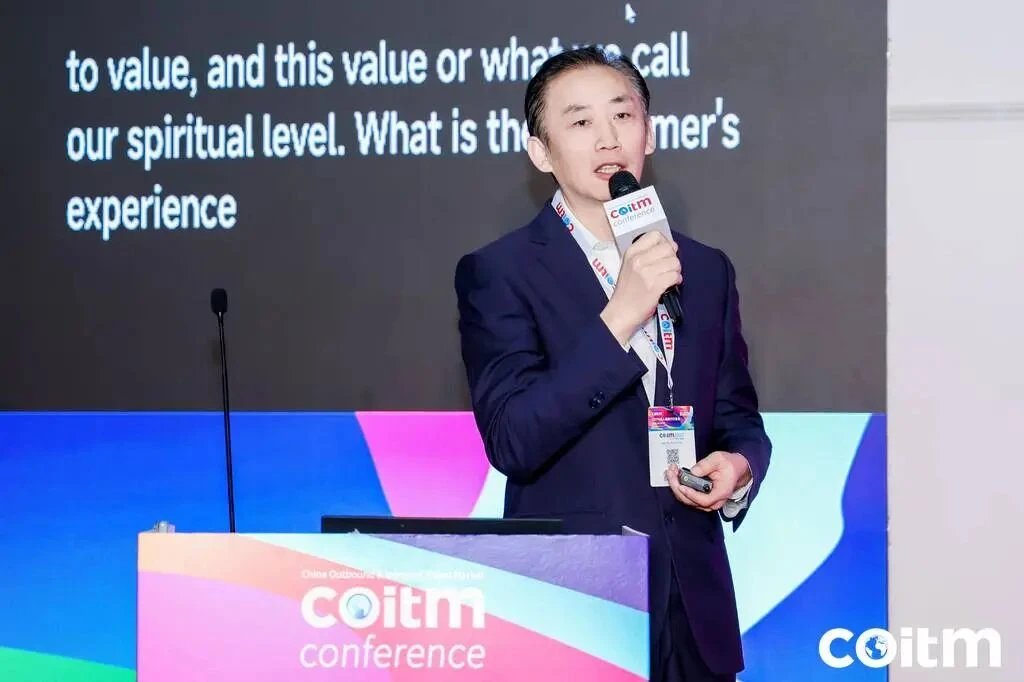
众信旅游集团首席政务官宁国新
这背后是一个更深的行业趋势:出境游的竞争,正在从资源占有转向体验设计。谁能让游客觉得“这趟值”,谁就能拿到溢价;谁还停留在“把机票酒店景点拼起来”,谁就只能回到价格战。
定制游要做,但别把生意做成“手工作坊”
定制游、小包团增长迅猛,几乎是本届COITM的共识。但一个更务实的问题是:传统旅行社是否值得投入大量人力做重度定制?
多位嘉宾的判断趋于一致:定制要做,但不能盲目做成“一单一方案”的重人力模式。
金童表示,中青旅的定制模式是“基础模块化+个性化调整”,也就是定制游标准化。对需求高度明确的客户安排专人对接;对只有出行目标的客户,则依托现有产品库提供标准化基础行程,再按需调整。
刘彬也认为,定制业务约80%是标准化模块,差异化集中在10%—20%,“批发商有资源采购优势,但要做好重度个性化,必须单独划拨预算、组建专属团队”。远程度假总经理姚远则把批发商比作“代工厂”:把蜜月、亲子、研学、高端酒店等高频定制需求转化为可上架的模块化“半成品”,帮助门店快速出方案、快速报价,“门店真正的竞争力,是有温度的持续服务和长期维护的忠实客户”。
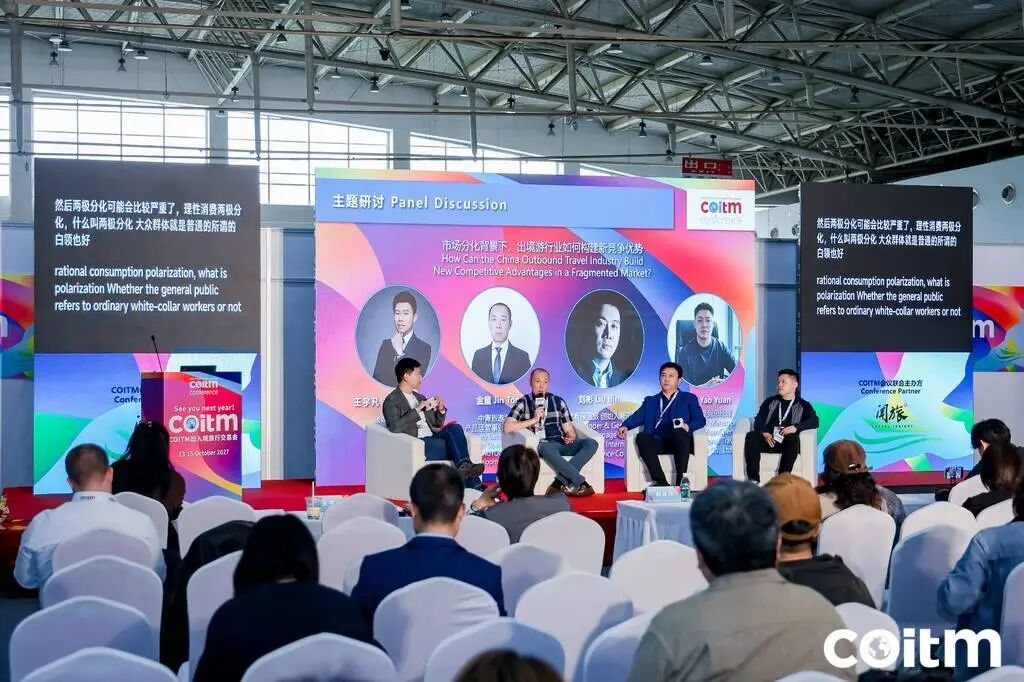
这其实点出了出境游供给端的一个关键能力:需求翻译能力。不是把每个客人都当成从零开始的项目,而是把高频需求沉淀成模块,把低频个性交给专业团队。定制游的未来,不是越重越好,而是越模块化越高效。
俄罗斯专场里,北京方行国际定制部总经理崔博文用一个七口之家案例说明了定制的门槛与价值:客户二次赴俄,明确不要莫斯科、圣彼得堡常规景点,最终方案融合海上游船、圣彼得堡直升机、坦克射击和本地家访,老中青三代各取所需。但前提是直采资源稳、操作团队专业、本地导游过硬。定制不是把行程写得越花越好,而是把资源、服务和应急能力组织成可交付的方案。
北京方行国际定制部总经理崔博文
渠道不是“二选一”,批发商也不是“观光批发商”
渠道端的变化同样剧烈。线上流量、线下门店、OTA、社媒、私域,正在重新排位。
金童透露,中青旅自营抖音直播间每日直播十余小时,年流水1.5亿至2亿元,转化率15%;但他同时强调,线下门店依然不可替代。“线上是人找货,线下是货找人。”中青旅客群中45岁以上占比较高,签证、销签、行程规划等需要一对一服务;AI可以生成行程,但旅途中的突发处置和有温度的人际服务无法被替代。疫情前中青旅门店45家,今年已拓展至70家,长期目标100家甚至更多。
华程国旅集团副总裁潘渤则提出“在场”理念:线上用GEO布局AI大模型内容,线下落地目的地主题门店。华程现有在售产品5000款,本年度累计服务游客近17万人次;首家德国目的地主题门店已在北京落地,计划继续新增。其长期定位是从传统旅游产品批发商转型为综合产品运营商,既做资源采购、产品研发和落地服务,也输出目的地营销能力。
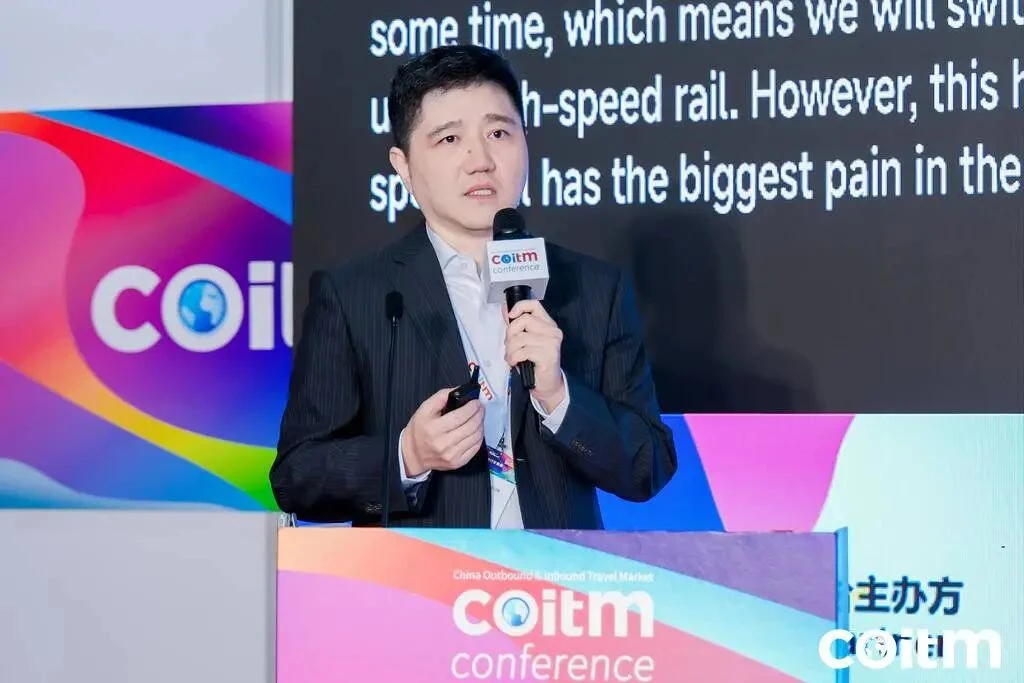
华程国旅集团副总裁潘渤
更尖锐的判断来自深圳海外旅游集团董事长宋斌。他在“数智驱动下的中国出境旅游破与立”研讨中提出:传统“观光旅游批发商”已经走到尾声,但批发商角色不会消失,行业将诞生“全域批发商”“主题批发商”。
他先把概念厘清:大家口中的传统批发商,特指观光旅游批发商。观光游批发商萌芽于1991、1992年,2002、2003年得到行业确认,零几年进入鼎盛,2010年后因产能过剩、包机过量开始下滑,疫情及后疫情时代已经走到尾声。但他强调,这不是批发商角色走到穷途末路,而是地接社、碎片化资源供应商、新型批发商三者融合,构成“全域批发商”;“主题批发商”则像手机产业链里的品牌整合者,把零件做成品牌产品。
他还给出一组值得玩味的数据:OTA在度假打包线路的市场渗透率仅9%—11%,旅行社仍是度假产品主体供给方;但华南市场碎片化需求客户占比已超过一半,深圳出发出境客群中传统全打包客人占比不足15%。“行业需要重点研究散客化趋势下的碎片化客群,这类客群正在倒逼我们搭建全新产业链。”
寰宇飞扬总经理平伟则给出一个务实样本:和OTA合作要“跟随策略”,根据自身产品决定合作深度;寰宇飞扬在携程供应商NPS客户满意度评分中,在欧洲线路批发商里排名第一,西欧线路市占率达到12%,但维持高评分需要极高成本。他的结论是,OTA只认规则和数据,传统同业靠长期信任和人情,两套逻辑要分清。平伟还提到,疫情后寰宇飞扬引入两名90后核心管理者,让“经验+数据”互相校验——老一辈靠行业直觉,新生代靠数据判断,但数据也可能掩盖事实,决策核心是两者融合。他同时强调,批发商要摒弃依靠信息差盈利的旧模式,自建产业链能力,并让数字化、智能化贯穿经营全链路,而不是只用来生成内容。
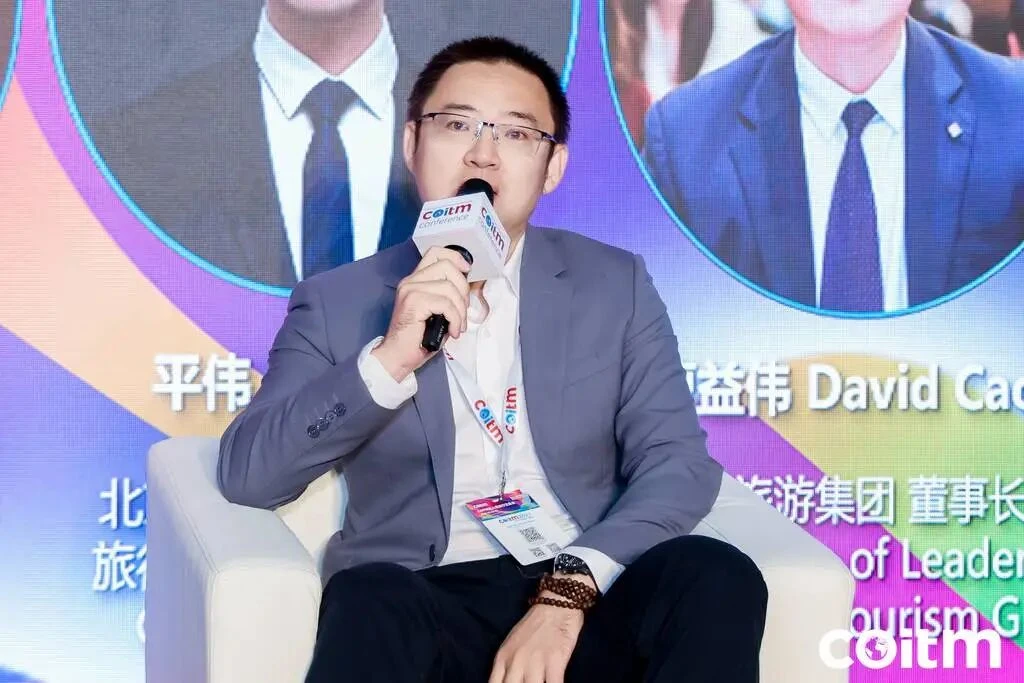
寰宇飞扬总经理平伟
领航旅游集团董事长曹益伟提醒,OTA是批发商绕不开的流量平台,但小红书是另一套C端逻辑,链条长、流量要付费,“所有人都想低成本撬动大流量,但平台商业逻辑客观存在”。游够天下董事长贺振斌的答案更干脆:四个字,拥抱合作,在合作中学习。另一场研讨里,姚远还补了一刀:抖音生态并不完全适合旅游行业,旅游资源有时效性,航班起飞资源就失效,无法囤货清库存,传统批发商更稳妥的路还是深耕门店、打磨产品。
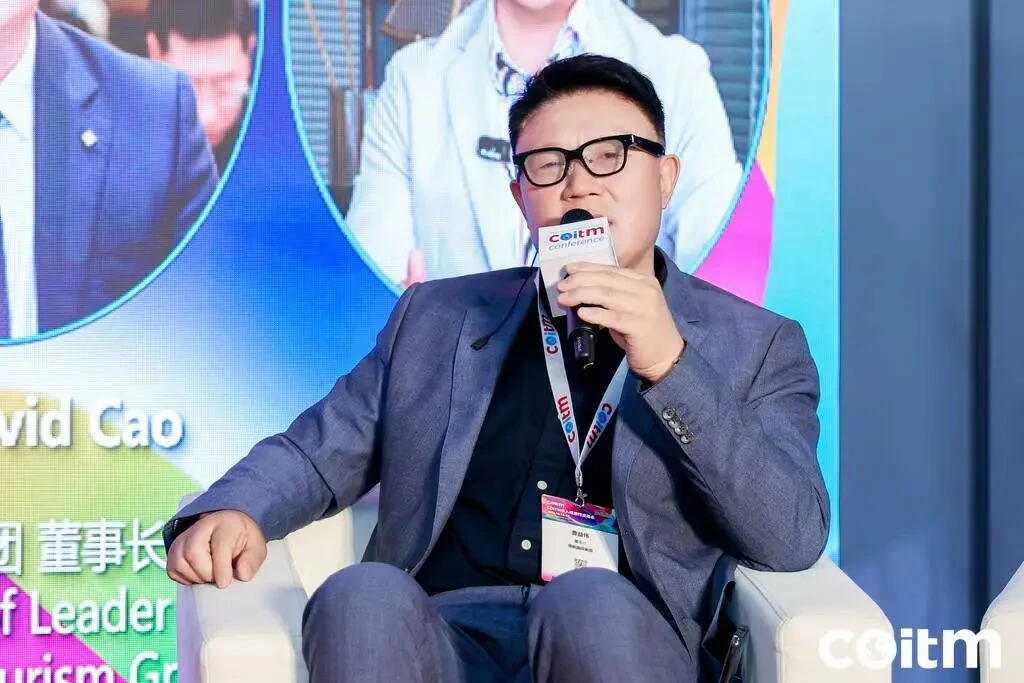
领航旅游集团董事长曹益伟
主持人钟晖的几次点评,也值得单独记一笔。在“数智驱动下的中国出境旅游破与立”研讨中,尚游汇文旅董事长钟晖不仅承担串场,还给出了几个有行业史感的判断。他把平伟的发言提炼为三条:第一,一代人服务一代人,企业决策层需要迭代更新;第二,AI+行业know-how才是未来,AI不再只是效率工具,更能辅助判断,而人负责校验AI结论;第三,打造自主可控的产业链。他对宋斌“观光游批发商已经走到穷途末路”的评价是“这句话很有分量”,并顺势点出行业会诞生“出境游全域批发商、主题批发商”的新品类。钟晖还提醒,南北从业者思维差异明显:南方从业者思路更活跃、分工更清晰,北方行业更习惯在原有路径抱团探索。
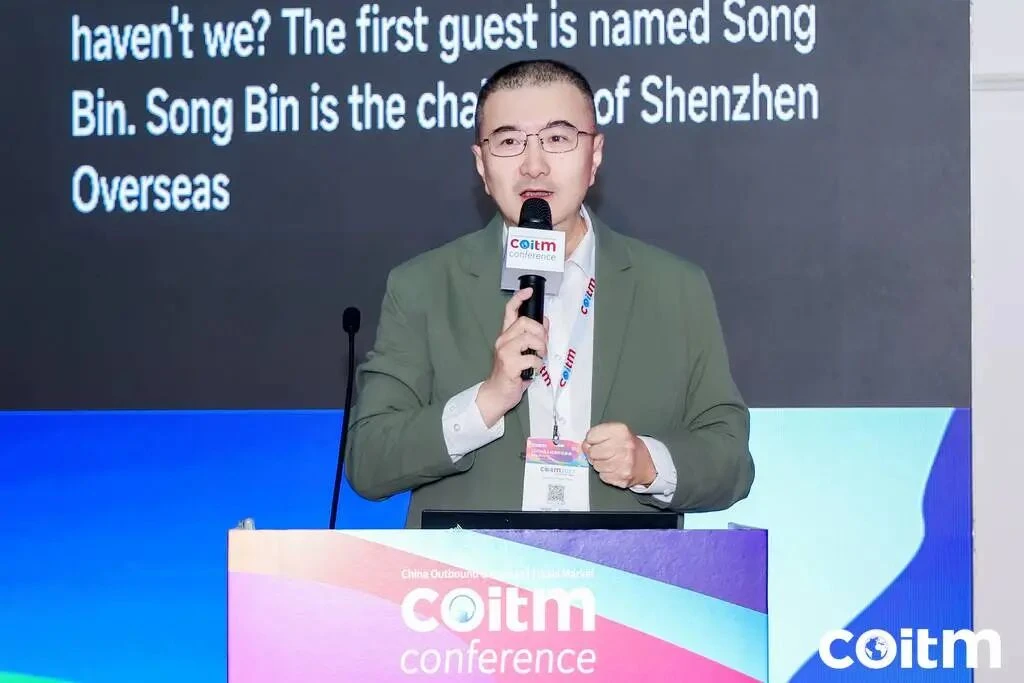
尚游汇文旅董事长钟晖
一句话总结:渠道不是“线上还是线下”的选择题,而是“在哪里获客、在哪里交付、在哪里建立信任”的组合题。批发商也不是“消失或不消失”的选择题,而是“做观光批发,还是做全域批发、主题批发”的转型题。
AI不只是提效工具,它在改写流量入口
AI是本届COITM的高频词,但行业讨论已经从“能不能提效”进入“如何重塑链路”。
云迹科技事业部总经理皮路给出入境游服务端的压力数据:2025年国内入境游客总量1.54亿人次,其中外国入境游客3517万人次,国际旅游收入1311亿美元;“十五五”规划提出2030年入境游接待人次目标1.9亿。与此同时,文旅酒店基层岗位人才缺口达200万—300万,酒店前厅、客房岗位员工流失率超70%。双节假期,云迹AI通话总量202万次,同比上涨110%;机器人累计服务1978万次,累计节约工时187万小时。苏州酒店试点项目人房比降至0.09,宾客满意度提升至95%。皮路提出,AI经历“工具—助手—搭档”三重进化,目标不是替代人,而是让“AI负责标准化响应,人力深耕个性化服务”。
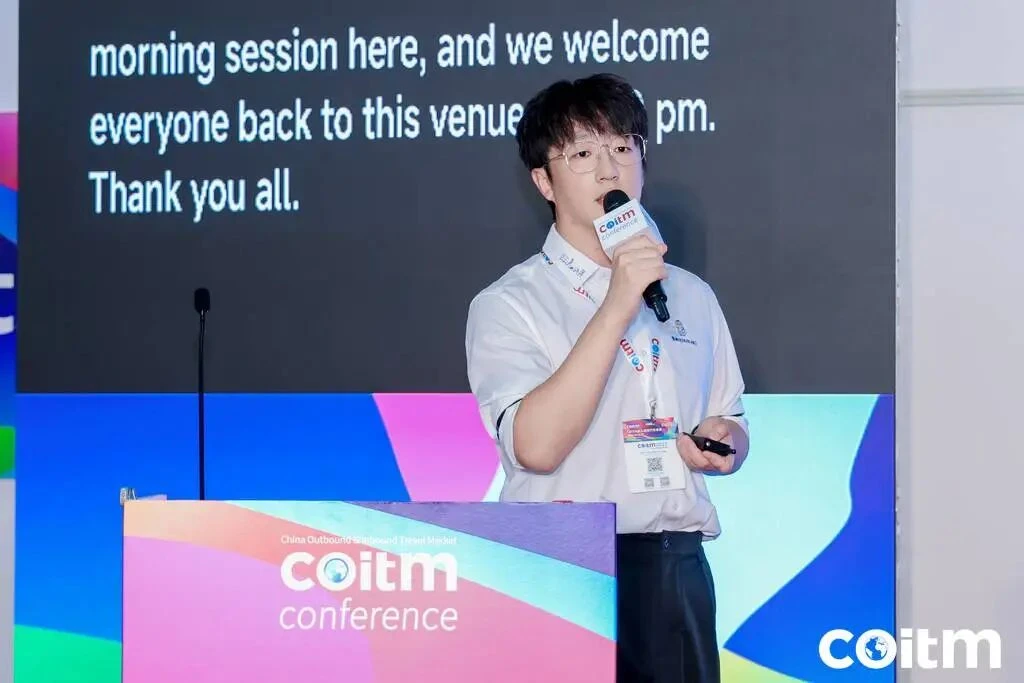
云迹科技事业部总经理皮路
飞猪帮帮产品负责人张文涛则从C端展示“一句话就出发”的可能:AI面板嵌入APP全页面,覆盖“帮你想、帮你定、帮你办”;可解析社交平台攻略生成可落地行程,支持演唱会联动旅行、境外博物馆购票、代填值机与入境卡、代办航司酒店沟通等。他提出AI四阶段:对话机器人、辅助决策工具、懂用户的专业智能助理、AI原生智能。对行业而言,更深远的影响在于流量入口重构——当游客从“打开OTA搜索”转向“直接问AI”,产品供给方需要让产品信息可被AI识别、调用和可信传递。
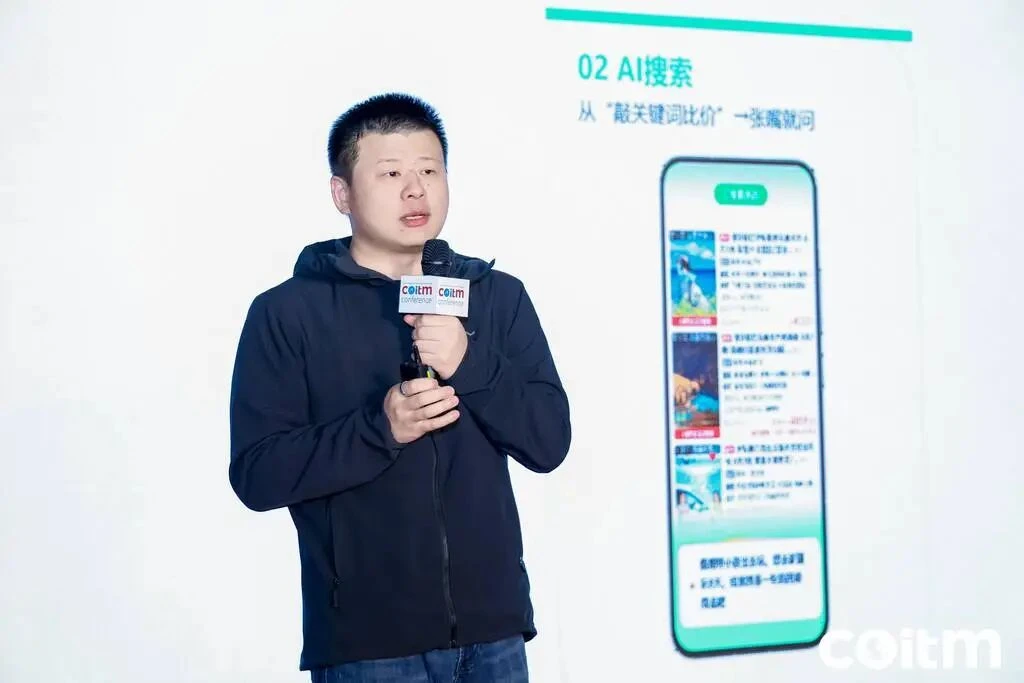
飞猪帮帮产品负责人张文涛
潘渤提到的GEO,正是这一趋势的供给端回应:搭建官网底座、运营权威知识库、沉淀社媒与UGC口碑、建立效果评估,让产品结构化内容进入大模型。AI不再只是内部工具,而成为目的地和产品触达客群的新分发渠道。
闻旅观察:未来两三年,出境游企业很可能会分出两类:一类把AI当“写文案、做表格”的效率工具;另一类把AI当“新货架、新入口、新客服”。前者省一点人力,后者可能改写获客逻辑。
目的地新叙事:深度主题、新兴目的地与ESG
在目的地端,从打卡到沉浸成为共识。
俄罗斯主题研讨中,嘉宾指出中国游客正从莫斯科、圣彼得堡双首都打卡,转向“莫斯科+”“圣彼得堡+”及金环古城、摩尔曼斯克极光、贝加尔湖蓝冰、勘察加火山等深度体验。享游旅行北京分公司副总经理秦海超披露,摩尔曼斯克冬季极光产品是当前转化最高的深度游产品,客单价比常规产品高约40%,区间约1.5万—3万元,C端毛利率约10%—15%,批发端约8%—10%,但复购率相对较弱,需要持续开发新客;华东、华南客群接受度最高。更值得注意的痛点不在销售,而在交付——当地中文导游能力参差不齐、突发事件应急响应偏弱。
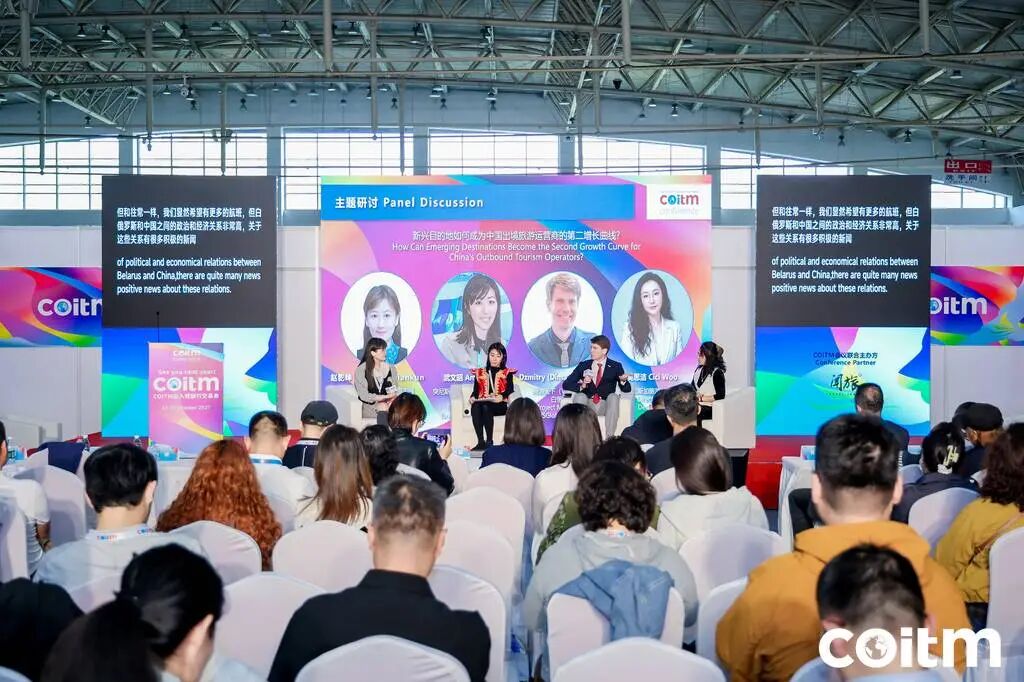
俄方介绍,中俄互免签证政策将持续至2027年底,DiscoverRussia品牌推出《Time to travel》线路手册,收录18条区域线路,其中13条专为中国游客定制;支付端已有虚拟卡方案,但航班运力、自驾协议、地接导游与应急服务仍需完善。
在新兴目的地专场,主持人观察者网北方大区执行副主编、文旅产业主编赵乾坤一开场就把问题抛得很直接:传统热门目的地客流趋于饱和,出境游的新蓝海不在于去得更远,而在于挖得更独特。她把突尼斯、白俄罗斯、马达加斯加分别对应北非、东欧、印度洋三种市场可能性,并提醒在座业者:新兴目的地不是传统目的地的替补,而是中国出境游的全新选项。
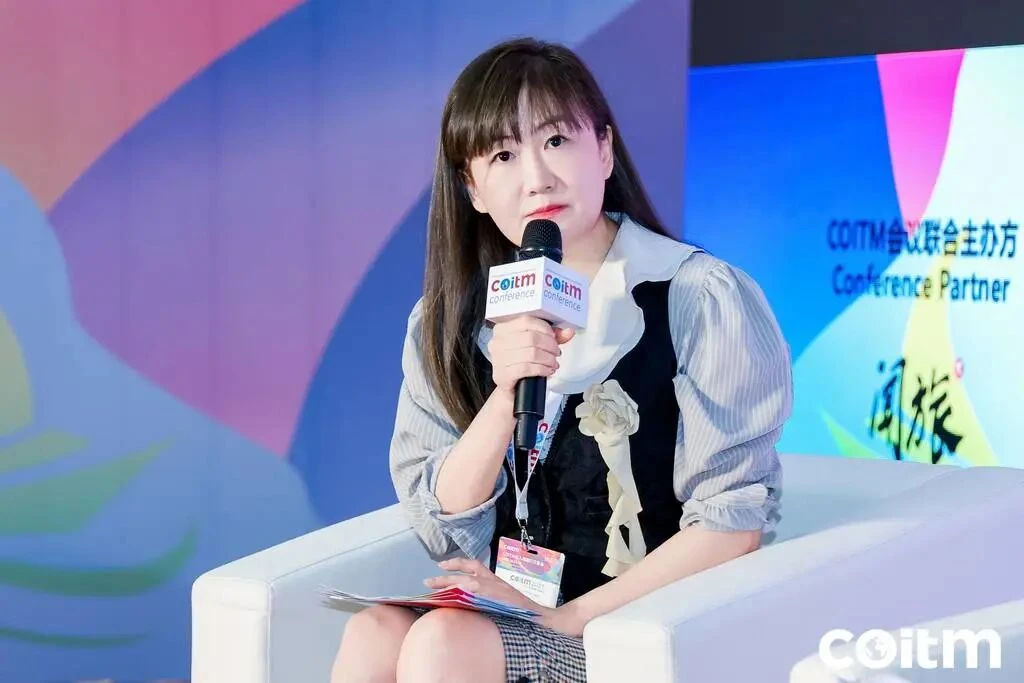
观察者网北方大区执行副主编、文旅产业主编赵乾坤
突尼斯国家旅游局公关负责人武文昭介绍,突尼斯对华免签,2025年中国游客同比增长19%,资源兼具地中海、古文明与撒哈拉沙漠,适合文化探秘、摄影、自驾等主题产品。
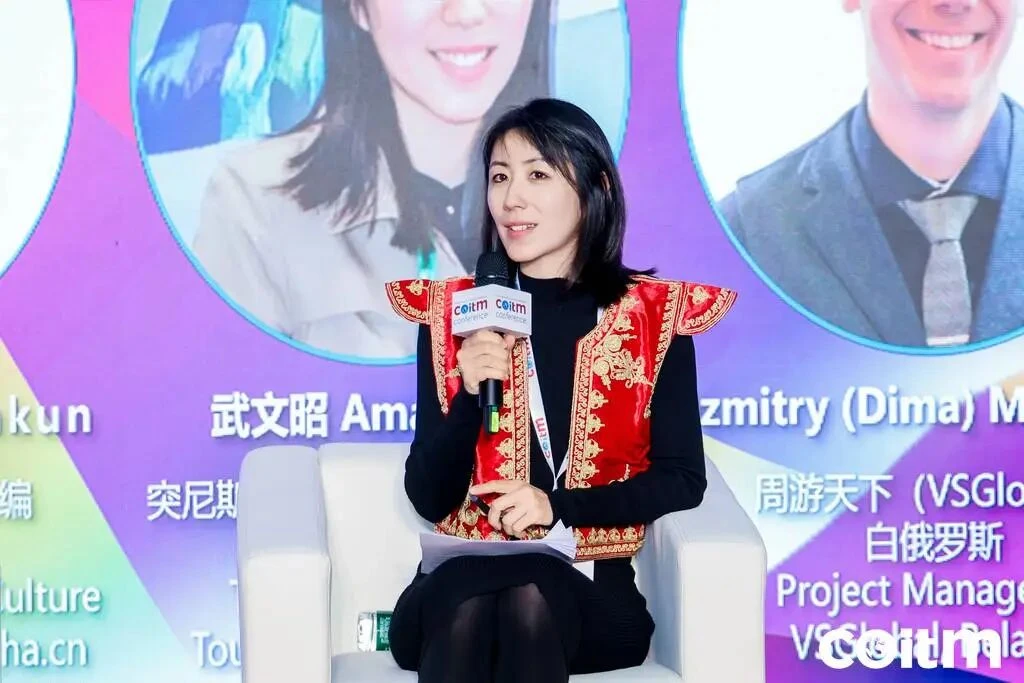
突尼斯国家旅游局公关负责人武文昭
白俄罗斯周游天下(VSGlobal)的Dzmitry(Dima)Marozau介绍,白俄罗斯依托免签、直飞和价格优势,主推古堡、森林观兽、切尔诺贝利隔离区等小团产品,核心能力是保发团、酒店与航空资源配套,目前正完善24小时线上服务和中文导游储备。
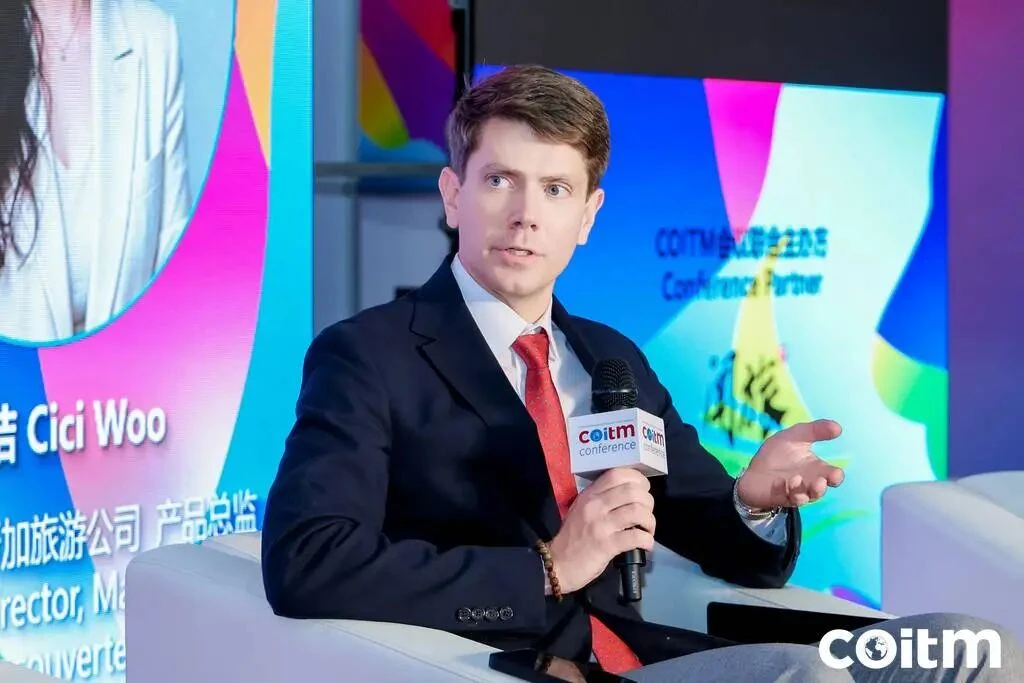
白俄罗斯周游天下(VSGlobal)Dzmitry(Dima)Marozau
探索马达加斯加旅游公司产品总监吴思洁表示,2025年入境马达加斯加中国游客达14023人次,中国已成为第三大客源国,2026年旺季尚未结束已突破16000人;7天6晚“东西揽胜”线路集齐狐猴、变色龙、猴面包树大道三大IP,6—16人团人均约1万—1.5万元,单人成团约2万—2.5万元,马达加斯加90%物种为本地特有,“没有平替”。
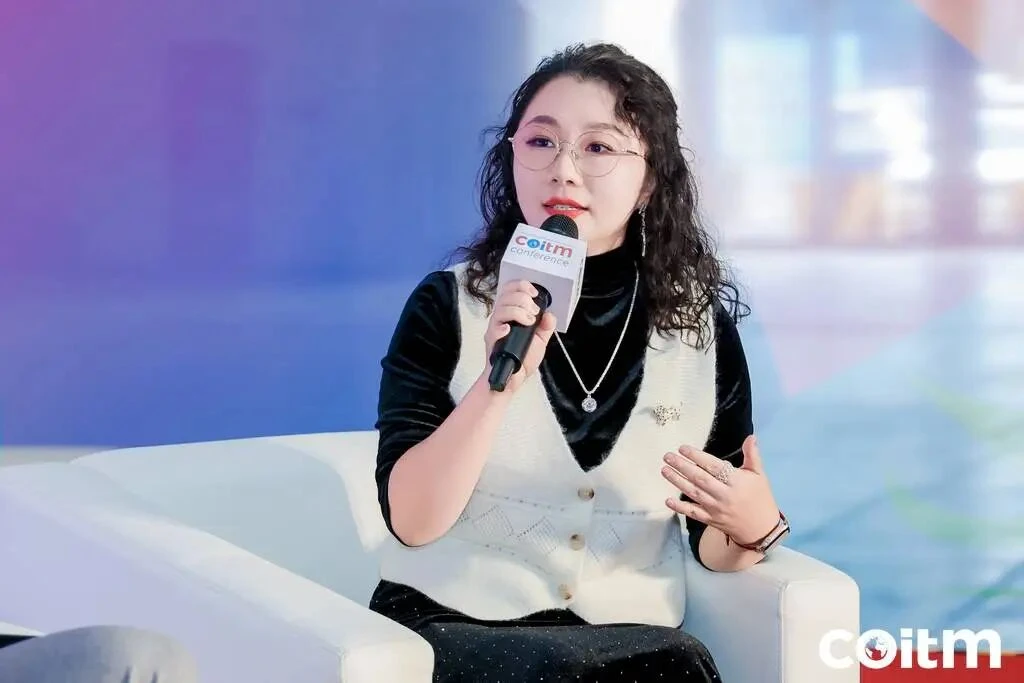
探索马达加斯加旅游公司产品总监吴思洁
这些新兴目的地的共同点,不是更远更偏,而是更独特、更需要稳定交付。突尼斯免签但需备齐往返机票和酒店预订单;白俄罗斯VSGlobal靠保发团、锁房和航空事业部做保障,同时补24小时线上服务和中文导游;马达加斯加则用多城直营接待中心和孔子学院校企合作培养中文导游。目的地再独特,交付不稳,产品就只是一张海报。
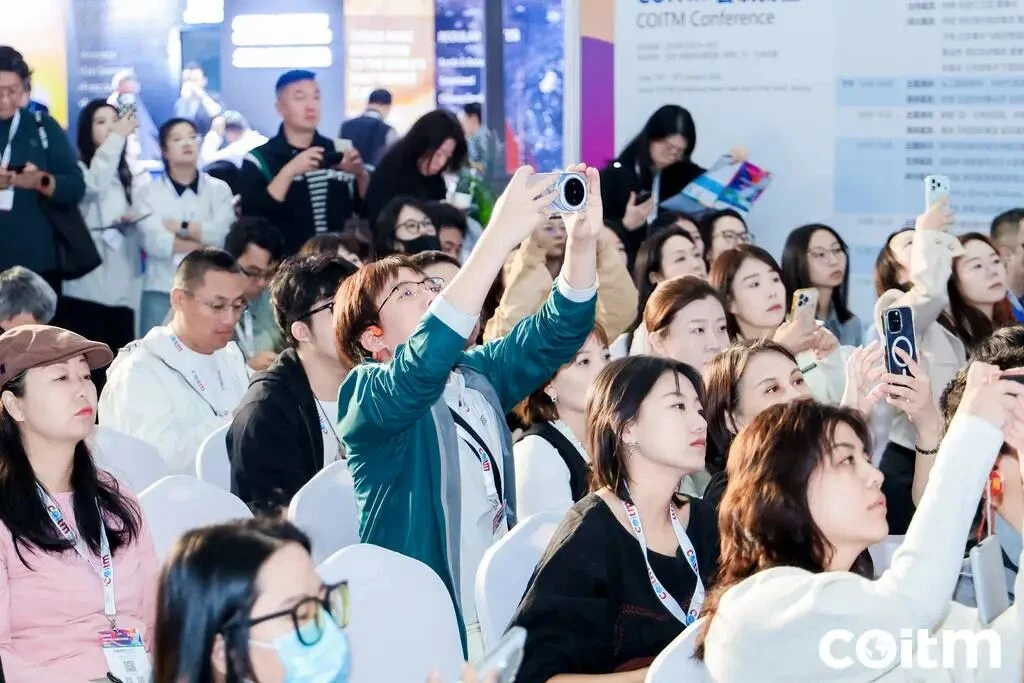
更高端的目的地产品则在寻找ESG价值。万众文旅创始人肖薇提出高端旅行三层进阶:资源型高端易陷入价格战,体验型高端可复制性强,价值型高端才能构建品牌壁垒。万众文旅近三年赴非客人复购率高达47%,已落地动物孤儿认养、黑猩猩保护捐赠、本土艺术家公益拍卖、无塑旅行等项目,并规划碳中和旅行、社区公益主题旅行、教育研学三大方向。她认为,真正的高端不是单纯享受,而是共生。
下一轮机会在资源端,但“2000万怎么花”很诚实
市场分化研讨里有个有意思的假设:如果机构给2000万,钱投哪儿?金童的答案是三块:安全备用金、AI体系建设、稀缺资源储备;刘彬的答案是资源采购占60%以上,剩余做数字化升级,但他也很坦率——2000万很难支撑宏大长期战略,传统旅行社高增长盈利能力有限,投资机构很难看好;姚远同样把规模效应与资源放在核心位置。
三位嘉宾不约而同指向资源端,说明出境游的竞争并没有离开供应链,只是从“重资产包机”转向“按需锁定稀缺资源+弹性采购”。金童提到,疫情后资源采购不再全盘包揽,而是按需锁定,比如北欧、冰岛优先锁稀缺酒店,南北极提前承包极地资源。这可能是新周期最务实的一条护城河。
结语:新竞争优势,是一套“系统能力”
把2026COITM的出境游讨论串起来看,行业正在形成一个新的能力模型:
前端,能识别分层客群和碎片化需求,把“游客想要什么”翻译成产品语言;
中端,能把需求模块化、产品主题化,用标准化提高效率,用个性化创造溢价;
后端,有弹性资源锁定和稳定地接交付,能把卖出去变成交付好;
渠道,能协同门店、OTA、社媒与AI入口,不再押注单一流量;
价值,能从“卖风景”走向“卖体验、卖情绪、卖可持续”。
正如刘祥艳在演讲结尾所言,新周期下目的地竞争已从资源比拼转向出行摩擦成本竞争。谁能给予游客更高的选择自由度、更独特的旅行体验、更低的出行摩擦,谁就更可能成为新周期的赢家。
对于中国出境游运营商而言,市场确实回来了,但竞争规则已经改变。下一步的增长,不属于简单复刻2019年的玩家,而属于能把新需求转化为新供给的玩家。出境游的“第二次创业”,才刚刚开始。
内容说明:本文根据“COITM 会议”主题演讲与研讨环节现场速记整理,所载数据与观点均为嘉宾现场即时发言内容,文稿未经嘉宾本人逐一审阅确认,不代表嘉宾书面定稿观点。
闻旅是一家专注休闲文娱旅游全产业链创新发展的行业新媒体,关注行业发展,洞察生活变化,始终坚持有态度、有腔调的深度报道,致力于为用户带来有价值的内容。
本文来自投稿,不代表增长黑客立场,如若转载,请注明出处:https://www.growthhk.cn/cgo/172008.html
 微信扫一扫
 支付宝扫一扫