作者丨青风
编辑丨六子
刚收官的2026年双11,3D打印机成了消费电子赛道的一大黑马。
据《证券日报》报道,拓竹在天猫完成了从新面孔入驻、3D打印机类目第一名、再到办公用品第一名的“三级跳”。“AI建模”“自己定制”是众多品牌共同的核心卖点。
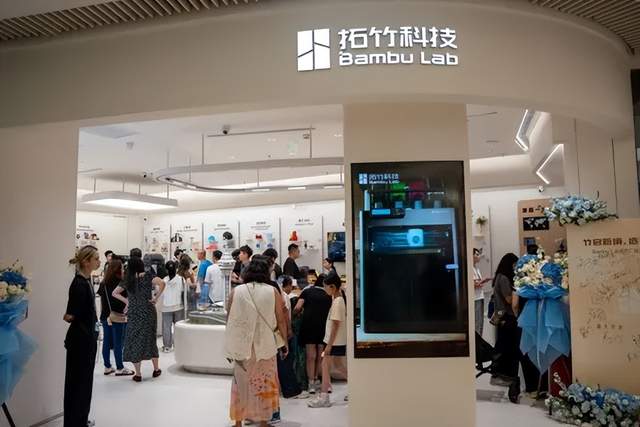
此外,今年以来,越来越多的3D打印体验店开始占据一二线城市顶级商圈的核心铺位。
国家统计局数据显示,2026年上半年,国内3D打印设备产量同比增长48.5%,增速在主要工业产品中排名第一,上半年我国累计出口3D打印机362万台,同比增长90.2%,出口金额达96.11亿元,同比增长109.3%。产销两端热度同时拉满。
AI被行业普遍认为这轮行情的核心催化剂。它大幅降低了困扰行业十年的建模门槛,让“用语言创造实物”从概念走向现实,无数人高呼3D打印的大众化时代终于到来。
但事实真的如此吗?
01
「内容瓶颈成终极天花板」
消费级3D打印过去十年的普及进程,可以称之为一场硬件降门槛的持久战。
就在五六年前,一台入门级FDM(熔融沉积成型,通过熔化塑料丝材逐层堆叠成型的主流3D打印技术)打印机,还需要用户手动调平、校准挤出机、反复调试温度参数,新手折腾一周都未必能打出完整成品,学习成本足以劝退绝大多数普通人。
而今天,自动调平、振动补偿、断料检测已成为主流机型标配,中高端机型更是搭载激光雷达、AI视觉监控,拆箱插电就能一键启动打印,用户学习成本从数周压缩到几小时。
价格门槛同步崩塌。深圳成熟的供应链体系把整机成本打到了极致,拓竹A1 mini、创想三维i7等入门机型,叠加政策补贴后已跌破千元;主流中高端机型也多在三四千元区间,和一台中端扫地机器人相当,达到普通家庭的消费决策阈值。
打印速度相比五年前也提升了4-6倍,过去大半天才能打完的摆件,如今一两个小时就能成型,时间成本大幅下降。
这场硬件内卷的结果,是中国厂商拿下了全球市场的绝对统治权。行业数据显示,拓竹、创想三维、智能派、纵维立方四家深圳企业,合计拿下近九成入门级市场份额。相当于,全球每卖出10台消费级3D打印机,就有9台来自中国。
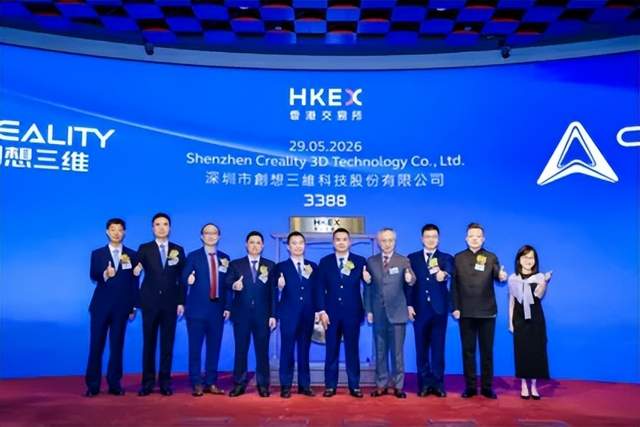
拓竹科技披露,截至今年6月,拓竹3D打印机国内线上与线下累计销量突破100万台,成为行业首个达成这一目标的品牌。据天眼查,今年5月,创想三维在港交所上市,成为消费级3D打印第一股。
*图源互联网
可硬件的极致进步,终究撞上了极客用户规模的天花板。成都某3D打印企业负责人分析认为,当前全球消费级3D打印机的家庭渗透率还不到1%,和2020年之前的民用无人机处境高度相似——产品足够成熟,价格足够亲民,但就是走不出小众极客圈层。
真正的卡点,已经不是打印机本身,而是能打印的内容。长期以来,普通消费者想要打印一件东西,只能去模型社区下载现成文件,自主建模几乎不可能——Blender(开源三维建模软件)、SolidWorks这类专业软件的学习门槛,足以拦住99%的普通用户。
内容供给完全依赖少数专业创作者,像一道狭窄的堰塞湖,下游的打印机产能再充足,也缺乏足够的“水源”支撑高频使用。
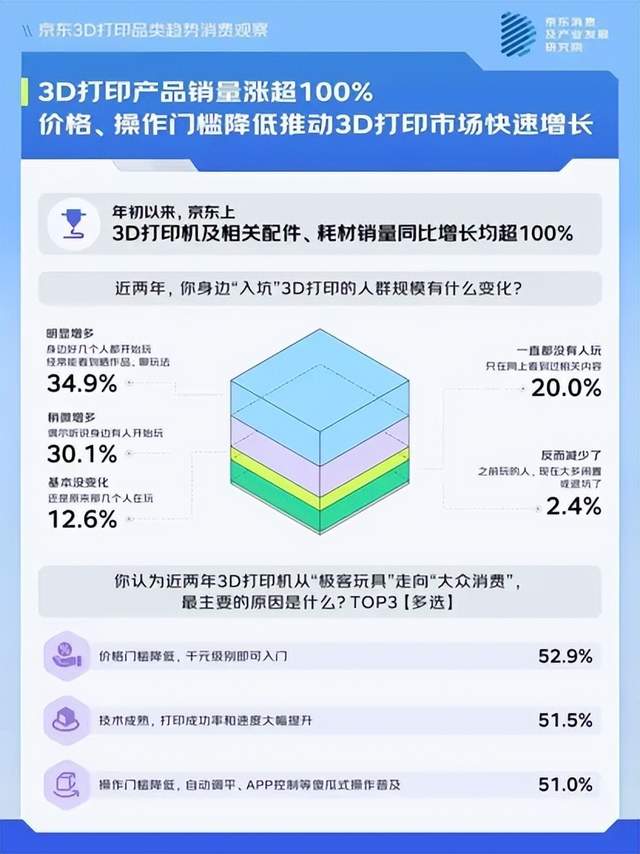
直接后果就是挥之不去的“吃灰魔咒”。京东消费及产业发展研究院2026年调研显示,已购入3D打印机的用户中,高频使用者仅占11.3%,58.2%的用户入手后累计打印作品不足5件,新鲜感褪去后设备就被塞进储物间。
花几千块买一台半年用不上一次的设备,对普通家庭而言怎么算都不是一笔划算的账。
*图源京东3D打印品类
消费趋势观察
过去十年,厂商们卷速度、卷精度、卷价格,卷到硬件几乎没有提升空间,却始终绕不开“没东西可打”的核心困局。所有人都在等一把钥匙,炸开内容供给的闸门。
02
「AI吹起大众化的想象空间」
2026年成为行业的转折点,AI大模型在3D生成领域的密集突破,让整个行业都以为等来了那把钥匙。
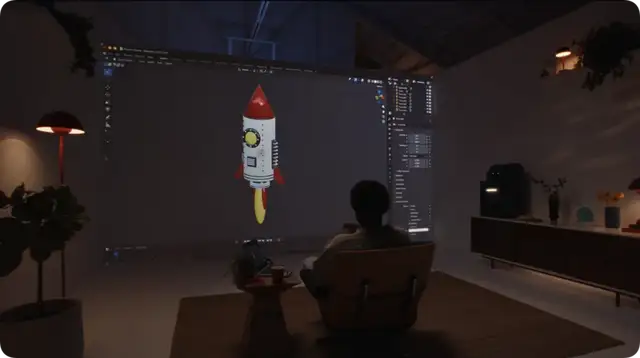
9月OpenAI发布GPT-6 Astra,一段“语音指令生成火箭模型、一键发送打印机输出实物”的演示视频刷屏科技圈,成为行业标志性事件。
这段演示传递出一个信号:普通人不需要懂任何建模知识,仅凭自然语言就能完成从创意到实体的完整闭环。视频里那台售价不到三千元的深圳产打印机,更是让所有人看到了“顶尖AI能力+平价中国制造”组合的巨大想象空间。
*图源GPT-6 Astra发布演示截图
国内大模型厂商也在快速跟进。10月24日,月之暗面发布Kimi K3.1 Pro,同步上线Kimi 3D Make功能,通过大模型直接驱动Blender等建模软件,支持文本、草图、照片生成可导出STL(3D打印通用的标准模型文件格式)格式的3D打印模型,把AI生成的可用性往前推进了一大步。
腾讯混元等国内头部大模型也已开放3D内容生成接口,在中文场景理解、本土化模型适配上更具优势,成为国内厂商接入的主流选择。与此同时,Meshy、Tripo等AI 3D创企快速迭代,从一键生成升级到局部精细化编辑,逐步贴近真实创作流程。
AI建模能力的迭代,在产业端获得了快速落地。拓竹旗下MakerLab实验室一口气接入混元、Tripo、Meshy等五款主流AI大模型,用户在手机APP上传照片、输入文字,几分钟就能拿到适配自家设备的三维文件。
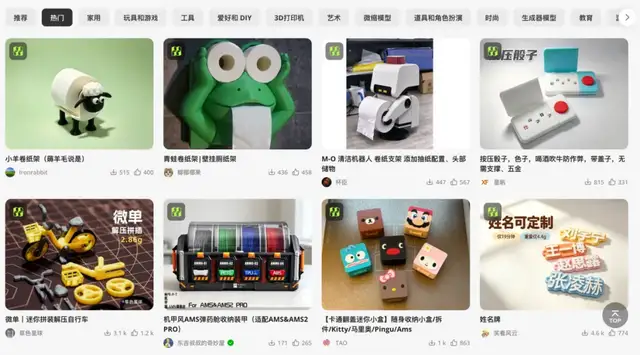
*图源拓竹MakerWorld网站截图
创想三维则走场景化路线,在创想云平台上线9款AI创作工具,覆盖手办、浮雕、钥匙扣等大众高频需求。其2026年中报显示,上半年AI相关应用使用量半年内暴涨85.6%,新增公开模型数量同比增长137.6%。
内容供给的堰塞湖仿佛被炸开了缺口。过去专业创作者一天才能做出来的模型,现在普通人几十秒就能生成;过去社区一个月更新几千个模型,现在AI能源源不断产出无限内容。困扰行业十年的最大瓶颈,似乎一夜之间就被AI解决了。
AI降低了建模成本,让小批量定制的商业模式更具可行性,3D打印农场模式加速兴起,据业内不完全统计,国内已有数千家规模不等的打印农场,累计装机量约30万台。几十平米的场地、上百台消费级设备、一两个管理员,就能承接手办、文创、小配件的定制订单。
线下渠道也同步扩张,拓竹开进万象城、山姆会员店,创想三维进驻数百家京东之家、联想门店,AI生成+现场打印的体验模式,成了商场吸引客流的新抓手。
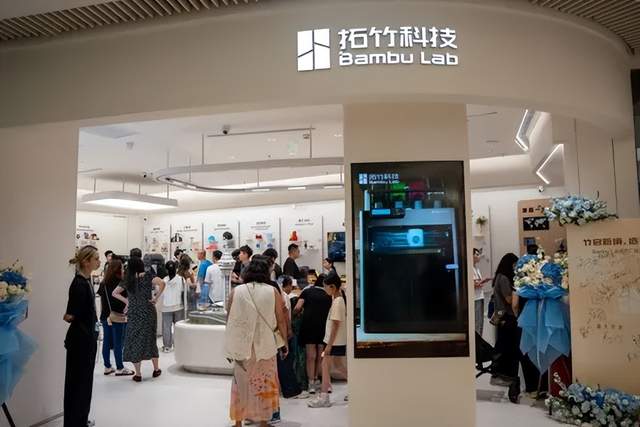
*图源互联网
双11的销量增长,更像是这场AI热潮的集中兑现。多数品牌都把AI功能放在详情页中醒目的位置,精准击中新手用户“担心不会建模”的核心痛点。
所有人都觉得,3D打印走进千家万户的临界点,终于要来了。
03
「AI解不开所有现实枷锁」
但真相是,AI虽然解决了“从无到有”的内容生成问题,却没解决“从有到好用”的全链路体验;它降低了建模门槛,却把更多隐性门槛留在了用户面前。
首当其冲的,是AI模型“好看不好打”的可打印性困境。当前主流AI 3D生成工具的训练逻辑是视觉优先,追求造型好看、还原度高,却没有深度融入3D打印的物理工艺约束。
有媒体实测数据显示,商用AI生成的模型中,仅约17%能直接用于FDM/光固化(通过紫外线照射液态树脂逐层固化成型)打印且无需人工修复,剩下的普遍存在非水密网格(模型存在破面、缝隙,无法被识别为实心实体)、薄壁结构低于喷嘴尺寸下限、大角度悬空无法成型、尺寸比例失调等硬伤。
这些问题在CG行业只是小瑕疵,在3D打印里就是致命缺陷。薄壁零件打出来直接断裂,悬空结构塌成一团,破面模型连切片软件(将三维模型切割为逐层打印路径的专用工具)都识别不了。
尽管头部厂商都做了自动修复、壁厚检测的优化,但也只能处理简单问题,复杂造型依然需要用户用专业软件手动修模——而这恰恰是普通用户最不具备的能力。
比模型缺陷更影响体验的,是全流程的体验割裂。当前多数厂商的AI功能都是表层接入,而非原生全链路打通。用户要先在第三方AI工具生成模型,导出STL文件,再打开切片软件校验参数,最后发送到打印机,全程要跳转三四个平台、操作十几个步骤。
对新手来说,光是搞懂文件格式、参数调整就足够劝退,和演示视频里的“一句话到成品”完全是两回事。即便是Kimi 3D Make这类原生支持导出的工具,也只解决了模型生成的问题,后续的切片匹配、支撑优化、设备适配,依然需要用户自行处理。
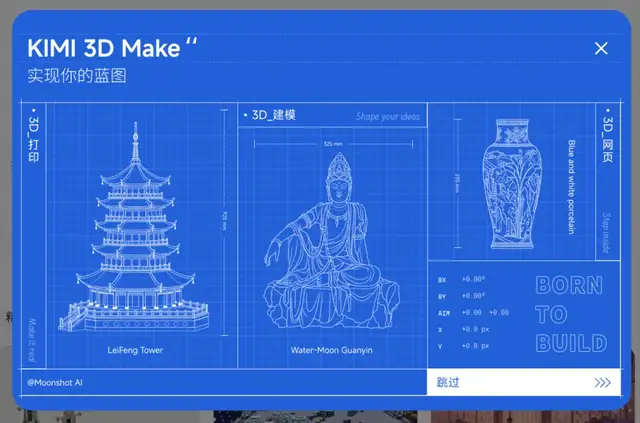
*图源Kimi官网截图
更隐蔽也更致命的劝退点,藏在打印完成后的后处理环节。AI解决了前端的数字创作,却碰不到后端的物理制造。一台3D打印机打完东西,不是拿出来就能用的:FDM打印要拆支撑、磨层纹、补瑕疵,过程繁琐还产生粉尘;光固化打印要用酒精清洗、UV(紫外线)二次固化,涉及化学废液和刺激性气味,有老人小孩的家庭普遍心存顾虑。
这些又脏又麻烦的体力活,是AI完全替代不了的,也是普通家庭用户的核心劝退点。
而所有问题的核心,是大众刚需场景的本质缺失。普通家庭的生活里,并没有那么多需要3D打印的东西。收纳盒、小摆件、玩具配件……这些东西要么几块钱就能买到现成的,要么可用可不用,根本支撑不起高频使用。
京东的调研数据已经说明了问题:哪怕AI建模再方便,超过半数用户的打印次数还是个位数。新鲜感过去后,设备还是逃不过吃灰的命运。AI解决了“怎么打”的问题,却回答不了“为什么打”的灵魂拷问。
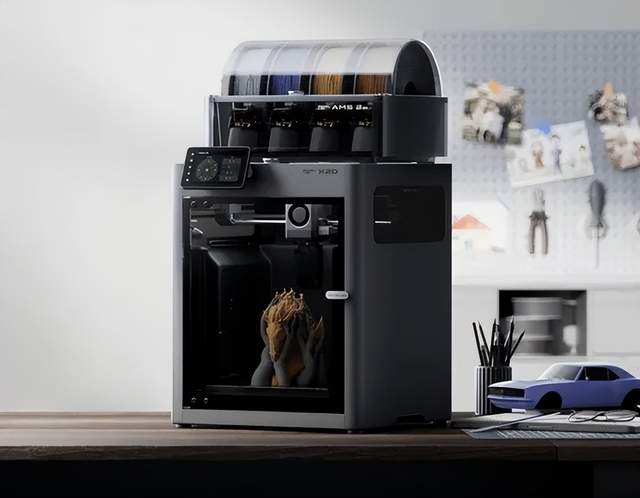
*图源互联网,3D打印产品
平心而论,AI确实是消费级3D打印行业近十年来最重要的变量。它砸开了禁锢行业多年的内容枷锁,让大众化从遥不可及的概念,变成了看得见摸得着的可能。从这个角度说,AI差一点就砸开了那扇大门。
但差的那“一点”,才可能是最致命的。建模门槛只是第一关,可打印性、后处理、刚需场景、合规生态,每一关都是硬骨头。
缺口已经撬开,但门还没打开。3D打印的大众化,仍在等一个真正的引爆点。
- END -
本文来自投稿,不代表增长黑客立场,如若转载,请注明出处:https://www.growthhk.cn/cgo/model/174150.html
 微信扫一扫
 支付宝扫一扫