出品 | 止戈见闻
作者 | 李仁杰
编辑 | 李知停
在具身智能这条通往物理世界的终极赛道上,奇迹与悬念交替上演。
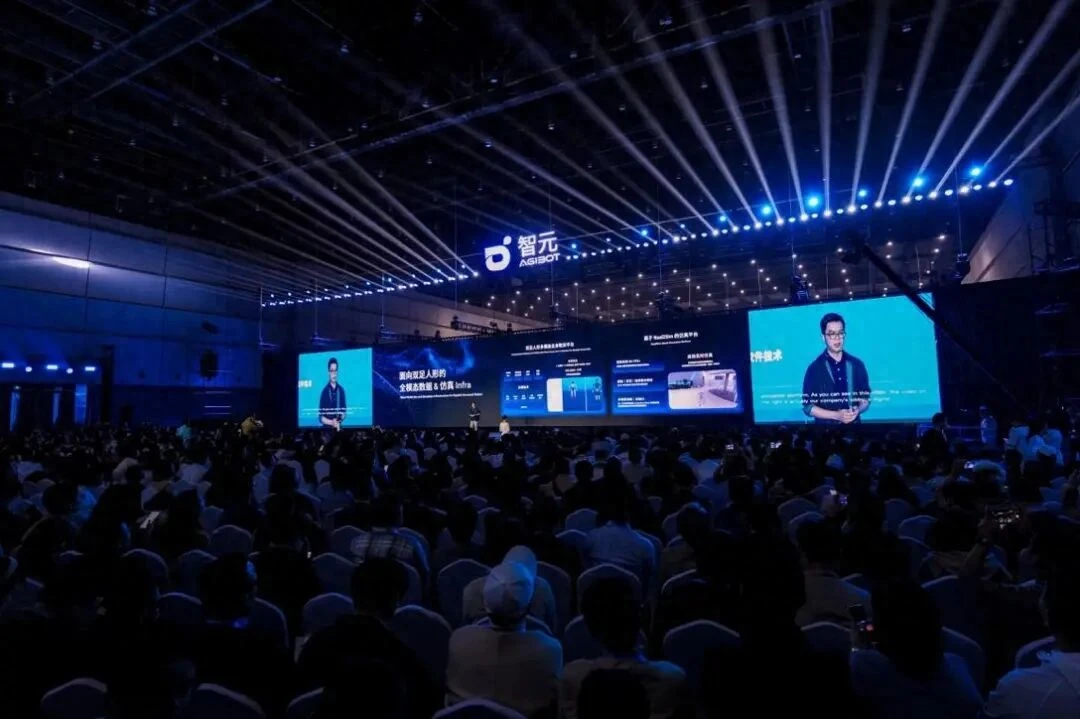
10月29日,2026智元AGIBOT创新日,智元联合创始人、总裁兼CTO彭志辉抛出一组震惊四座的数据:2026年上半年,智元机器人整体营业收入接近20亿元;截至9月,通用具身机器人累计下线突破2万台,在全球人形机器人市场占有率高达43%。
这一数字不仅大幅超越同期宇树科技与优必选的营收表现,甚至可以比肩宇树前三季度的体量,直接将智元推上“全球收入最高通用机器人公司”的王座。
和这组数据几乎同步传出的消息,是充满戏剧张力的资本信号,据财联社、红星资本局及天眼查信息,智元创新已启动新一轮战略融资,最新估值飙升至约500亿元;与此同时,原定加速冲刺的赴港上市进程,却被主动按下“暂停键”。
跟想象中的反馈结果不同,估值飙涨、营收登顶,换来的不是水到渠成的敲钟狂欢,而是一场主动后撤的等待。
在宇树等同行于资本市场经历破发与市值震荡后,智元这笔500亿元估值的新融资,为何会“锁死”上市时间表?
当踩下刹车键之后,这家本土硬科技独角兽,是否能打破“概念狂欢”魔咒,领跑下一个具身智能时代?
① 智元机器人的三个抉择
任何科技硬件从实验室Demo走向商业百亿级营收,必须翻越技术泛化、制造成本与商业闭环三座大山。
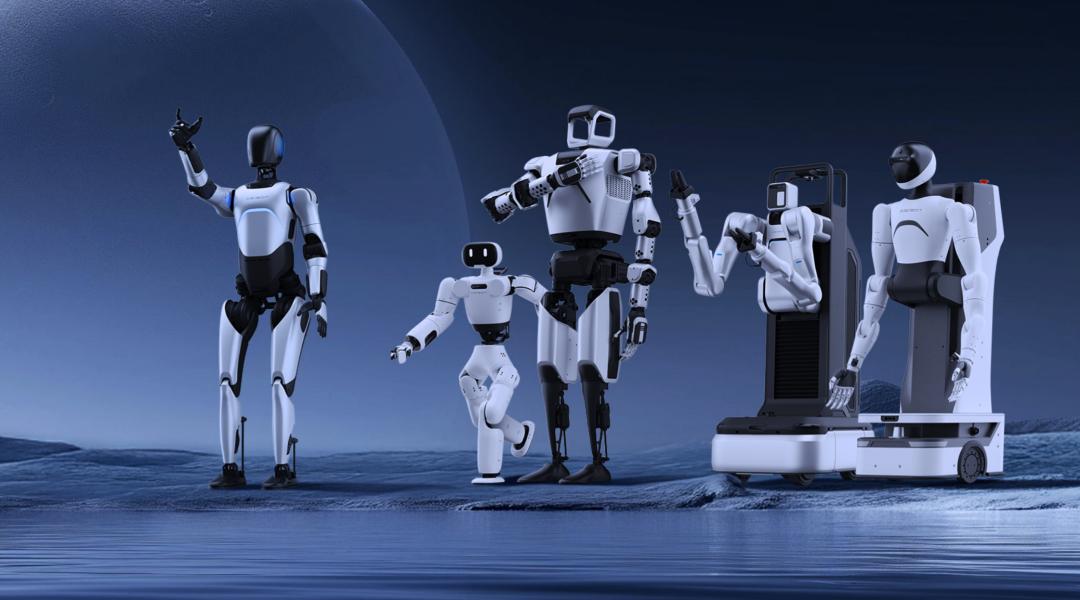
智元能够在短短两年多时间内完成2万台下线、揽下全球四成以上份额,绝非仅仅依靠稚晖君的个人IP光环,而是做对了三个关键的商业抉择。
经常去机器人展会的朋友都知道,很多初创团队习惯让机器人空翻、跳舞、展示拟人步态,陷入昂贵的“表演型工程”。
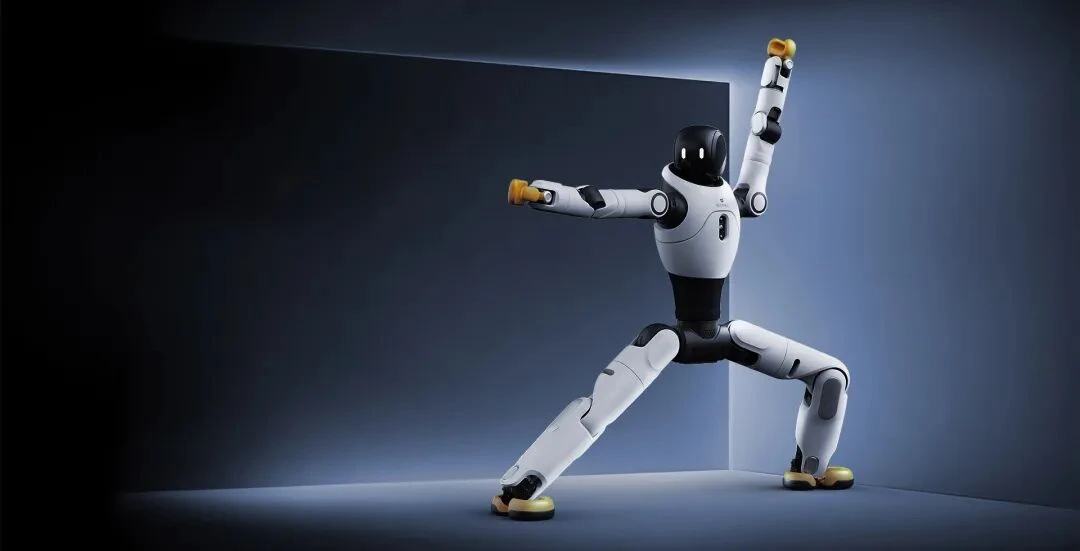
智元避开“做全能家政保姆”的虚妄设想,将机器人的核心能力精准锚定在工业制造、汽车与3C装配线、巡检搬运和科研教研这4个当下付费意愿最强烈的成熟场景,以场景倒逼技术收敛,于是它第一步就从炫技人形果断转向具身生产力。
第二,打穿供应链“成本墙”,实现工业化降本。人形机器人过去之所以无法普及,根源在于核心零部件成本居高不下,大概占据整机70%以上的成本。
智元依托长三角成熟的汽车与消费电子供应链,通过自研一体化关节电机与核心传感器算法,大幅削减硬件BOM成本。加上柔性量产工厂的投产,让智元机器人成为全球少数能以“工业级可靠性+消费级价格带”批量交付的企业。
三是“软硬解耦”的生态化收割。在具身大模型方面,智元没有闭门造车,而是发布了针对物理AI的系统化开发套件与生产力度量标准,实行开源与生态开放策略。
这让汽车主机厂、智能制造代工厂和科研院校能够基于智元的硬件底座以极低门槛进行二次开发,当客户发现采购智元的硬件成本低于自己组装时,大批量订单的马太效应便迅速确立。
正是这种务实的“工程师治企”与敏锐的供应链穿透力,让智元在整个行业尚处于单机样机实训的泥淖中时,率先跑通以万台为单位的工业化大生产。
② 500亿估值与IPO刹车
商业世界中吊诡的一幕,恰恰发生在智元登上营收顶峰的时刻。
市场传出智元开启新一轮战略融资、估值攀升至约500亿元后,不少旁观者感到困惑:既然智元业绩如此耀眼,为何不在递表后一鼓作气叩响港交所大门,反而要把上市节奏往后推?
答案并不在于上市被拒或“业绩造假,而在于香港资本市场一条严格的程序红线——上市前投资120天规则。
根据香港联交所发布的《新上市指引信》对首次公开招股前投资(Pre-IPO Investment)的硬性规定:
如果一家拟上市公司在递交上市申请(A1递表)后、正式挂牌交易前,又完成一笔新的股权融资,除非取得港交所罕见的特殊豁免,否则该笔融资的资金结算交割日,距离公司股票挂牌交易首日,必须至少间隔120个完整净日(Net Days)。
港交所设立这道防火墙的初衷,是为了保护二级市场中小投资者的知情权与公平性——防止拟上市公司在上市前夕临时以更高的估值突击拉入新资本、吹大估值泡沫,而在招股书中未能给市场留出足够的时间去消化与披露真实的股权结构变更。
因此,智元在现阶段以500亿元估值吸纳新一轮10亿至15亿元的战略资金,在客观法则上就必须按下暂停键,安静等待至少120天的静置期。
更深层的考量,是智元在面对资本变局时采取的主动防御策略。
此前宇树在科创板上市后,遭遇市场巨大波动,梅卡曼德等硬科技公司在港股面临破发前紧急回撤,二级市场对尚未全面实现净利润转正的“概念型机器人”早已收紧流动性口袋。
同行的前车之鉴不远,如果此时智元流血上市,很容易遭遇估值倒挂。
更重要的是“粮草”重于虚名,在美联储降息周期与地缘政治交织的宏观背景下,具身智能即将迎来从万台下线到十万台渗透的淘汰赛,这需要庞大的先期研发与数据中心算力投入。
融到500亿估值的真金白银,把粮草装满口袋,远比急着去港交所争个“虚名”重要得多。
写在最后
随着智元放缓上市脚步,围绕具身智能赛道的资本博弈已进入第二阶段。
从资本版图来看,优必选早在2023年底就已成功挂牌港交所,夺得了“人形机器人第一股”桂冠;宇树科技也已在A股科创板完成上市冲刺。
所以对今天的智元来说,市场关注核心早已不是争夺机器人座次,而是能否凭借充足现金流,靠通用具身智能业务支撑起数百亿真实市值,成为不被二级市场挤出泡沫的硬科技标杆。
智元机器人按下上市暂停键的一幕,是中国硬科技创业从躁动狂热走向成熟清醒的必要注脚。
过去三年具身智能赛道沉淀了太多的热钱与盲目追捧,当宇树上市震荡的余波渐平,市场开始学会用工业级交付、客户真实复购率与自由现金流来衡量一家公司的真正分量。
把500亿元巨额估值稳稳沉淀为工厂量产产线,用近20亿元真金白银收入换取直面周期波动的底气,对智元来说可能更关键,毕竟走得稳远比走得早重要得多。
本文来自投稿,不代表增长黑客立场,如若转载,请注明出处:https://www.growthhk.cn/cgo/model/172875.html
 微信扫一扫
 支付宝扫一扫