作者丨方诗意
编辑丨六子
疯狂的九月,车企“自研”电池爆发了。
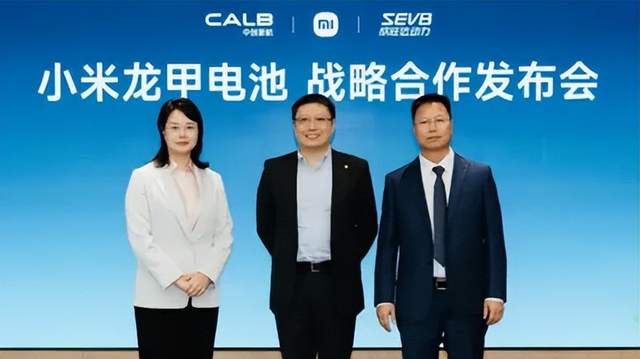
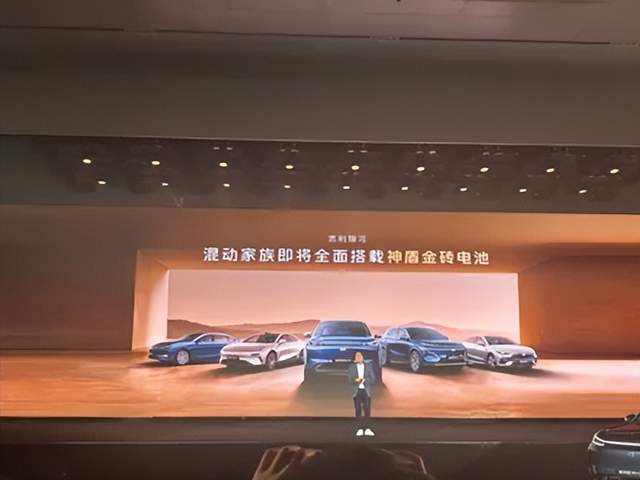
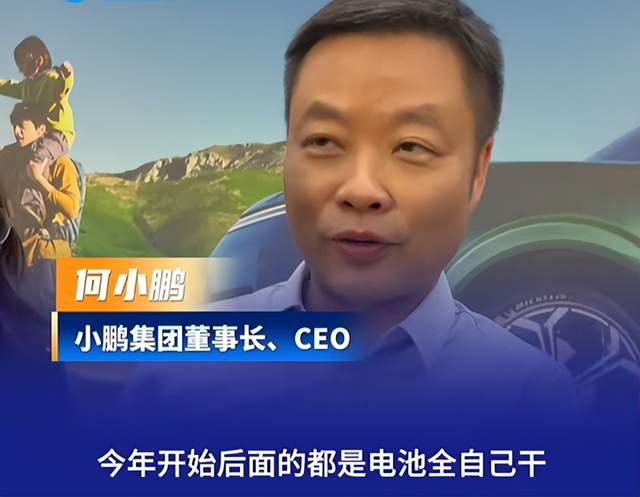
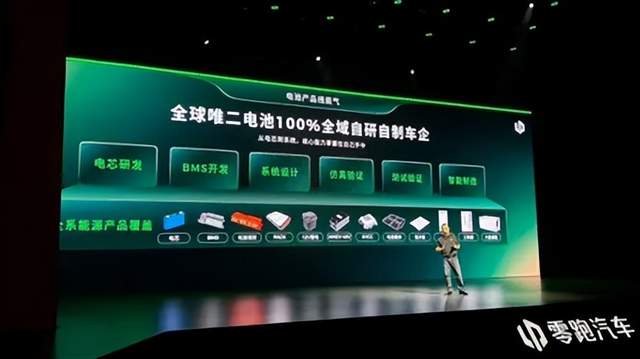
9月4日,小米发布龙甲电池,宣布与中创新航、欣旺达动力合作;9月7日,理想宣布自研电池将逐步搭载全系车型;9月16日,零跑称电芯已实现100%自研;第二天,小鹏董事长何小鹏在G9L上市活动上说:“今年开始,小鹏电池都自己干。”
*图源小米
自研的起因,是车企不愿再只做电池的购买者。它们之前的大多数电池预算流向了电池之王宁德时代。花钱是其次,电池方案的定义权和供应链主动权在别人手里,让一些车企彻夜难眠。
因此,有人称这是一次“去宁化”风潮,有人认为“自研”只是换了个马甲。从之前电池领域的种种事端看,自研恐怕没那么简单。
01
「造车阵营集体“叛逆”」
把手伸向电池产业链的直接原因,是车企不想再给电池“送太多钱”。
2022年,时任广汽集团董事长曾庆洪公开发言,称电池成本已占到整车成本的40%到60%,并说出了那句名言:“这不是在给宁德时代打工吗?”
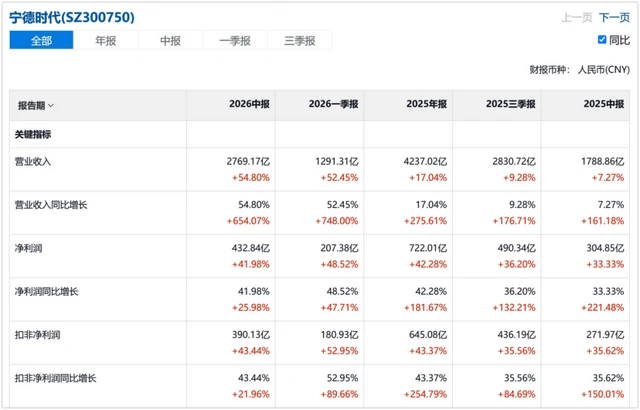
客观来看,宁德时代的利润表现,确实让车企对产业链分配格外敏感。财报显示,今年上半年,宁德时代净利润470.31亿元,同比增长45.31%,净利率约为16%。而在A股、港股上市的15家主流车企合计净利润为210.48亿元,大量车企净利率不足5%。
*图源雪球
于是,矛盾出现了。
车企要承担整车价格竞争和销售压力,电池采购成本却有很大部分由供应链决定。电池可以跟随上游涨价,车企却不敢随意涨价,否则令消费者反感,弊大于利。电池采购价格的微小起伏就能直接决定车企是亏损还是盈利,在车企眼里,这是难以忍受的权力倒挂。
不仅如此,在这个阶段,车企想要真正做自己的产品,已经不可避免地要深入电池。
过去,电池采购在相当程度上类似“货架选型”。供应商提供成熟产品,车企根据续航、空间和成本要求进行选择,再完成装车适配。即便双方联合开发,材料配方、制造参数和生产数据的开放程度,也取决于具体合作关系。
*图源互联网
但是,随着800V高压平台、超快充以及电池车身一体化技术发展,这种边界越来越难维持。今天的“三电”就是油车时代的发动机和变速箱,属于核心科技,直接影响车辆最终的用户体验:
电池包的结构影响座舱空间、整车重量和车身刚度;热管理影响持续快充能力;电池管理系统影响续航估算、动力释放与寿命。电池与整车架构深度耦合,车企如果要深度定义,就只能依附电池企业,这是它们难以接受的。
因此,在最新出现的这批自研案例中,车企和供应商关系的变化是最明显的。
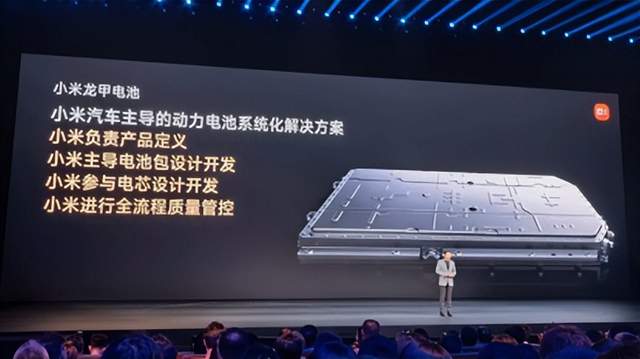
小米9月4日发布的龙甲电池,由小米主导电池包设计开发,并与合作方深入电芯设计研发。中创新航和欣旺达动力提供电芯研发与制造能力,小米则参与产品定义和整车适配。
何小鹏则对自研这样评价:“不是电芯,投资电芯最终还是别人的,我们也投了三家电芯公司,但电池今年开始我们都自己干。”
*图源互联网
根据公开资料,这三家公司大概率是中创新航、欣旺达、蜂巢能源。小鹏主要自研自制电池包系统,电芯则由合作伙伴主导,其目的是增加供应来源来掌握更多主动权。
可见,这场集体“叛逆”,本质上是整车企业想要改变自己的话语权。至于能否成为真正的定义者,还要看它们掌握了多少能力,而不是喊出了多大的口号。
02
「技术普及后,自研成了筹码」
车企今天能进入电池领域,与主流技术路线逐渐成熟、电池供应商选择增多有关。
目前,磷酸铁锂和三元锂电池均已形成成熟的产业化路线,中创新航、欣旺达、蜂巢能源等厂商也在扩充产能、提升制造能力。这让车企有了选择的自由。
以小米龙甲电池为例,据21世纪经济报道,中创新航就根据小米的定义定制开发了电化学体系与材料,打造专属产线,欣旺达也为其打造了定制产线,双方均通过了小米的质量管控标准验证。
*图源小米发布会
这似乎是一场双赢:电池厂商消化了产能、获得了业绩,车企获得了制造能力,还缓和了供应链矛盾。在这方面,小鹏颇有发言权。
2021年,小鹏因交付大涨、需要保障供应链稳定,拟引入中创新航作为供应商。彼时36氪报道,这导致小鹏与宁德时代发生摩擦。2022年,小鹏供应链多元化,陆续引入其他供应商。直到2025年底,双方才再次产生高层接触。
如今何小鹏宣布电池自研,变化并非从“只买宁德时代”直接跳到“完全不买外部电池”,而是车企持续增加自有能力和供应选项,尽可能分散风险。
但稍加注意就会发现,不管是小米、小鹏还是理想,多数车企并非从电芯到电池包全部自建。自研的背面,似乎反而是资本和供应链合作更吸睛,而非研发。
理想就是这样选择了另一种合作模式。据天眼查,2022年,理想通过关联主体出资4亿元参与欣旺达动力Pre-A轮融资,取得约3.2%股权。随后,欣旺达为理想设立专门事业部,团队规模超过千人。
2026年9月,理想宣布拟向欣旺达动力再次增资26.5亿元,交易完成后持股11.17%,成为第二大股东。理想还与欣旺达各持股50%,成立山东理想汽车电池有限公司。
9月16日发布的理想i9,首批交付车型搭载宁德时代5C三元锂电池,待理想自研5C三元锂电池产能爬坡后将切换。理想公布的规划是从2026年第四季度开始,让i6全系切换为自研电池,之后逐步推广至其他车型。
此外,零跑也在9月16日科技日上宣布电芯已实现100%自研,CTC技术迭代至3.0,并公布与中创新航合资成立的中凌项目进展。零跑介绍,超级电池一体化工厂已实现从电芯、模组、PACK到箱体、液冷板的全流程生产。
*图源零跑
在这一点上,新势力和传统车企们的自研出现了分歧。传统车企对供应链的“掌控欲”要更强。
以奇瑞为例,今年5月,奇瑞成立奇达动力子公司,大幅收拢得壹能源股权——得壹能源正是奇瑞推进动力电池产业化的核心平台,目前已在安徽铜陵、芜湖、宿州三地布局总规划产能超40GWh的电池生产基地。它服务的,正是奇瑞自研犀牛电池。
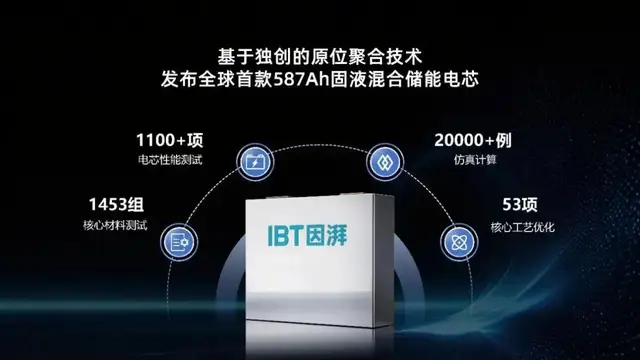
与之类似,广汽等大型车企均在电芯研发、产能方面布局较深,广汽因湃电池已经建成18GWh量产产线并稳定交付,服务汽车、储能等多元产品线。
*图源因湃电池
这很容易带来一个问题:到底什么程度才算自研?车企又能为自研提供什么样的保障?
众所周知,比亚迪是少数能够全链路自研自产的车企,其弗迪电池覆盖材料、电芯、BMS和回收等环节,刀片电池也是长期产业积累的结果。长期研发投入和大规模销量支撑,是其他企业难以复制的闭环。
2026年上半年,比亚迪研发投入289亿元,累计研发投入超过2700亿元;宁德时代同期研发费用113.77亿元,国内外专利超过6万项。如今还在合资的新势力车企,还很难实现这个水平的投入。
按照车企的算盘,自研需要自建团队的综合成本小于外购,而最终销售需要不受影响,甚至更好。就当前情况来看,自研的最终效果还需要市场检验。
03
「拆不散、回不去,动态平衡也难求」
站在市场角度看,自研电池能给车企塑造技术形象,也会把安全责任和用户信任问题推到整车品牌面前。
尤其是面对宁德时代这个顶尖供应商,所谓自研的影响值得深思。
电池品牌曾经是车企发布会上的卖点。采用宁德时代等头部供应商,消费者能从熟悉的品牌获得一层品质认知;换成车企自有电池后,续航衰减、低温表现、快充稳定性和安全事故,都会更直接地落到整车品牌名下。
自研不是只多了一个技术标签,也意味着车企要对电池质量管理和售后承担更完整的责任。
有车企考虑到这一点,如小米为龙甲电池推出的“安心保障计划”,就是为首任非运营车主提供“动力电池不自燃”“动力电池碰撞不起火”的终身保障。
不过,尼尔森IQ《2026年全球新能源车消费者研究报告》显示,37.1%的中国消费者表示,若意向车型没有搭载宁德时代电池,可能放弃购买。
一个很简单的原因是,车企和宁德时代总是会在其产品宣传中提及质量和安全的重要性。但电芯制造的良率、规模成本、持续研发、质量追溯和全球合规仍需长期投入。
宁德时代首席制造官倪军谈到车企自研时说:“会造车,不一定会造电池,还是要专业的人,做专业的事。”这句话并非只是供应商维护专业分工的立场,也点出了整车厂需要跨过的制造关口。
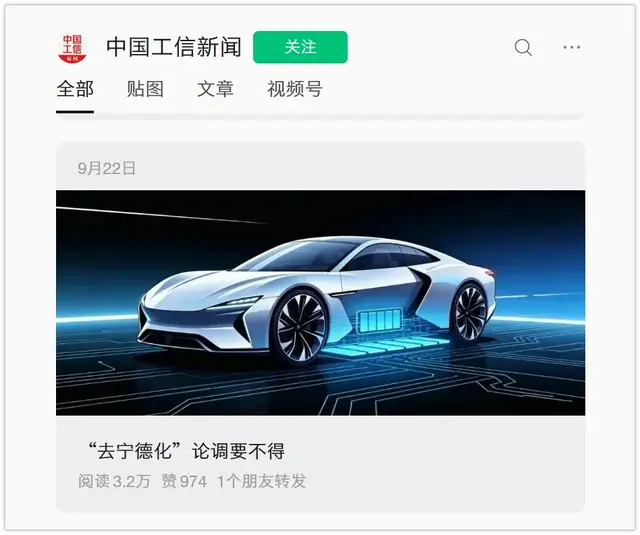
另外,9月22日,工信部新闻中心发布文章《“去宁德化”论调要不得》。这是极其罕见地点名企业,其中原话非常犀利:
*图源中国工信新闻
一些企业所谓“电池自研”,主要集中在电池包设计、系统集成、BMS管理甚至产品定义层面,与真正完成电芯研发并实现大规模稳定制造,并不是同一个概念。
“把联合研发说成完全自研,把供应商制造包装成自主制造,把供应链合作关系变成营销话术,不仅容易误导消费者,最终也不利于整个行业形成尊重专业、尊重技术的创新环境。“
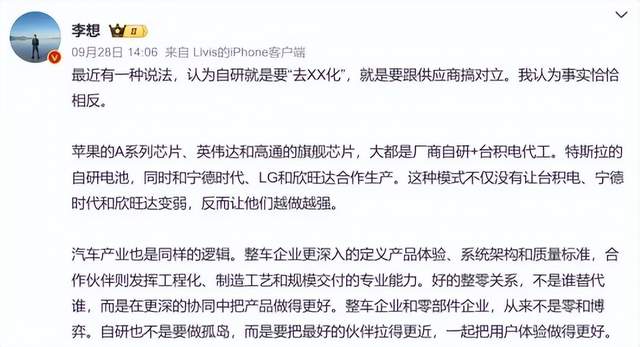
不过,9月28日,理想汽车CEO李想发文,对“去XX化”和自研问题做出回应。
他表示,自研不是为了搞对立,而是为了“把最好的伙伴拉得更近”,让用户体验更好。苹果的芯片、特斯拉自研电池都是合作伙伴代工或生产,这没有削弱供应商。
*图源李想微博
李想的话无疑属于一种正向回应。只是自研到底对产品有多少价值,尤其是用户体验有没有真的变好,显然必须经过市场检验才能作数。
车企希望掌握成本和产品定义,但宁德时代等电池厂仍握有制造规模、研发积累和交付能力。自研改变了双方的分工与议价关系,却无法改变这个行业靠技术决定价值、靠口碑决定销量的本质。
短时间内,车企自研电池或许会导致宁德时代的终端应用减少。但最终,只有消费者投下的票,才能决定一切。
- END -
本文来自投稿,不代表增长黑客立场,如若转载,请注明出处:https://www.growthhk.cn/cgo/model/171127.html
 微信扫一扫
 支付宝扫一扫