作者丨青炯
编辑丨六子
9月29日,袁记食品通过港交所聆讯,拟募资3亿至4亿港元,预计10月启动招股。如果顺利挂牌,它将成为2026年以来港股首个完成IPO的餐饮企业。
这家从广州菜市场走出来的餐饮品牌,目前在全国有4773家门店,加盟店占比超过99%。按门店数量计算,它已经算是中国最大的中式快餐企业。
规模第一的背后,隐忧同样突出。招股书显示,袁记单店日均GMV连续三年下降,加盟商的经营压力也在持续加大。曾经支撑高速扩张的加盟模式,正在走到一个关键节点。
01
「高增长背后,透视袁记“加盟模式”的扩张逻辑」
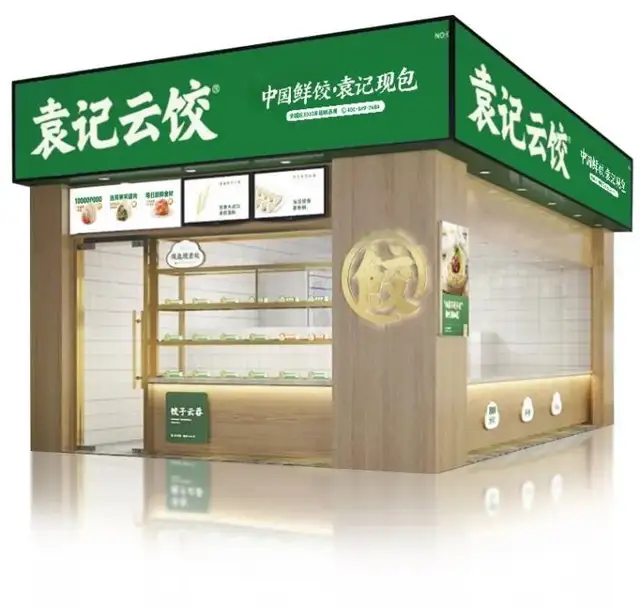
在很多城市的社区门口和菜市场,都能看到绿色招牌的袁记云饺,几位阿姨坐在后厨包饺子,顾客买了生饺带回家自己煮。
证券时报等媒体报道指出,袁记能在数年内铺开数千家门店,离不开一套分工清晰的加盟模式:加盟商出资开店并负责日常经营,总部输出品牌和产品供应。门店触达消费者,总部通过持续供货获得收入。
这套模式从门店模型开始。
部分头部中式快餐品牌单店投入在百万元级别,袁记最早从菜市场外带档口起步,门店无需设置堂食区和制作馅料面皮,仅承担包制与销售环节。招股书显示,部分门店面积最小仅15平方米,开店投入约30万元。如今堂食店占比已超八成,但投入仍明显低于传统餐馆,这既降低了加盟商的进入门槛,也使门店更容易渗透社区和菜市场。
更重要的是,门店投资和日常经营主要由加盟商承担,总部无需为每家新店投入全额资金,便可借助加盟商的资本和本地资源实现跨区域扩张。
门店能开多快,要看供应链跟不跟得上。
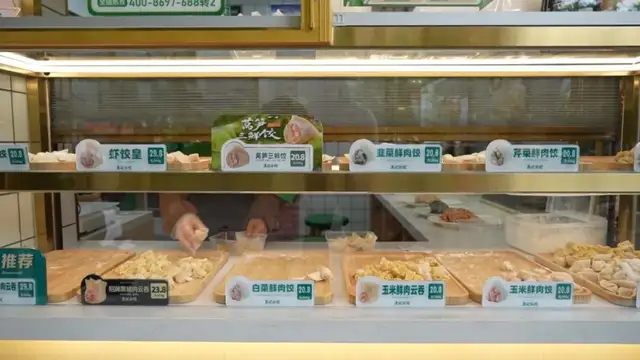
如果每家门店独立采购原料、制作馅料和面皮,生产环节分散且产品标准难以统一。袁记将馅料、面皮等核心产品集中至中央工厂生产,再统一配送至各门店,加盟商仅负责终端包制和销售,新店开业即可接入现有供货体系。
招股书显示,截至2026年5月,袁记在全国拥有6家自有工厂,82%以上的门店位于仓库200公里范围内,可实现两天一配。门店网络越大,集中采购和生产的规模效应和成本效应越明显,其毛利率从2023年的25.9%升至2026年前5个月的28.4%。
*图源袁记官网
门店解决了触达消费者的问题,供应链解决了产品标准和成本的问题,最终都落到收入结构上。
招股书显示,2026年前5个月,袁记食品约95%的收入来自货品销售,其中向加盟商销售的收入约占87.4%。也就是说,总部的核心收入并非加盟费,而是门店持续采购的食材。新店开业,总部新增一个稳定供货客户;门店持续经营,后续采购需求便持续产生。
财务数据能说明这套模式的增长效果。招股书显示,2023年至2025年,公司营收从20.26亿元增长到27.95亿元,经调整净利润从1.79亿元增长到2.62亿元。进入2026年,增长势头加速,前5个月营收13.05亿元,同比增长39.8%;经调整净利润1.85亿元,同比增长164%。
说到底,这套模式是一种利益分配结构,36氪将其概括为“加盟商赚的是辛苦钱,总部赚的是供应链的钱”:总部通过持续供货获取收入,加盟商承担房租、人工和竞争压力,赚取终端销售的差价。
02
「赖以生存的“加盟模式”,如今遇到困境」
规模扩张的同时,问题也在累积。对外是品牌形象,对内是采购透明度,再加上模式本身的可持续性,三个层面都面临质疑。
最先暴露的是品牌形象风险。
2024年11月,北京一名消费者在袁记云饺六道口店购买鲜肉云吞面时,称面中发现一条约3厘米长的蚯蚓。涉事门店被责令停业整顿一周,店长被开除,海淀区市场监督管理局因食物中混有异物对其立案调查。2025年6月,重庆某袁记门店又被曝光操作台肉馅有飞虫爬行,到现在,黑猫投诉平台上袁记的相关投诉,仍集中在异物、变质肉馅和生熟混放等问题。
事件发生在单家加盟店,但消费者记住的是袁记的品牌。大河报分析指出,99.5%的加盟占比意味着管理半径呈指数级放大,总部能够统一生产和配送食材,却难以严格约束门店端的储存、解冻和现场操作,4700余家加盟店一旦出现问题,品牌整体承担后果。
食品安全之外,袁记主打的“手工现包现煮”卖点也曾引发争议。
2023年9月,有网友爆料袁记云饺门店使用的饺子皮保质期为两个月、猪肉馅为180天。有记者致电门店核实,工作人员确认肉馅为冷冻品,由总部统一配送。
核心矛盾在于消费者认知与实际流程的落差。
艾媒咨询数据显示,超过八成半消费者希望餐饮企业公开成分与来源信息。袁记主打“手工现包现煮”,消费者通常理解为从面皮到馅料均在门店现场制作,而实际流程是面皮和肉馅在中央工厂生产、冷冻配送,到店解冻后再完成包制。这个问题比单一食安事件更具持续性,动摇的是品牌核心定位。
监管层面的态度也在收紧。2026年2月,国家卫生健康委就《预制菜》国标公开征求意见,明确预制菜“不添加防腐剂”、保质期不超过12个月;同期起草的《推广餐饮环节自主明示的公告》要求使用预制菜的餐饮企业明示真实信息,餐饮企业使用预制食材却不主动告知的空间正在被压缩。
*图源袁记官网
对外的品牌形象之外,对内的采购透明度同样受到关注。
招股书披露,2023年至2025年前九个月,袁记向6家关联企业采购合计约1.31亿元,采购范围涵盖汤底酱料、生产设备、广告设计等。天眼查显示,这6家企业均由广东觅元持股35%,而袁记创始人袁亮宏的配偶杨煜持有广东觅元95%的股权。
市场质疑的焦点在于:与创始人家庭存在股权关联的企业,为何能深度参与多个采购环节,定价和决策是否公允独立。
最根本的问题,是加盟模式的可持续性。
招股书显示,袁记单店日均GMV从2023年的5394.4元降至2025年的4687.6元,连续三年下滑。而且GMV只是交易总额,扣除食材、房租、人工等成本后,门店实际利润才决定加盟商能否收回投资。
更值得警惕的信号,来自加盟商端。
先看开关店数据:2023年新开1226家、关闭81家;2024年新开1057家、关闭254家;2025年前九个月新开481家、关闭160家,新开与关闭的比例已从15比1恶化到3比1。
另外,加盟商总数从2023年末的1656名增至2024年末的1956名,2025年前三季度末仅增至2065名,净增加数量逐年收窄。
单店流水持续下滑、闭店比例居高不下、新增加盟商减少,三组数据都在说明加盟商的经营压力正在加大。
中国经济网就提到,这一压力最终会传导至总部,“一旦加盟商热情消退,袁记食品的食材销售基本盘就会受到直接冲击”。
03
「上市,能不能解决模式问题?」
袁记选择在这个时间点上市,所处的资本市场环境并不轻松。
2026年以来,港股餐饮IPO几乎颗粒无收,袁记是目前唯一通过聆讯的餐饮企业,资本市场对餐饮品牌的态度已从前几年的追捧转向谨慎。
上市能给袁记带来资金,但前面说的这些问题,恐怕很难因为上市就轻松解决。
招股书显示,本次募资主要投向供应链建设、产能扩建、品牌研发和补充营运资金。资金可以投入中央工厂、冷链配送和门店数字化管理,供应链越成熟,总部管控门店的工具越充分。
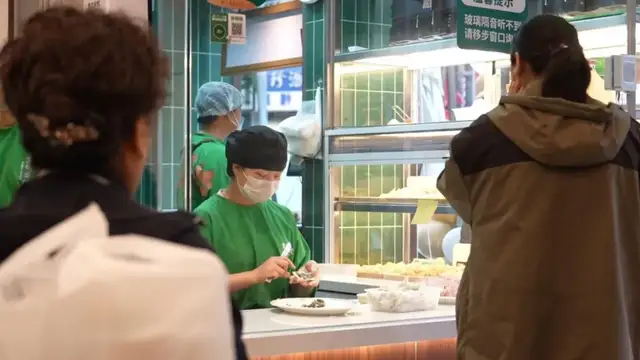
但资金只能解决硬件问题,代替不了品牌跟消费者之间的沟通,“手工现包现煮”哪些环节在工厂完成、哪些由门店执行,宣传表述应当与实际流程一致。
*图源袁记官网
关联交易也是一样。
上市后关联交易需按规则履行披露义务,接受监管和市场监督,但披露本身不代表交易合理,监督也不能替代治理改革。袁记需要建立明确的关联交易管理制度,确保采购定价有据可查、决策程序保持独立。正如36氪所概括的,核心问题是“家族控制之下,供应链价值如何分配”,实控人家族持股供应商的结构如果不调整,市场质疑将持续存在。
最核心的问题是增长模式能不能切换过来,这一点光靠资金解决不了。
中国经济网报道指出,袁记“开店换增长”已进入边际递减阶段。如果仍以开店和卖食材为主要驱动力,上市只是延缓了问题,并未从根本上解决。
真正要转变的,是总部从“给加盟商卖食材”变成“帮加盟商把生意做好”,通过产品研发、供应链效率优化、运营工具输出和管理服务支持,帮助门店提高效率和盈利能力。加盟商盈利状况改善,门店网络才能稳定,总部的供货收入才有长期基础。
能否完成这个转型,取决于袁记愿不愿意调整和加盟商之间的利益分配。加盟模式的红利期已经过去,接下来考验的是总部和加盟商能不能真正变成利益共同体。
- END -
本文来自投稿,不代表增长黑客立场,如若转载,请注明出处:https://www.growthhk.cn/cgo/model/172228.html
 微信扫一扫
 支付宝扫一扫